Salario lordo e netto nel 2026: novità IRPEF e guida alla busta paga
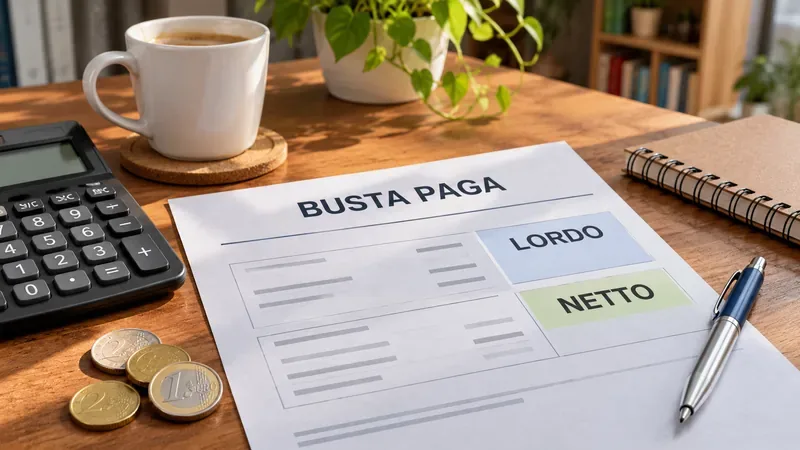
Salario lordo e netto in Italia nel 2026: come leggere contributi, IRPEF, detrazioni e trattenute in busta paga, con un esempio pratico.
Fonti verificate: 11 novembre 2026, ore 10:22, Italia, ora dell'Europa centrale (CET, UTC+01:00; 09:22 UTC).
La differenza tra salario lordo e netto è data soprattutto dalle trattenute previdenziali e fiscali: il lordo descrive la retribuzione prima dei prelievi a carico del dipendente, mentre il netto è la somma effettivamente corrisposta dopo i conguagli e le altre voci del cedolino. Nel 2026, inoltre, il secondo scaglione IRPEF è passato dal 35% al 33% per la quota di reddito imponibile oltre 28.000 e fino a 50.000 euro. È una modifica già in vigore, ma non significa che ogni stipendio aumenti dello stesso importo.
Per leggere correttamente una busta paga italiana non basta cercare la cifra in basso: occorre distinguere retribuzione contrattuale, competenze del mese, contributi INPS, imponibile fiscale, imposte, detrazioni e possibili rimborsi. Il cedolino può cambiare anche senza una modifica del contratto, per esempio a causa di straordinari, assenze, mensilità aggiuntive e conguagli.
Destaques
Il salario lordo è il valore della retribuzione prima delle trattenute che competono al lavoratore. Può comprendere paga base, eventuale contingenza, scatti di anzianità, superminimo, maggiorazioni, premi e altre competenze, a seconda del contratto collettivo nazionale di lavoro (CCNL) e degli accordi individuali. Non tutte le voci sono presenti in ogni rapporto.
Lo stipendio netto è invece quanto risulta da pagare dopo le trattenute e i conguagli, tenendo conto anche di eventuali importi non imponibili o anticipazioni. È la cifra da confrontare con l'accredito bancario, considerando la data effettiva del pagamento. Non esiste una percentuale unica valida per trasformare qualsiasi lordo in netto.
La legge di bilancio 2026 ha ridotto al 33% l'aliquota IRPEF del secondo scaglione. Lo conferma il Ministero del Lavoro nella sintesi delle misure del 2026. Le aliquote ordinarie, applicate per fasce al reddito imponibile, sono:
| Scaglione di reddito imponibile IRPEF annuo | Aliquota ordinaria 2026 |
|---|---|
| Fino a 28.000 euro | 23% |
| Oltre 28.000 e fino a 50.000 euro | 33% |
| Oltre 50.000 euro | 43% |
Si tratta di aliquote progressive: il 33% non si applica automaticamente all'intero stipendio di chi supera 28.000 euro. Il Ministero indica un beneficio teorico che può raggiungere 440 euro annui grazie alla riduzione di due punti nel secondo scaglione, ma l'effetto concreto dipende dalla posizione fiscale del contribuente; per i redditi complessivi superiori a 200.000 euro è inoltre prevista una specifica riduzione di alcune detrazioni. Per i dettagli normativi si può consultare la legge 30 dicembre 2025, n. 199.
Altre misure del 2026 prevedono regimi sostitutivi agevolati, in presenza di requisiti, per determinate somme legate a rinnovi contrattuali, premi di produttività, lavoro notturno o festivo. Non vanno confuse con una riduzione generalizzata delle trattenute: la loro applicazione dipende dal tipo di voce e dalle condizioni di legge.
Il formato cambia tra software e datori di lavoro, ma l'ordine di lettura più efficace è questo:
La legge n. 4 del 1953, nel testo vigente regola l'obbligo del prospetto paga e l'indicazione distinta delle trattenute. L'INPS spiega le aliquote contributive e il fatto che il datore versa sia la propria quota sia quella trattenuta al dipendente. I contributi a carico del datore non vanno sottratti una seconda volta dal lordo del lavoratore.
Consideriamo un cedolino puramente illustrativo di un mese, costruito solo per mostrare dove leggere le cifre. Le trattenute fiscali sono ipotesi, non il risultato di una simulazione completa della normativa 2026. Non si assume alcuna aliquota contributiva universale.
| Voce dell'esempio | Importo |
|---|---|
| Competenze lorde del mese | 2.200 euro |
| Contributi a carico del lavoratore (valore ipotetico) | −202 euro |
| Imponibile fiscale indicativo, nell'ipotesi semplificata | 1.998 euro |
| IRPEF netta dopo detrazioni (ipotetica) | −280 euro |
| Addizionali trattenute (ipotetiche) | −40 euro |
| Netto da pagare nell'esempio | 1.678 euro |
Il controllo aritmetico è 2.200 − 202 − 280 − 40 = 1.678 euro. Questo esempio non include rimborsi, anticipi, imposte sostitutive, fringe benefit, trattenute volontarie o conguagli. Per stimare un netto personale servono almeno RAL, numero di mensilità, CCNL, qualifica, domicilio fiscale, situazione reddituale e voci variabili.
La RAL è la retribuzione annua lorda prevista per il rapporto, prima di contributi e imposte; non comprende automaticamente ogni bonus o rimborso che possa comparire in seguito. Una RAL di 28.000 euro distribuita su 14 mensilità corrisponde, per la sola ripartizione aritmetica, a 2.000 euro lordi per mensilità. Su 13 mensilità sarebbe invece circa 2.153,85 euro lordi. Questa differenza non indica un cambiamento del totale annuo pattuito.
Il netto della tredicesima o della quattordicesima può differire da quello di un mese ordinario, anche per il diverso trattamento delle detrazioni e dei conguagli. Prima di confrontare due offerte di lavoro, occorre confrontare sia l'importo annuo lordo sia le mensilità previste e le componenti variabili: moltiplicare il netto di un singolo mese per dodici spesso produce una stima annuale fuorviante.
I motivi più frequenti sono la presenza di rate di addizionali locali, conguagli IRPEF, effetti della dichiarazione dei redditi, variazioni delle detrazioni, assenze retribuite in modo diverso, premi, indennità e recuperi. Per interpretare correttamente il rapporto tra imposta e detrazioni, l'Agenzia delle Entrate descrive nel quadro C del modello 730 le ritenute e i meccanismi di riduzione della pressione fiscale. L'eventuale trattamento integrativo e altre agevolazioni devono essere verificati in base ai requisiti, non presunti per ogni lavoratore.
Il TFR maturato va inoltre distinto dal netto mensile: la sua esposizione nel cedolino può riguardare un accantonamento, non un pagamento immediato. Analogamente i contatori delle ferie indicano normalmente maturazioni e utilizzi, non somme da aggiungere allo stipendio.
Per la parte previdenziale, è possibile consultare l'Estratto conto contributivo INPS, che mostra i periodi e i contributi registrati e consente di individuare possibili anomalie. Non va però confuso con il cedolino mensile, né considerato una prova automatica che ogni pagamento o trattenuta sia corretto.
Non c'è un importo netto unico: dipende da contributi, imposte, detrazioni, addizionali, mensilità e situazione personale. Un calcolo affidabile deve ricostruire le voci del proprio cedolino.
Sì. Oltre ai contributi trattenuti al lavoratore esiste normalmente una quota contributiva a carico del datore. Quest'ultima fa parte del costo aziendale e non va sottratta di nuovo dalla retribuzione lorda del dipendente.
No. L'aumento del lordo si traduce in un netto dipendente dalla progressività delle imposte, dai contributi e dalle eventuali detrazioni e agevolazioni. Va confrontato il cedolino effettivo, non solo la percentuale dell'aumento contrattuale.
Salario lordo e netto in Italia nel 2026: come leggere contributi, IRPEF, detrazioni e trattenute in busta paga, con un esempio pratico.
Guida pratica e aggiornata sulle scadenze perentorie di 60 e 68 giorni, la domanda NASpI e i passi da compiere subito dopo aver ricevuto la lettera di licenziamento.
Piero Cipollone e l'euro digitale: scopri che cos'è, come funziona la valuta digitale della BCE, le differenze con il contante e i vantaggi per i cittadini.
Riscaldamento stratosferico improvviso (SSW): che cos'è, cause fisiche, scissione del vortice polare e come può innescare ondate di gelo in Europa e in Italia.
Come verificare neve, viabilità e passi aperti in Svizzera: canali ufficiali MeteoSvizzera e TCS, obblighi legali e consigli pratici per viaggiare sicuri.
Meteo di domani in Svizzera: guida su come consultare le previsioni locali su MeteoSvizzera, interpretare radar, quota neve e allerte nel proprio comune.
Guida completa ai numeri di emergenza in Svizzera (144, 117, 118, 112, 1414, 145): chi contattare e come trasmettere le informazioni con la regola delle 5W.
Sospetti una truffa in Svizzera? Scopri come riconoscere phishing, falsi messaggi e raggiri telefonici, e quali passi intraprendere subito per proteggerti.
Pioggia in Svizzera: scopri come consultare il radar di MeteoSvizzera, verificare il traffico TCS e treni FFS per pianificare gli spostamenti in sicurezza.
Guida pratica e regole USTRA/TCS per i conducenti in caso di guasto in autostrada in Svizzera: messa in sicurezza, triangolo a 100m, gallerie e numeri di emergenza.