Home
» Scopri
»
730/2026: cosa controllare dopo l’invio della dichiarazione
730/2026: cosa controllare dopo l’invio della dichiarazione
Hai inviato il 730/2026: cosa controllare subito?
Dopo aver trasmesso il modello 730/2026 non basta chiudere la pagina dell’Agenzia delle Entrate o del servizio usato per la compilazione. Il primo controllo serve a capire se la dichiarazione è stata effettivamente acquisita; il secondo riguarda i dati e il risultato della liquidazione; il terzo riguarda il rimborso o le trattenute. Solo dopo queste verifiche puoi decidere se non fare altro, contattare il sostituto d’imposta oppure correggere la dichiarazione.
Il modello 730/2026 riguarda, in linea generale, i redditi e le spese del periodo d’imposta 2025. Le date e le funzioni riportate in questa guida sono riferite alle informazioni ufficiali disponibili il 16 settembre 2026. Le schermate nell’articolo sono rappresentazioni editoriali per orientarsi e non sono schermate ufficiali né prove di un invio reale.
1. Controlla che l’invio sia stato acquisito
La ricevuta è la conferma digitale che l’Agenzia delle Entrate ha ricevuto la dichiarazione trasmessa online. Non confonderla con una semplice pagina di riepilogo mostrata prima di premere “Invia”: il documento importante è quello disponibile nell’area riservata, nella sezione dedicata alle ricevute.
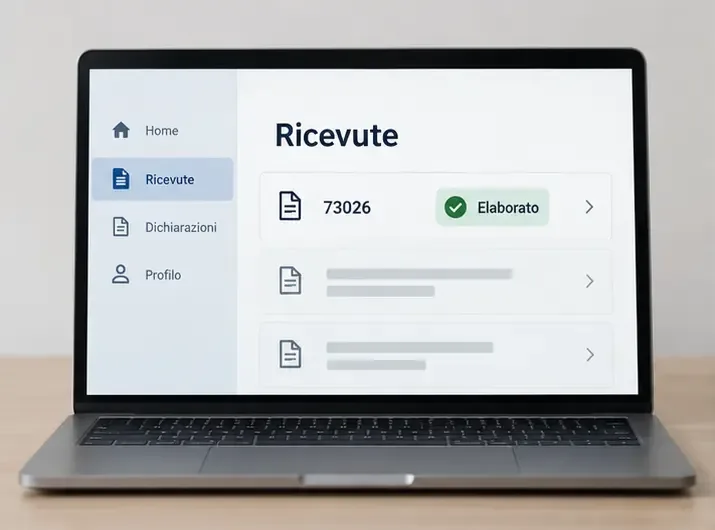
Per il 730/2026, la ricevuta dell’invio è riconoscibile dalla dicitura “73026” nella colonna “Tipo documento”. Verifica inoltre la data, il tipo di dichiarazione e lo stato della ricevuta. Scarica il file o stampalo in PDF e conservalo insieme alla copia del modello.
Rappresentazione editoriale del primo controllo: la voce “73026” e lo stato della ricevuta aiutano a distinguere l’invio acquisito da una semplice bozza. Non è una schermata ufficiale.
Quale stato deve risultare?
Leggi attentamente la descrizione associata alla ricevuta. Un messaggio di errore, una trasmissione scartata o un documento ancora in lavorazione non hanno lo stesso significato di una ricevuta disponibile con esito positivo. Se il portale non mostra ancora il documento, evita di inviare una seconda dichiarazione d’impulso: controlla più tardi l’area riservata e verifica i canali di assistenza del servizio utilizzato.
Chi ha presentato il 730 tramite CAF o professionista deve chiedere all’intermediario la copia della dichiarazione elaborata e la relativa documentazione di liquidazione. Anche in questo caso è utile conservare una prova dell’avvenuta trasmissione, non soltanto il messaggio o l’e-mail di appuntamento.
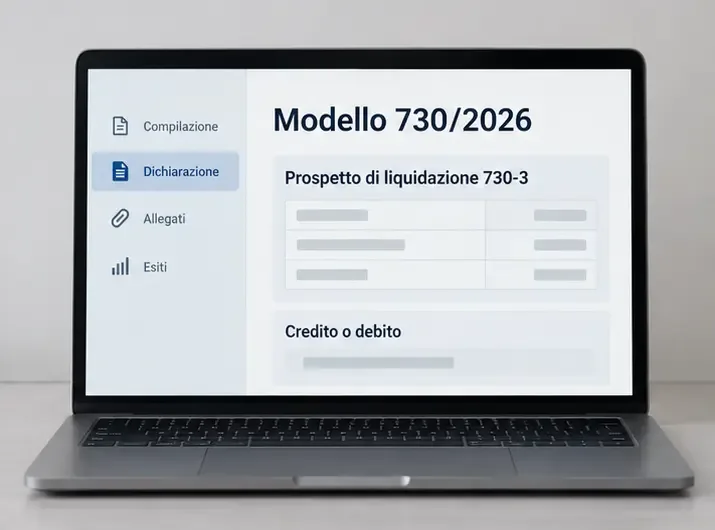
Una volta verificato l’invio, apri la copia della dichiarazione e il prospetto di liquidazione 730-3. Quest’ultimo è il documento che riepiloga il calcolo finale: mostra se dalla dichiarazione emerge un credito, un debito o un risultato senza importi da rimborsare o trattenere, secondo la situazione personale.
Non limitarti a guardare la cifra conclusiva. Controlla almeno:
il codice fiscale e i dati anagrafici;
il sostituto d’imposta indicato, se hai scelto il conguaglio in busta paga o nella pensione;
il risultato della liquidazione, distinguendo credito e debito;
gli acconti e le altre voci riportate nel prospetto;
le detrazioni o deduzioni che avevi intenzione di inserire.
Il termine liquidazione indica il calcolo dell’imposta dovuta o del credito spettante sulla base dei dati dichiarati. Non significa che l’importo sia già stato accreditato o prelevato. Il 730-3 è quindi una fotografia del risultato fiscale, mentre il pagamento o il rimborso avviene in un momento successivo.
Il secondo controllo riguarda il 730-3: la rappresentazione mostra dove leggere il risultato della liquidazione, senza riportare dati personali o importi reali. Non è una schermata ufficiale.
3. Verifica il sostituto d’imposta e il conguaglio
Il sostituto d’imposta è il datore di lavoro o l’ente pensionistico che, quando indicato correttamente, applica il risultato del 730 nella retribuzione o nella pensione. Il conguaglio è l’operazione con cui il sostituto rimborsa un credito oppure trattiene un debito, secondo le informazioni ricevute.
Dopo l’invio controlla che il sostituto indicato sia ancora quello che effettivamente pagherà il tuo stipendio o la tua pensione. Un cambio di lavoro, la cessazione del rapporto, il passaggio a un altro ente o un dato inserito in modo errato possono impedire il conguaglio ordinario. Se non hai un sostituto, o hai scelto il 730 senza sostituto, il risultato segue una procedura diversa: l’eventuale rimborso viene gestito dall’Agenzia delle Entrate e l’eventuale debito viene pagato con modello F24, secondo le istruzioni applicabili.
Non usare la data di invio come previsione certa per lo stipendio. I tempi dipendono dal momento della trasmissione, dal sostituto, dal calendario delle elaborazioni e da eventuali controlli. Se il credito non compare nella prima busta paga utile, confronta il cedolino con il prospetto 730-3 e chiedi all’ufficio paghe o all’ente pensionistico come viene gestito il conguaglio.
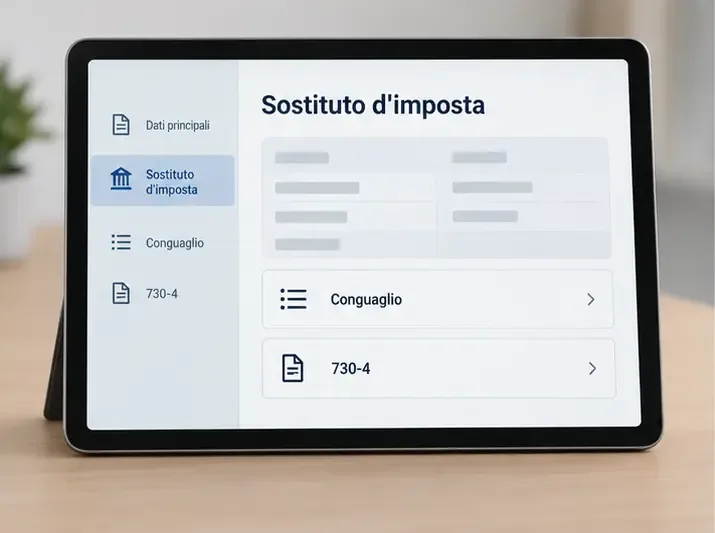
Il terzo controllo consiste nel confrontare sostituto d’imposta e conguaglio con la propria situazione attuale. L’immagine è una rappresentazione editoriale e non mostra dati di un contribuente o di un’azienda reale.
Che cos’è il modello 730-4?
Il modello 730-4 è il documento con il risultato contabile del 730 destinato al sostituto d’imposta per permettere le operazioni di conguaglio. Per il contribuente è utile soprattutto come riferimento quando il rimborso o la trattenuta non compaiono come previsto: il 730-4 non sostituisce il cedolino e non è una ricevuta bancaria, ma collega il risultato dichiarativo all’operazione che dovrà essere eseguita dal sostituto.
Se il sostituto rifiuta il conguaglio o non può eseguirlo, non modificare casualmente il 730 già inviato. Prima chiarisci se il problema riguarda i dati del sostituto, l’assenza del sostituto o un errore nel contenuto della dichiarazione.
4. Se trovi un errore, scegli la correzione giusta
La correzione dipende da che cosa è sbagliato e da come hai presentato il modello. Un errore nell’indirizzo o nel sostituto non si gestisce necessariamente come una spesa dimenticata; un reddito omesso può richiedere un modello diverso dal 730 integrativo. Per questo è importante non cercare una soluzione solo in base al nome dell’errore.
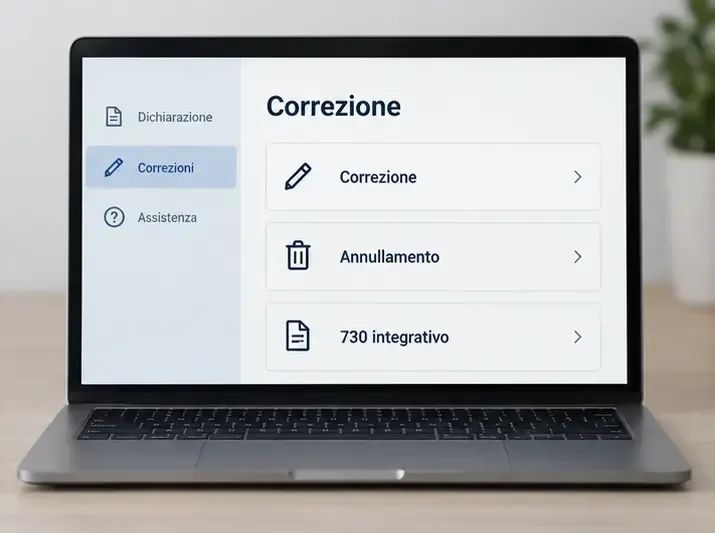
Per il 730/2026 inviato tramite l’applicazione web, l’annullamento era possibile una sola volta entro il 22 giugno 2026. Poiché questa data è già trascorsa al momento della pubblicazione dell’articolo, chi scopre ora un errore deve valutare le modalità di correzione ancora disponibili, senza presumere di poter cancellare il vecchio invio.
Il quarto controllo riguarda le possibili correzioni. Le opzioni dipendono dal tipo di errore e dalla scadenza; questa è una rappresentazione editoriale, non l’interfaccia ufficiale dell’Agenzia.
Quando entra in gioco il 730 integrativo?
Il 730 integrativo serve soltanto nelle situazioni previste dalle istruzioni, non come pulsante generico per riscrivere qualsiasi dichiarazione. Una casistica particolare riguarda il 730 integrativo di tipo 2, utilizzabile per intervenire sul sostituto d’imposta o per indicare l’assenza del sostituto nei casi previsti, per esempio dopo un diniego del conguaglio. Per il 2026, la pagina informativa dell’Agenzia indica la possibilità di presentarlo tramite l’applicazione precompilata fino al 10 novembre 2026.
Se invece hai dimenticato un reddito, una spesa o un’informazione che modifica il calcolo, la procedura può richiedere un 730 integrativo di altro tipo, una dichiarazione correttiva o il modello Redditi Persone Fisiche. La scelta dipende dall’effetto dell’errore: maggior credito, minor debito, maggior debito o minor credito. Se l’errore è stato commesso dal CAF o dal professionista, contatta prima l’intermediario e chiedi quale rettifica deve essere trasmessa.
Le regole cambiano in base alla data e alla modalità di invio. Per questo, prima di intervenire, confronta la tua situazione con la pagina ufficiale dell’Agenzia sulle operazioni successive alla presentazione e con la scheda dedicata al 730 integrativo di tipo 2.
5. Controlla rimborso, trattenute o pagamento
Il prospetto 730-3 ti dice quale risultato aspettarti; il cedolino o l’ordine di pagamento ti dirà quando l’operazione è stata effettivamente eseguita. Se risulta un credito e hai un sostituto, controlla le buste paga o i cedolini pensione successivi. Se risulta un debito, verifica che la trattenuta sia corretta e che non venga confusa con altre imposte o addizionali.
Chi presenta il 730 senza sostituto deve seguire il canale indicato dall’Agenzia: il rimborso non arriva dal datore di lavoro e il debito non viene trattenuto in busta paga. La pagina ufficiale su pagamenti e rimborsi spiega le differenze tra sostituto, assenza di sostituto e modello F24.
Non considerare un ritardo come prova automatica di un errore. Prima confronta l’importo del 730-3, la presenza del sostituto e il mese del cedolino. Se il risultato non viene applicato, chiedi una spiegazione scritta al sostituto o all’intermediario e conserva la risposta.
6. Conserva documenti e ricevute per eventuali controlli
Dopo l’invio crea una cartella digitale con la ricevuta “73026”, la copia del modello, il prospetto 730-3, le Certificazioni Uniche, le fatture e gli altri documenti che giustificano le spese dichiarate. Non significa che l’Agenzia controllerà necessariamente ogni voce, ma avere una raccolta ordinata permette di rispondere a una richiesta senza ricostruire tutto mesi dopo.
Se hai modificato dati già presenti nella precompilata, conserva anche la documentazione che dimostra la spesa e il rispetto delle condizioni per la detrazione o deduzione. Un riepilogo visualizzato online non sostituisce automaticamente la ricevuta di pagamento o il documento fiscale richiesto dalla specifica agevolazione.
Gli errori più comuni dopo l’invio
Confondere “calcolato” con “inviato”: una dichiarazione preparata non è necessariamente una dichiarazione trasmessa.
Non scaricare la ricevuta: il riepilogo sullo schermo può non essere sufficiente per dimostrare l’esito dell’invio.
Guardare soltanto il credito: vanno controllati anche sostituto, acconti, addizionali e dati anagrafici.
Inviare un secondo modello senza diagnosi: una nuova trasmissione può creare confusione e non risolve ogni tipo di errore.
Usare il 730 integrativo a caso: ogni tipo di integrativo ha presupposti e tempi propri.
Ignorare la busta paga: il risultato del 730 va confrontato con il cedolino effettivo, non soltanto con la previsione del portale.
Checklist finale dopo l’invio del 730/2026
Apri l’area riservata e trova la ricevuta con riferimento “73026”.
Controlla che la ricevuta abbia un esito coerente con un invio acquisito.
Scarica la copia del modello e il prospetto 730-3.
Verifica credito o debito e confronta il risultato con la tua situazione.
Controlla il sostituto d’imposta oppure l’opzione “senza sostituto”.
Monitora cedolino, rimborso, trattenuta o pagamento F24 secondo il caso.
Se trovi un errore, identifica prima il tipo di problema e la scadenza applicabile.
Conserva ricevute, dichiarazione, 730-3 e documenti giustificativi.
In sintesi
Controllare il 730/2026 dopo l’invio significa seguire una sequenza precisa: prima la ricevuta, poi i dati e il 730-3, quindi il sostituto d’imposta e l’effettivo conguaglio. Se emerge un errore, la soluzione non è sempre l’annullamento: per il 2026 il termine del 22 giugno è già passato e le alternative dipendono dal tipo di correzione. Le fonti ufficiali da consultare sono il portale della dichiarazione precompilata, le pagine dell’Agenzia sulle ricevute, sui pagamenti e sulle operazioni successive alla presentazione, oltre alle istruzioni aggiornate per il 730 integrativo.