Home
» Wiki
»
TARI a Rimini: come fare voltura, cessazione e variazione senza errori
TARI a Rimini: come fare voltura, cessazione e variazione senza errori
Quando cambia chi occupa un immobile, quando si lascia una casa o quando cambiano superficie, numero degli occupanti o condizioni dell’utenza, la TARI non si aggiorna automaticamente in ogni situazione. A Rimini la gestione delle dichiarazioni TARI è in capo direttamente al Comune, mentre Hera gestisce i servizi ambientali di raccolta, trasporto e trattamento dei rifiuti. Questa distinzione è importante perché evita uno degli errori più comuni: rivolgersi a Hera per modificare l’intestazione fiscale della TARI.
Le informazioni qui riportate sono state verificate sulle pagine e sui moduli ufficiali del Comune di Rimini disponibili a settembre 2026. Il Comune indica che le dichiarazioni di inizio, variazione e cessazione devono essere presentate entro 90 giorni dall’evento. Per i dettagli operativi conviene usare sempre la pagina ufficiale TARI del Comune di Rimini e la relativa modulistica TARI.
Voltura TARI a Rimini: esiste davvero una pratica unica?
Nel linguaggio quotidiano si parla spesso di “voltura TARI” per indicare il passaggio dell’utenza da una persona a un’altra. Nei moduli ufficiali del Comune di Rimini, però, per le utenze domestiche le opzioni previste sono inizio, variazione e cessazione, e il modello chiede di selezionarne una sola. Questo significa che, quando cambia il soggetto che possiede o detiene l’immobile, il passaggio non va interpretato automaticamente come una semplice modifica del nome sullo stesso rapporto.
Il modello comunale chiarisce infatti che, in caso di cessazione, può essere indicato il nuovo possessore o detentore se conosciuto; inoltre, se un familiare o erede chiude la posizione di un contribuente deceduto e continua a occupare l’immobile, deve eventualmente presentare anche una dichiarazione di inizio a proprio nome. Per le attività non domestiche il Comune precisa analogamente che, in caso di subingresso da parte di un altro soggetto, quest’ultimo deve presentare una propria dichiarazione di inizio.
Azione utile: se con “voltura” intendi che un vecchio intestatario esce e un nuovo soggetto entra, prepara in pratica due posizioni coerenti: cessazione per chi non detiene più l’immobile e inizio per chi lo prende in possesso o detenzione, quando entrambe sono dovute.
Prima di comunicare un cambio di intestazione, raccogli i documenti che provano da quando è iniziato o terminato il possesso o la detenzione dell’immobile.
Quale pratica scegliere: inizio, variazione o cessazione?
Situazione
Pratica normalmente pertinente
Cosa controllare
Entri in una nuova abitazione o inizi a detenere un immobile
Inizio
Data effettiva di inizio, titolo di possesso o detenzione, dati catastali e superficie
Cambia un dato di una posizione TARI già esistente
Variazione
Tipo di variazione: superficie, occupanti, riduzione o altri dati rilevanti
Vendi, lasci un immobile o termina il tuo diritto di detenzione
Cessazione
Data effettiva e documento che la dimostra
Ti trasferisci da una casa a un’altra nel Comune di Rimini
Cessazione della vecchia + inizio della nuova, se ricorrono i presupposti
Le due pratiche sono distinte
Un altro equivoco frequente riguarda il cambio di residenza anagrafica: non va dato per scontato che da solo chiuda sempre la posizione TARI. Il presupposto del tributo è il possesso o la detenzione di locali o aree suscettibili di produrre rifiuti urbani. Perciò ciò che conta è la situazione concreta dell’immobile e la data in cui cambia il possesso o la detenzione.
Azione utile: identifica prima l’evento reale e la sua data, poi scegli il tipo di dichiarazione. Evita di compilare una “variazione” se, in realtà, un soggetto ha cessato del tutto di detenere l’immobile e un altro ne è diventato il nuovo occupante.
Come compilare il modello TARI per utenza domestica
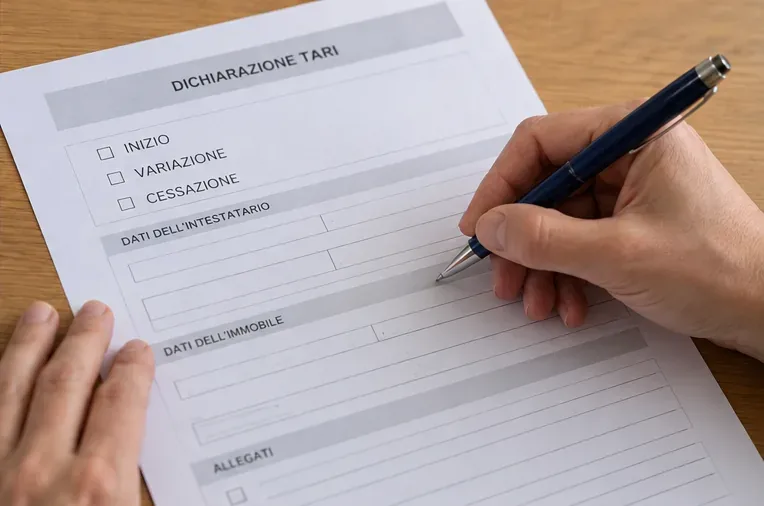
Il modello ufficiale per le utenze domestiche richiede i dati del contribuente e, quando diverso, quelli del dichiarante. La data dell’inizio, della variazione o della cessazione è obbligatoria. Nella parte relativa all’immobile vengono richiesti indirizzo, riferimenti catastali e superficie calpestabile; il modello prevede anche una sezione dedicata agli occupanti.
Per una variazione di superficie in diminuzione, il modulo specifica che va allegata la planimetria con il dettaglio della superficie tassabile dichiarata e di quella eventualmente esclusa. Se invece si comunica una cessazione, è opportuno allegare la documentazione che prova la data dichiarata, per esempio rogito, contratto di locazione o comodato. Il modulo prevede che, in assenza di documenti, la dichiarazione possa valere come autocertificazione sotto la responsabilità del dichiarante.
Azione utile: compila il modulo partendo dai documenti reali dell’immobile, non dalla memoria. Verifica soprattutto data, civico e interno, foglio, particella, subalterno, superficie e titolo in base al quale possiedi o detieni l’immobile.
Il modello comunale distingue tra inizio, variazione e cessazione: scegliere la voce coerente con l’evento evita richieste di integrazione.
Cessazione TARI: quando comunicarla e cosa allegare
La cessazione serve a comunicare che è terminato il possesso o la detenzione dell’immobile. È il caso tipico di un inquilino che riconsegna l’alloggio, di un proprietario che vende e non mantiene più la disponibilità del bene, oppure di altri casi in cui viene meno il presupposto TARI per quel contribuente.
Il Comune indica un termine di 90 giorni dalla data della cessazione. Lo stesso termine vale per inizio e variazione. Sul modulo domestico il Comune chiede anche, se conosciuti, i dati del nuovo possessore o detentore e del proprietario. Questo non significa che il nuovo soggetto sia automaticamente registrato senza una propria dichiarazione quando questa è necessaria.
Azione utile: conserva un documento datato che dimostri quando hai lasciato l’immobile: verbale di riconsegna, risoluzione o scadenza del contratto, rogito o altro documento coerente con la situazione. Indica la stessa data in tutti gli allegati per evitare incongruenze.
Variazione TARI: quali cambiamenti rientrano nel modello
Per le utenze domestiche il modello comunale prevede espressamente la variazione della superficie, del numero degli occupanti e della riduzione tariffaria. Altri cambiamenti possono richiedere una verifica con l’Ufficio TARI, soprattutto se incidono sul titolo di detenzione o sul soggetto passivo.
C’è un punto importante: il modulo ufficiale specifica che, se una variazione viene presentata oltre il termine decadenziale di 90 giorni dal suo verificarsi, essa ha effetto dalla data di presentazione e non è retroattiva. Questa indicazione è particolarmente rilevante quando la variazione potrebbe ridurre l’importo dovuto.
Azione utile: non aspettare l’arrivo del successivo avviso TARI per segnalare una variazione. Se il numero degli occupanti, la superficie tassabile o una condizione di riduzione è cambiata, controlla subito la data dell’evento e presenta la dichiarazione entro i 90 giorni.
Come inviare la dichiarazione al Comune
La pagina ufficiale TARI del Comune indica che le pratiche di inizio, variazione, cessazione, rimborso e altre istanze possono essere trasmesse telematicamente all’indirizzo PEC ufficio.tributi@pec.comune.rimini.it. Il Comune precisa che questo indirizzo riceve anche messaggi inviati da un normale indirizzo e-mail, quindi non è indispensabile possedere una casella PEC per utilizzare quel recapito.
Il modello domestico riporta inoltre la possibilità di presentazione tramite fax, raccomandata oppure allo sportello TARI di via Ducale 7, previo appuntamento. Poiché modalità e orari possono cambiare, prima di recarti di persona conviene controllare la pagina di servizio aggiornata.
Azione utile: nell’invio telematico allega il modulo firmato, la copia del documento di identità e i documenti probatori pertinenti. Nel testo del messaggio indica chiaramente nome, codice fiscale, indirizzo dell’immobile e tipo di pratica.
Le pratiche TARI possono essere trasmesse all’indirizzo PEC dell’Ufficio Tributi indicato dal Comune, anche da un normale indirizzo e-mail.
Presentazione allo sportello: cosa portare
Per l’assistenza in presenza, il Comune indica gli sportelli TARI di via Ducale 7. La pagina di servizio riporta apertura il lunedì e mercoledì dalle 9:00 alle 12:30 e il giovedì dalle 9:00 alle 15:00, con prenotazione. Per informazioni sono indicati il numero verde 800 106300 e il numero 0541 704639; l’e-mail informativa è tassarifiuti@comune.rimini.it.
Il Comune consiglia di presentarsi con documento di identità, eventuale delega, documentazione utile alla compilazione e, se già predisposta, la dichiarazione compilata. Gli orari sopra riportati erano pubblicati sul sito comunale consultato a settembre 2026: prima di uno spostamento è prudente verificarli nuovamente online.
Azione utile: se hai un caso non standard — per esempio eredità, più comproprietari, attività ricettiva, passaggio tra soggetti giuridici o superfici non semplici da determinare — chiedi all’Ufficio TARI quale dichiarazione sia corretta prima di inviarla.
Per la consegna allo sportello è utile portare modulo, documento di identità ed eventuali prove della data di inizio, variazione o cessazione.
Tre errori comuni da evitare
1. Pensare che Hera gestisca anche l’intestazione TARI
Hera svolge i servizi ambientali, ma il Comune di Rimini dichiara di gestire direttamente tariffe e rapporto con gli utenti TARI, comprese le dichiarazioni. Per tessere e dotazioni di conferimento rifiuti, invece, può essere necessario rivolgersi a Hera.
Azione utile: per variazioni fiscali TARI usa i canali del Comune; per Carta Smeraldo, contenitori e servizi di raccolta verifica i canali Hera.
2. Chiamare “voltura” una semplice variazione senza verificare chi è il contribuente
Se cambia solo un dato della stessa posizione, può trattarsi di variazione. Se invece cambia il soggetto che detiene l’immobile, il caso può richiedere cessazione del precedente contribuente e inizio del nuovo.
Azione utile: verifica chi era il contribuente prima dell’evento e chi possiede o detiene l’immobile dopo l’evento.
3. Aspettare troppo per una variazione che riduce la TARI
Il modello comunale avverte che una variazione tardiva, oltre i 90 giorni, produce effetti dalla data di presentazione e non retroattivamente. Rimandare può quindi avere conseguenze economiche.
Azione utile: registra la data dell’evento e invia la dichiarazione entro il termine, conservando una prova dell’invio.
Come controllare che la pratica sia stata recepita
Dopo la trasmissione, conserva il messaggio inviato, gli allegati e l’eventuale protocollo o riscontro del Comune. Il Comune mette inoltre a disposizione la piattaforma Linkmate, accessibile con SPID o CIE, per consultare la propria posizione contributiva e i pagamenti. Linkmate è utile per il controllo della posizione, ma la pagina comunale continua a indicare la modulistica e l’invio all’Ufficio TARI come canale per le dichiarazioni.
Azione utile: dopo un tempo ragionevole verifica che l’indirizzo, l’intestatario e gli importi nei successivi inviti al pagamento siano coerenti con quanto dichiarato. Se noti differenze, contatta l’Ufficio TARI citando la data di invio e l’eventuale numero di protocollo.
Nota aggiornata sulle scadenze TARI 2026
Per il 2026 il Comune di Rimini ha spostato la prima rata dell’acconto al 31 luglio; l’acconto poteva essere suddiviso anche tra 31 luglio e 30 settembre, mentre il saldo/conguaglio ha scadenza 16 dicembre. Il Comune ha inoltre comunicato a luglio 2026 che le tariffe TARI 2026 restano invariate rispetto all’anno precedente. Queste scadenze di pagamento sono però distinte dal termine di 90 giorni previsto per le dichiarazioni di inizio, variazione e cessazione.
Azione utile: non confondere il calendario dei pagamenti con quello delle comunicazioni. Una pratica di cessazione o variazione va presentata quando si verifica l’evento, rispettando il relativo termine, anche se il prossimo avviso TARI arriverà mesi dopo.