Home
» Wiki
»
TARI a Padova: come fare subentro (voltura), cessazione e variazione senza errori
TARI a Padova: come fare subentro (voltura), cessazione e variazione senza errori
Se devi cambiare l’intestatario della TARI a Padova, lasciare un immobile o correggere i dati di un’utenza già attiva, la regola più importante è questa: la dichiarazione va presentata ad AcegasApsAmga entro 90 giorni solari dall’evento che ha fatto nascere, modificare o cessare l’obbligo. Sul sito del Comune, quella che spesso viene chiamata “voltura TARI” è indicata come subentro. La cessazione serve invece a chi non possiede o non detiene più l’immobile; la variazione serve quando l’utenza resta attiva ma cambiano elementi già dichiarati.
Il gestore della TARI per il Comune di Padova è AcegasApsAmga. Le indicazioni operative riportate qui sono state verificate sulla pagina comunale TARI e sul Regolamento comunale disponibile online. Per controllare eventuali aggiornamenti successivi, conviene usare sempre la pagina ufficiale TARI del Comune di Padova e il Regolamento comunale TARI.
Prima decisione: subentro, cessazione o variazione?
La scelta corretta dipende da ciò che è realmente cambiato. Non è utile partire dal nome che si usa informalmente (“voltura”) se poi il caso concreto è una cessazione o una semplice variazione. Il risultato da ottenere è che l’utenza TARI rifletta chi detiene l’immobile, da quale data e con quali dati.
Situazione
Pratica da valutare
Obiettivo
Entri in una casa o in un locale prima intestato a un’altra persona
Subentro/attivazione
Aprire la tua posizione TARI dalla data corretta
Lasci definitivamente l’immobile e non ne hai più il possesso o la detenzione
Cessazione
Chiudere l’utenza precedente
Resti nello stesso immobile, ma cambiano dati rilevanti
Variazione
Aggiornare la posizione senza chiuderla
Esempio concreto: Marco lascia un appartamento il 30 giugno e Lucia inizia a detenerlo dal 1° luglio. Marco ha interesse a presentare la cessazione; Lucia deve presentare il subentro/attivazione. Non si tratta necessariamente di un unico passaggio automatico tra i due nominativi: ciascuna posizione deve essere coerente con la propria data di cessazione o inizio.
Prima di compilare la dichiarazione, confronta la data reale dell’evento con i documenti che la dimostrano: contratto, disponibilità dell’immobile e precedente avviso TARI possono aiutare a evitare incongruenze.
Il termine da ricordare: 90 giorni solari
L’articolo 14 del Regolamento TARI di Padova prevede che la dichiarazione sia presentata entro 90 giorni solari dalla data in cui inizia il possesso o la detenzione, si verifica una variazione di quanto dichiarato oppure termina il possesso o la detenzione. Lo stesso termine è richiamato nella pagina TARI del Comune.
Questo significa che non è prudente aspettare la bolletta successiva per capire se il sistema si è aggiornato. Se sai già che l’evento è avvenuto, prepara la dichiarazione e conserva la prova dell’invio. La ricevuta è importante soprattutto se in futuro devi dimostrare quando hai comunicato la modifica.
Come fare il subentro, cioè la “voltura” TARI
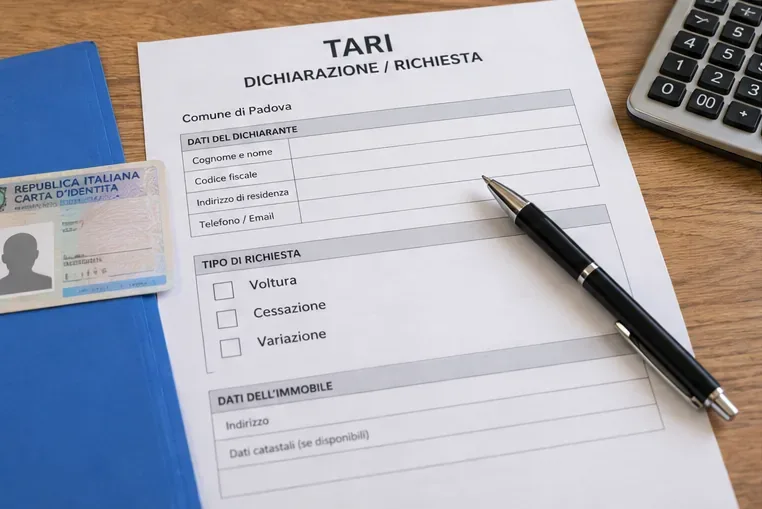
Se stai entrando in un immobile già utilizzato da un’altra persona, cerca nella modulistica TARI di AcegasApsAmga la dichiarazione prevista per attivazione/subentro. Nella terminologia del Comune, “subentro” è il riferimento più utile da cercare.
Che cosa preparare
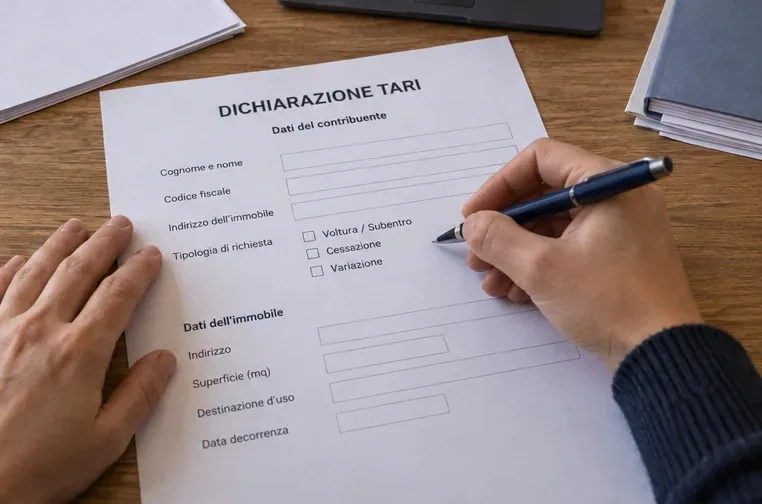
Prima della compilazione, raccogli i dati anagrafici dell’intestatario, il codice fiscale, l’indirizzo dell’immobile, la data da cui ne hai il possesso o la detenzione e i dati richiesti dal modulo per identificare l’utenza. A seconda della situazione, può essere utile avere a portata di mano il contratto di locazione, l’atto o altro documento che dimostri la disponibilità dell’immobile. Non allegare documenti “a caso”: segui ciò che chiede il modulo corrente.
Per le utenze domestiche residenti, il numero degli occupanti è collegato anche alle risultanze anagrafiche. Il Regolamento prevede inoltre casi in cui il numero può essere determinato diversamente, purché vi sia una dichiarazione e documentazione idonea. Per le utenze non residenti, il regolamento applica in via generale un numero convenzionale di due occupanti, salvo diversa indicazione supportata.
Compila tutti i campi previsti dal modulo corrente e indica con precisione la data di decorrenza: è uno dei dati più importanti per collegare la pratica all’evento reale.
Come fare la cessazione TARI a Padova
La cessazione va usata quando termina il presupposto della tassa, cioè quando non possiedi o non detieni più i locali o le aree che avevi dichiarato. Un semplice periodo di assenza non equivale automaticamente a cessazione: conta la situazione giuridica e di fatto dell’immobile.
Il Regolamento comunale stabilisce che la cessazione dà diritto al rimborso della tariffa dalla data in cui è avvenuta. Se però la dichiarazione viene presentata tardi, il riferimento diventa in linea generale la data di presentazione, salvo il diritto dell’interessato a dimostrare che il presupposto impositivo non esisteva già nei periodi precedenti. Per questo, in una cessazione la qualità del risultato dipende molto da due elementi: data corretta e prova documentale coerente.
Esempio: se riconsegni le chiavi al proprietario il 31 agosto e il contratto termina in quella data, non aspettare dicembre per comunicare la cessazione. Presentarla entro 90 giorni riduce il rischio di dover poi ricostruire a posteriori il periodo in cui non eri più soggetto alla TARI per quell’immobile.
Quando serve una variazione
La variazione è la scelta appropriata quando l’utenza resta in essere ma cambiano dati che incidono sulla posizione già dichiarata. Può riguardare, per esempio, elementi relativi all’immobile, alla superficie assoggettata, alla destinazione d’uso o alla composizione degli occupanti nei casi in cui il dato debba essere dichiarato.
Il punto pratico è non confondere una variazione con una chiusura. Se continui a detenere lo stesso immobile, una cessazione può creare una posizione incoerente; viceversa, se hai lasciato definitivamente l’immobile, una semplice variazione potrebbe non rappresentare correttamente l’evento.
Se la modifica comporta una riduzione o un’esclusione, non dare per scontato che il beneficio venga riconosciuto automaticamente per periodi precedenti. Il Regolamento prevede che le richieste di riduzione del tributo o di esclusione di superfici possano essere presentate in ogni momento, con effetti dalla data di presentazione della domanda. Per casistiche particolari è quindi importante leggere il modulo e la disciplina specifica prima di inviare.
Prima della firma, controlla che il tipo di richiesta scelto corrisponda davvero al caso: subentro per una nuova posizione, cessazione per la chiusura e variazione per modifiche di un’utenza ancora attiva.
Dove inviare la dichiarazione TARI
La pagina ufficiale del Comune di Padova indica attualmente tre modalità operative per presentare la modulistica TARI ad AcegasApsAmga:
posta elettronica: tari@cert.acegasapsamga.it; la pagina comunale specifica che l’indirizzo è utilizzabile anche da una casella non certificata;
raccomandata A/R: AcegasApsAmga S.p.A. T.A.R.I., Corso Stati Uniti 5/A, 35127 Padova;
sportello fisico: Sottopassaggio Mario Saggin 3, con accesso su prenotazione tramite il Servizio Clienti TARI al numero 800 955 988.
La stessa pagina comunale riporta, al momento della verifica, gli orari dello sportello: lunedì 8:15–15:00, mercoledì 8:15–12:45 e venerdì 8:15–12:15. Orari e sedi possono cambiare, quindi è sensato ricontrollarli sul sito ufficiale poco prima di recarsi allo sportello.
Il Regolamento comunale ammette inoltre la presentazione diretta agli uffici, la raccomandata A/R e l’invio telematico secondo le modalità previste. Per l’operatività quotidiana, però, conviene seguire i canali più aggiornati pubblicati nella pagina TARI del Comune.
Come capire se la pratica è stata gestita bene
Non basta “aver mandato qualcosa”. Un buon risultato si riconosce da controlli concreti:
hai usato il modulo corretto per subentro, cessazione o variazione;
la data indicata coincide con quella reale documentabile;
il modulo è completo e firmato dove richiesto;
hai conservato una prova di invio o consegna;
nei documenti successivi non compaiono incongruenze evidenti su intestatario, indirizzo, superficie o periodo;
se arriva un avviso TARI successivo, controlli che tenga conto della pratica invece di presumere che ogni aggiornamento sia automatico.
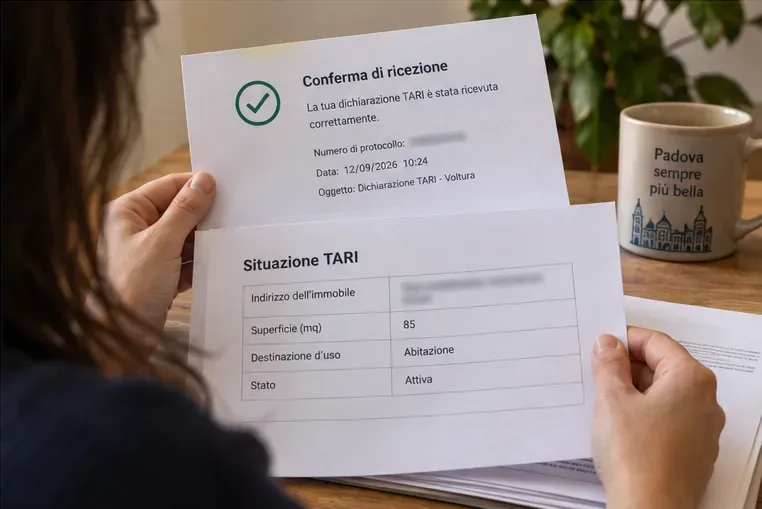
Il Comune segnala anche uno sportello online TARI tramite il quale, nell’area personale, è possibile visualizzare e scaricare avvisi e documenti emessi dal 1° gennaio 2023, consultare l’estratto conto, lo stato dei pagamenti e alcuni dati del profilo, tra cui tariffa e metri quadrati soggetti a tassazione. È uno strumento utile per il controllo successivo, ma non va confuso con la prova che una dichiarazione sia stata presentata correttamente.
Dopo l’invio, conserva la ricevuta e confronta i dati della posizione con la situazione reale. L’obiettivo non è solo trasmettere il modulo, ma ottenere una posizione TARI coerente.
Quando fermarsi e chiedere verifica al gestore
Ci sono situazioni in cui è meglio non forzare una risposta “standard”: comproprietà o più detentori, successioni, locazioni molto brevi, locali con usi diversi, variazioni di superficie controverse, attività non domestiche o richieste di riduzione/esenzione. Anche il caso di una persona che mantiene la disponibilità dell’immobile pur trasferendo la residenza altrove può richiedere una valutazione diversa da una semplice cessazione.
In questi casi, il criterio utile è verificare chi possiede o detiene realmente l’immobile e da quale data, perché il presupposto TARI non coincide necessariamente con il solo cambio anagrafico. Se i documenti non consentono di stabilirlo con chiarezza, contatta il Servizio Clienti TARI prima di inviare una dichiarazione potenzialmente errata.
Checklist finale
Individua l’evento: nuovo ingresso, uscita definitiva o modifica dei dati.
Conta 90 giorni solari dalla data dell’evento.
Scarica la modulistica TARI aggiornata tramite i riferimenti ufficiali.
Compila dati personali, immobile, decorrenza e informazioni richieste.
Allega solo i documenti pertinenti indicati dal modulo o necessari a dimostrare il caso.
Invia tramite uno dei canali ufficiali e conserva la ricevuta.
Controlla successivamente avvisi, estratto conto e dati dell’utenza.
In sintesi, per la TARI a Padova la “voltura” va letta soprattutto come subentro: chi entra presenta la propria dichiarazione, chi esce presenta la cessazione e chi resta ma cambia condizioni presenta una variazione. Fare la pratica entro 90 giorni, indicare una data verificabile e conservare la prova dell’invio sono le tre azioni che riducono maggiormente il rischio di errori amministrativi.