Novità 2026: per lo sportello TARI di Messina serve la prenotazione
La novità operativa più utile da conoscere nel 2026 riguarda l’accesso allo sportello. Dal 1° aprile 2026 il Servizio Gestione Tariffa Rifiuti Solidi Urbani del Comune di Messina riceve il pubblico esclusivamente su appuntamento. Il Comune lo ha comunicato il 23 marzo e lo ha ribadito il 20 agosto 2026, correggendo un precedente avviso che poteva far pensare a giornate di accesso libero.
Chi vuole consegnare una pratica di persona o chiarire un caso particolare deve quindi prenotare prima di recarsi all’ufficio. La prenotazione può essere effettuata tramite il servizio appuntamenti del Comune di Messina, selezionando il Dipartimento Servizi Tributari, oppure utilizzando i recapiti indicati dal Comune: 090 7724504 e numero verde 800 042222. L’avviso del marzo 2026 indica ricevimento dal lunedì al venerdì, con aperture mattutine e, il martedì e il giovedì, anche pomeridiane. Prima di partire è comunque prudente controllare la disponibilità effettiva in fase di prenotazione.
La conferma più recente sulle modalità di accesso è disponibile nell’avviso TARI del 20 agosto 2026 del Comune di Messina. Questa modifica riguarda il ricevimento fisico: non cambia, di per sé, la distinzione tra dichiarazione di inizio, variazione e cessazione prevista dal regolamento comunale.
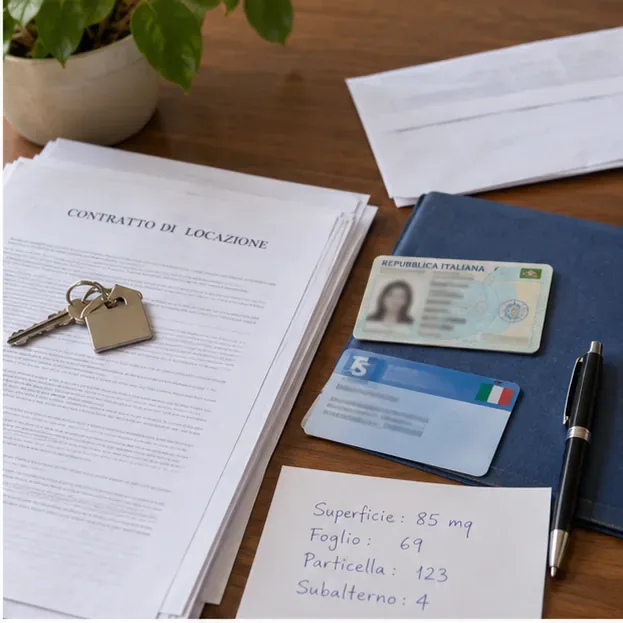
Prima di compilare la dichiarazione è utile riunire l’ultima comunicazione TARI, i dati dell’immobile e i documenti che spiegano il cambiamento da comunicare.
Voltura, variazione e cessazione: non sono la stessa cosa
Nel linguaggio quotidiano si usa spesso la parola “voltura” per indicare il passaggio della TARI da una persona a un’altra. Nei moduli ufficiali del Comune di Messina, però, la struttura è diversa: la dichiarazione per le utenze domestiche prevede le voci “prima occupazione (nuova utenza)”, “variazione rispetto alla dichiarazione iniziale” e “cessazione dell’utenza”. Il modulo comunale consultato è la versione 4.3 del 18 giugno 2025.
Questo dettaglio è importante perché evita un errore frequente: cercare un modulo separato chiamato “voltura” quando, a seconda della situazione, il passaggio di intestazione può richiedere la cessazione della posizione del precedente occupante e la dichiarazione di nuova occupazione del subentrante. Nei casi di successione, tutela o situazioni non standard, il modulo domestico prevede anche campi dedicati a erede o tutore legale. Se la posizione è complessa, è meglio chiedere all’ufficio quale combinazione di dichiarazioni utilizzare invece di scegliere una voce solo in base al nome.
| Situazione | Pratica da valutare | Obiettivo |
|---|
| Entri in un immobile e diventi il soggetto che lo possiede o detiene | Prima occupazione / nuova utenza | Aprire la posizione TARI collegata all’immobile |
| Il precedente intestatario lascia l’immobile e subentra un’altra persona | Cessazione del precedente soggetto + nuova occupazione del subentrante, secondo il caso concreto | Allineare la posizione TARI al nuovo detentore o possessore |
| Resta lo stesso contribuente, ma cambiano dati rilevanti | Variazione | Aggiornare superficie, occupanti, uso, agevolazioni o altri elementi che incidono sul tributo |
| Non possiedi né detieni più i locali | Cessazione | Comunicare la fine del presupposto TARI |
1. Come gestire una “voltura” TARI a Messina
Per prima cosa bisogna capire che cosa è realmente cambiato. La TARI è collegata al possesso o alla detenzione di locali o aree suscettibili di produrre rifiuti urbani. Se, per esempio, un inquilino lascia un appartamento e ne entra un altro, non si tratta semplicemente di cambiare un nome su una bolletta: dal punto di vista dichiarativo cessano le condizioni riferite al primo soggetto e ne iniziano di nuove per il secondo.
Per questo il percorso pratico più coerente con i moduli comunali è verificare se il vecchio intestatario deve presentare una cessazione e se il nuovo occupante deve presentare una dichiarazione di prima occupazione. Non è corretto presumere che ogni subentro venga gestito automaticamente come “voltura”. Il Comune può già disporre di informazioni anagrafiche o catastali, ma il regolamento impone al contribuente di dichiarare le circostanze rilevanti.
Nel caso di un erede o di un tutore legale, il modulo per utenze domestiche contiene uno spazio specifico per indicare l’intestatario originario e prevede l’allegazione della documentazione che dimostra il titolo. Questa è una situazione in cui conviene leggere attentamente il modulo aggiornato e, se necessario, chiedere conferma al Servizio TARI prima dell’invio.
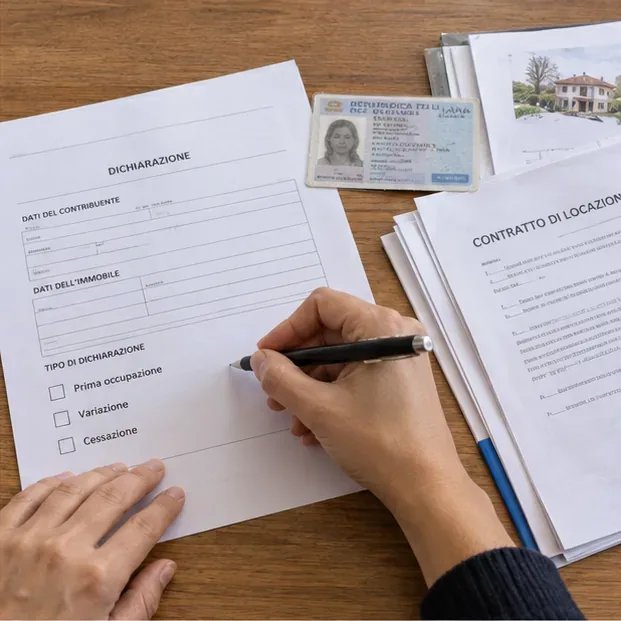
Il modulo comunale distingue prima occupazione, variazione e cessazione: la scelta dipende dal fatto concreto, non dal termine informale “voltura”.
2. Quando fare una variazione TARI
La variazione serve quando la posizione continua a esistere ma cambia un elemento che può modificare l’applicazione della tassa. Il Regolamento TARI 2025 del Comune di Messina, approvato con deliberazione del Consiglio comunale n. 72 del 1° aprile 2025, prevede che la dichiarazione resti valida anche per gli anni successivi finché non intervengono modificazioni dei dati dichiarati dalle quali può derivare un diverso ammontare del tributo.
Per un’utenza domestica, tra le informazioni rilevanti rientrano i dati del possessore o detentore, i dati catastali, l’indirizzo completo, la superficie calpestabile, la destinazione d’uso dei locali, il numero degli occupanti quando necessario, i soggetti non residenti che occupano l’immobile, la data in cui si verifica la variazione e l’eventuale nascita o cessazione dei requisiti per riduzioni, agevolazioni o esenzioni.
Per un’utenza non domestica, il regolamento richiede anche elementi propri dell’attività: denominazione o ragione sociale, codice fiscale e partita IVA, codice ATECO, PEC, rappresentanti, destinazione d’uso dei locali e, se applicabile, indicazione delle superfici che producono rifiuti speciali non assimilati agli urbani.
Il termine indicato dal regolamento 2025 per la dichiarazione di variazione è di 60 giorni dal momento in cui si verifica la modifica. È quindi consigliabile non aspettare l’arrivo dell’avviso di pagamento successivo per controllare se la posizione è stata aggiornata.
3. Come fare la cessazione TARI
La cessazione va presentata quando viene meno il possesso o la detenzione dei locali o delle aree soggette alla TARI. Non basta, quindi, smettere di vivere stabilmente nell’immobile se si continua ad averne la disponibilità in condizioni che mantengono il presupposto del tributo. La dichiarazione deve indicare gli elementi utili a provare la cessazione.
Il regolamento comunale 2025 stabilisce che, quando la cessazione viene presentata nei termini, il contribuente ha diritto all’abbuono o al rimborso della parte di tributo relativa al periodo successivo, a decorrere dal giorno seguente a quello in cui la cessazione si è verificata. Lo stesso articolo precisa inoltre che, in caso di mancata presentazione della dichiarazione di cessazione entro 90 giorni, il tributo può comunque risultare non dovuto se il contribuente dimostra di non aver continuato il possesso o la detenzione oppure se il tributo è stato assolto dal soggetto subentrante, tramite dichiarazione o recupero d’ufficio.
In pratica, la documentazione deve rendere credibile e verificabile la data in cui è terminata la disponibilità dell’immobile. A seconda del caso possono essere pertinenti, per esempio, documenti relativi alla fine di una locazione, al trasferimento della disponibilità o ad altro fatto giuridico che spieghi la cessazione. Il regolamento non offre un elenco universale valido per ogni situazione: è quindi opportuno allegare ciò che dimostra concretamente il proprio caso e chiedere all’ufficio se vi sono dubbi.
Per il decesso del contribuente il regolamento prevede una regola specifica: i familiari conviventi o gli eredi devono presentare la dichiarazione di cessazione entro un anno dal decesso.
4. Quali documenti e dati preparare prima di inviare la pratica
Preparare tutto prima di iniziare riduce il rischio di inviare una dichiarazione incompleta. Per una pratica domestica conviene avere a disposizione almeno:
- codice fiscale e dati anagrafici del dichiarante;
- eventuale codice utente riportato nelle comunicazioni del Comune;
- indirizzo completo dell’immobile e dati catastali;
- superficie calpestabile e destinazione d’uso;
- data esatta di inizio, variazione o cessazione;
- dati degli occupanti quando richiesti;
- documenti che provano il titolo o il cambiamento dichiarato;
- documento di identità, soprattutto per gli invii nei quali il regolamento ne richiede l’allegazione;
- eventuale documentazione di erede o tutore legale.
Il modulo deve essere sottoscritto. Il regolamento specifica che, se la dichiarazione viene inviata per posta elettronica o PEC, deve comunque essere firmata, anche con firma digitale.
Lo sportello telematico è uno dei canali previsti per inoltrare le pratiche; prima dell’invio conviene controllare allegati, firma e dati dell’immobile.
5. Dove presentare la dichiarazione
L’articolo 29 del regolamento TARI ammette più canali: sportello online, consegna diretta, posta raccomandata A/R, posta elettronica o PEC. Sono considerate valide anche le dichiarazioni presentate agli uffici comunali decentrati, purché rispettino le condizioni previste dal regolamento.
Per i servizi telematici il Comune rimanda allo Sportello Telematico TARI del Comune di Messina. La pagina è il punto di accesso indicato anche nelle comunicazioni ufficiali comunali per le pratiche TARI. Al momento della verifica, alcune pagine interne del portale potevano non essere raggiungibili dagli strumenti di consultazione automatica; per questo è prudente usare il collegamento ufficiale del Comune e seguire le opzioni mostrate al momento dell’accesso.
Per chi preferisce lo sportello fisico, nel 2026 resta fondamentale la prenotazione preventiva. Il comunicato del 23 marzo 2026 indica come canali di prenotazione il servizio online comunale, il numero 090 7724504 e il numero verde 800 042222.
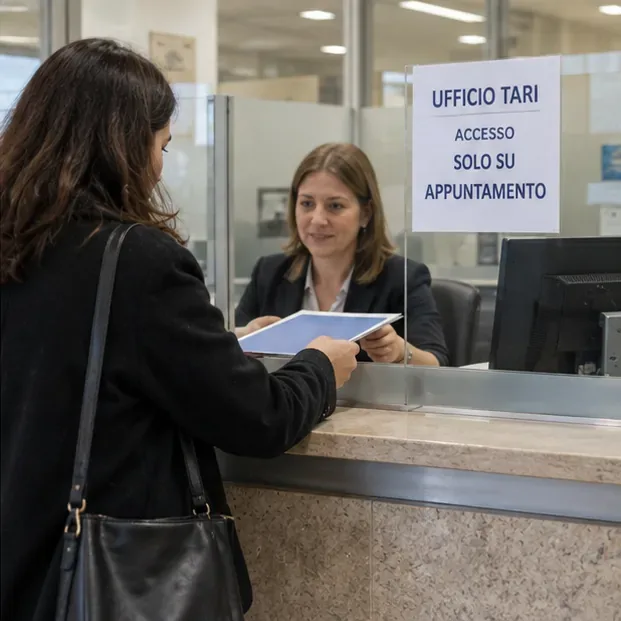
Dal 1° aprile 2026 il ricevimento del Servizio TARI comunale avviene solo su appuntamento, secondo le comunicazioni ufficiali del Comune di Messina.
6. I termini da ricordare
I termini non sono identici per tutte le situazioni. Nel regolamento TARI 2025 del Comune di Messina:
- la dichiarazione iniziale deve essere presentata entro 60 giorni dall’inizio del possesso o della detenzione dei locali o delle aree assoggettabili al tributo;
- la dichiarazione di variazione va presentata entro 60 giorni dalla modifica;
- per la cessazione, l’articolo 29 disciplina espressamente gli effetti della presentazione e richiama un termine di 90 giorni ai fini della mancata dichiarazione, oltre alla possibilità di provare comunque che il possesso o la detenzione sono cessati;
- in caso di decesso del contribuente, familiari conviventi o eredi devono presentare la cessazione entro un anno.
È utile distinguere questi termini dalle scadenze di pagamento della TARI. Nel 2026 il Comune ha modificato il calendario dei versamenti, ma una proroga delle rate non equivale automaticamente a una proroga dei termini dichiarativi. Chi ha cambiato casa, ceduto un immobile o modificato i dati dell’utenza dovrebbe quindi occuparsi della dichiarazione senza attendere la successiva rata.
Errori da evitare
Confondere la voltura con una semplice correzione del nome
Se cambia il soggetto che possiede o detiene l’immobile, il fatto può richiedere una cessazione e una nuova dichiarazione, non una mera modifica anagrafica. La scelta va collegata alla situazione reale.
Presentare una cessazione senza elementi che la provano
Il regolamento richiede che la dichiarazione di cessazione contenga gli elementi utili a comprovarla. Una data scritta senza documentazione coerente può rendere necessari chiarimenti o integrazioni.
Aspettare l’avviso di pagamento per segnalare una variazione
L’obbligo dichiarativo nasce dal cambiamento, non dal momento in cui arriva l’avviso. Se cambiano dati che incidono sulla TARI, è meglio rispettare il termine previsto dal regolamento e conservare la prova dell’invio.
Andare allo sportello senza prenotare
Nel 2026 questa è una delle cause più semplici di viaggio a vuoto. Il Comune ha confermato che il ricevimento TARI avviene esclusivamente su appuntamento.
Checklist finale prima dell’invio
- Ho identificato correttamente se si tratta di nuova occupazione, variazione o cessazione?
- Se parlo di “voltura”, ho verificato quale pratica ufficiale corrisponde davvero al mio caso?
- Ho indicato la data effettiva dell’evento?
- Ho inserito dati catastali, superficie e indirizzo completi quando richiesti?
- Ho allegato documenti coerenti con il fatto dichiarato?
- La dichiarazione è firmata?
- Ho conservato ricevuta, protocollo, PEC o prova della spedizione?
- Se devo andare di persona, ho prenotato l’appuntamento?
In sintesi
Per gestire correttamente la TARI a Messina conviene partire dal fatto concreto. Se cambia il contribuente che occupa o detiene l’immobile, il termine “voltura” è utile nel linguaggio comune ma non corrisponde a una voce autonoma nel modulo domestico verificato: occorre capire se servono cessazione e nuova occupazione. Se resta lo stesso soggetto ma cambiano dati rilevanti, si presenta una variazione. Se termina il possesso o la detenzione, si presenta la cessazione con elementi idonei a provarla.
Le regole di riferimento qui riportate sono state verificate sul Regolamento TARI 2025 pubblicato dal Comune di Messina e sulle comunicazioni comunali disponibili fino a settembre 2026. Per casi particolari — successioni, più occupanti, attività economiche, situazioni catastali non allineate o contestazioni su annualità precedenti — è consigliabile utilizzare lo Sportello Telematico o chiedere indicazioni al Dipartimento Servizi Tributari prima di inviare una dichiarazione non adatta al caso.