Home
» Scopri
»
Previdenza complementare: cosa cambia dal 1° luglio 2026 e cosa deve fare chi viene assunto
Previdenza complementare: cosa cambia dal 1° luglio 2026 e cosa deve fare chi viene assunto
Dal 1° luglio 2026 la previdenza complementare entra più spesso nel primo colloquio tra lavoratore e datore di lavoro. Per i nuovi assunti del settore privato, infatti, il silenzio su come destinare il TFR può portare all’adesione automatica a una forma pensionistica complementare. Non significa che tutti i lavoratori debbano cambiare fondo o che chi è già iscritto venga spostato automaticamente: la novità riguarda soprattutto la scelta iniziale dei nuovi rapporti di lavoro e introduce più opzioni anche per il futuro trattamento pensionistico.
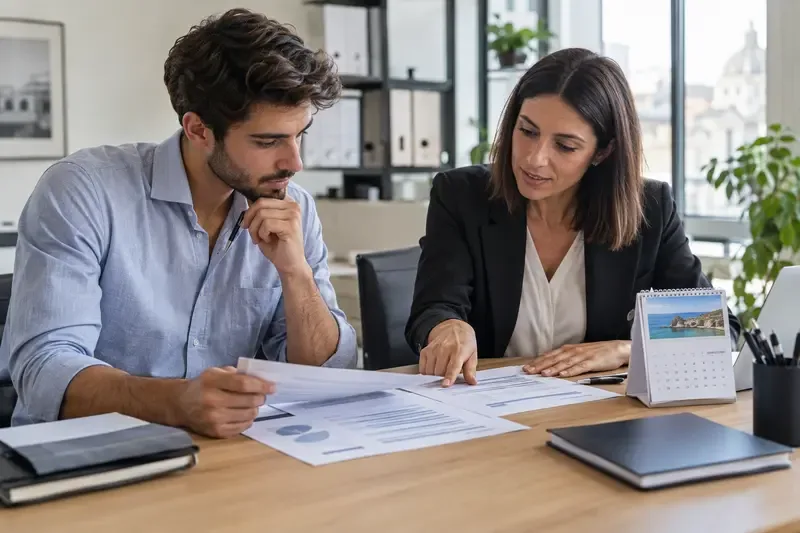
Un lavoratore appena assunto esamina con una consulente le informazioni su TFR e previdenza complementare prima di scegliere come destinare le somme.
Che cos’è la previdenza complementare?
La previdenza complementare è il sistema di risparmio previdenziale che affianca la pensione pubblica. Si realizza aderendo a un fondo pensione, cioè una forma autorizzata che raccoglie contributi e TFR e li investe secondo il comparto scelto o previsto dal fondo. L’obiettivo è costruire una prestazione aggiuntiva rispetto a quella erogata dall’assicurazione generale obbligatoria.
Il TFR, o trattamento di fine rapporto, è la somma che il lavoratore matura durante il rapporto di lavoro e che normalmente riceve alla cessazione. Destinarlo a un fondo pensione significa utilizzarlo per la posizione previdenziale complementare, invece di lasciarlo accantonato presso il datore di lavoro secondo le regole ordinarie. Questa scelta va distinta dal versamento volontario: il lavoratore può destinare il TFR, versare una propria quota e, quando previsto dal contratto collettivo o dal regolamento, ottenere anche un contributo del datore di lavoro.
Che cosa cambia esattamente dal 1° luglio 2026?
La disciplina introdotta dalla legge di bilancio 2026 rafforza l’adesione automatica alla previdenza complementare per i nuovi assunti del settore privato. Se il lavoratore non presenta una dichiarazione esplicita entro il termine previsto dopo la prima assunzione, il TFR maturando e i contributi previsti vengono indirizzati alla forma pensionistica collettiva collegata al contratto collettivo applicato.
La regola del fondo di destinazione segue una gerarchia precisa. Se il contratto collettivo nazionale, territoriale o aziendale individua un fondo, quello è il riferimento. Se nella stessa azienda sono presenti più forme collettive, in assenza di un diverso accordo aziendale viene considerato il fondo con il maggior numero di aderenti. Se non esiste un fondo collettivo applicabile, il TFR viene destinato alla forma residuale individuata dalla normativa ministeriale.
Il Ministero del Lavoro ha riepilogato le novità nella pagina dedicata alla previdenza complementare dal 1° luglio 2026. La data è importante: non si tratta di una migrazione generale dei lavoratori già occupati, ma di un nuovo meccanismo per la fase di ingresso e di scelta del lavoratore.
Chi viene assunto deve compilare il nuovo modulo TFR3?
Per i nuovi assunti del settore privato con inizio del rapporto successivo al 30 giugno 2026 è stato istituito il modulo TFR3. Il decreto interministeriale del 4 settembre 2026, pubblicato il 9 settembre 2026, disciplina il modulo collegato ai diritti di scelta del lavoratore e agli obblighi informativi del datore di lavoro. Il provvedimento è descritto nella comunicazione ufficiale sul decreto TFR3.
Il modulo non va trattato come una formalità da firmare senza lettura. Il datore di lavoro deve fornire informazioni sul contratto collettivo applicato, sul fondo individuato per l’adesione automatica, sulle alternative disponibili e sulle relative scadenze. Il lavoratore dovrebbe conservare una copia della dichiarazione consegnata e della documentazione ricevuta, in formato cartaceo o digitale secondo le modalità adottate dall’azienda.
Quali scelte si possono fare entro 60 giorni?
Il termine di riferimento è di 60 giorni dalla prima assunzione. Entro questo periodo, il lavoratore può valutare tre direzioni principali:
Non aderire automaticamente e lasciare il TFR presso il datore di lavoro, secondo la disciplina dell’articolo 2120 del Codice civile.
Scegliere una forma pensionistica complementare diversa da quella individuata dal contratto collettivo, verificando prima regole, costi e modalità di contribuzione.
Confermare l’adesione al fondo di riferimento, controllando quale quota di TFR e quali eventuali contributi del lavoratore e del datore di lavoro saranno versati.
La mancata dichiarazione entro i 60 giorni non equivale a una scelta irrevocabile per tutta la vita lavorativa. Il lavoratore può successivamente decidere di destinare il TFR futuro alla forma pensionistica preferita. Dopo il periodo minimo previsto, inoltre, la posizione può essere trasferita rispettando le condizioni della legge e del fondo; il trasferimento può consentire di conservare il contributo del datore di lavoro quando ne ricorrono i requisiti.
Un’attenzione particolare riguarda la contribuzione a carico del lavoratore. Secondo il riepilogo ministeriale, essa non è obbligatoria quando la retribuzione annua lorda, o RAL, è inferiore al valore dell’assegno sociale INPS. La RAL è la retribuzione lorda complessiva annuale indicata nel contratto, prima delle imposte e dei contributi. In ogni caso, il lavoratore deve verificare il proprio contratto collettivo e il regolamento del fondo: soglie, aliquote e diritti possono dipendere dalla situazione concreta.
Come prepararsi prima di scegliere?
Un nuovo assunto può seguire un percorso semplice, ma documentato:
Controllare la data e il tipo di assunzione. La decorrenza del rapporto e l’appartenenza al settore privato determinano se il nuovo meccanismo è pertinente.
Individuare il CCNL applicato. Il contratto collettivo nazionale di lavoro, o CCNL, stabilisce spesso il fondo di riferimento e le percentuali contributive.
Leggere l’informativa del datore. Bisogna identificare il fondo di destinazione automatica, il termine dei 60 giorni e le modalità per consegnare il TFR3.
Confrontare i documenti del fondo. Sono essenziali i costi, i comparti di investimento, il livello di rischio, la possibilità di cambiare comparto, le prestazioni e le condizioni per il trasferimento.
Formalizzare la decisione e conservarne la prova. Una copia firmata o una ricevuta di consegna aiuta a ricostruire la scelta in caso di errore amministrativo.
Controllare le prime buste paga. Le voci relative a TFR, contributi e fondo devono essere coerenti con la scelta effettuata; eventuali dubbi vanno segnalati subito all’ufficio del personale.
Il comparto automatico è sempre garantito?
No. Per le adesioni automatiche o non esplicite, la nuova disciplina prevede che gli statuti e i regolamenti possano utilizzare percorsi di investimento collegati all’età e all’orizzonte temporale, secondo un approccio “life-cycle”. In pratica, la combinazione tra rischio e rendimento può cambiare in funzione degli anni che mancano alla pensione. Non bisogna quindi presumere che il comparto di default sia privo di oscillazioni o equivalente a un deposito bancario.
Prima di aderire è utile leggere la scheda del comparto e il documento sui costi. Il rendimento passato non garantisce quello futuro; la scelta deve tenere conto dell’orizzonte previdenziale, della capacità di sopportare variazioni e delle regole del fondo.
Ci sono nuove modalità di prestazione alla pensione?
Dal 1° luglio 2026 il quadro prevede anche nuove modalità di erogazione, accanto alle forme tradizionali. La rendita a durata definita distribuisce il capitale per un numero di anni collegato alla vita residua stimata: il valore annuale deriva dall’importo accumulato diviso per gli anni stimati. Sono previste anche forme di prelievi liberamente determinabili, entro i limiti stabiliti dalla legge.
La tassazione delle prestazioni rateali è indicata dal Ministero con una ritenuta base del 20%, ridotta di 0,25 punti percentuali per ogni anno di partecipazione oltre il quindicesimo, fino a un massimo di cinque punti: dopo 35 anni di partecipazione l’aliquota minima indicata è quindi del 15%. Questa è una sintesi della disciplina generale; l’importo effettivo dipende dalla natura della prestazione, dai periodi di maturazione e dalle regole applicabili. Per una decisione fiscale individuale occorre esaminare la documentazione aggiornata del fondo o rivolgersi a un professionista.
Esempio pratico per capire il percorso
Esempio illustrativo, non riferito a una persona reale e non costituisce una testimonianza o un risultato di prova: immaginiamo che Luca inizi un lavoro privato il 10 luglio 2026. L’azienda gli consegna l’informativa sul CCNL applicato e il modulo TFR3. Luca annota la scadenza dei 60 giorni, verifica quale fondo collettivo sarebbe utilizzato in caso di mancata scelta e confronta il relativo comparto con un’altra forma pensionistica.
Se Luca non invia alcuna dichiarazione, si applica il meccanismo automatico previsto per il suo caso. Se preferisce lasciare il TFR in azienda, deve formalizzare il rifiuto entro il termine. Se invece sceglie un fondo diverso, deve seguire le istruzioni per l’adesione e verificare l’effetto sulla propria contribuzione e sull’eventuale contributo aziendale. L’esempio serve solo a mostrare l’ordine delle verifiche: non dimostra che una scelta produca un determinato rendimento o sia conveniente per ogni lavoratore.
Quali errori evitare?
Errore
Perché può creare problemi
Come evitarlo
Ignorare la scadenza
Il silenzio può attivare la destinazione automatica prevista dalla disciplina.
Scrivere la data limite appena si riceve l’informativa.
Confondere TFR e contributo volontario
Sono componenti diverse della posizione previdenziale.
Chiedere quali somme confluiscono davvero nel fondo.
Considerare il default privo di rischio
Il percorso life-cycle può includere diversi profili di investimento.
Leggere comparto, rischio e costi prima della decisione.
Firmare senza conservare copia
Diventa più difficile dimostrare la scelta trasmessa.
Archiviare modulo, informativa e ricevuta.
Pensare che il rifiuto sia definitivo
La posizione può essere rivalutata in seguito secondo le regole applicabili.
Verificare come conferire successivamente il TFR futuro.
In sintesi: cosa fare oggi?
La novità del 1° luglio 2026 rende più importante leggere subito la documentazione consegnata alla prima assunzione. Il punto decisivo non è scegliere in fretta, ma capire quale fondo viene indicato dal contratto collettivo, quali somme saranno versate, quale comparto si applica in assenza di una scelta e quali alternative sono disponibili entro 60 giorni.
Per aggiornamenti normativi e modulistica, il riferimento principale resta la sezione Previdenza del Ministero del Lavoro e delle Politiche Sociali. La disciplina dei singoli fondi e dei contratti collettivi deve essere controllata nella versione vigente al momento dell’assunzione, perché può contenere condizioni operative ulteriori rispetto al quadro generale.