Home
» Wiki
»
NASpI e partita IVA: si possono cumulare? Limiti, riduzione e comunicazioni INPS
NASpI e partita IVA: si possono cumulare? Limiti, riduzione e comunicazioni INPS
Sì, NASpI e partita IVA possono essere compatibili, ma non significa che si ricevano entrambe “per intero”. Se svolgi attività autonoma durante la NASpI, il punto decisivo è il reddito annuo presunto: la scheda servizio INPS attualmente consultabile indica, per il lavoro autonomo, un limite di 5.500 euro annui utile alla conservazione dello stato di disoccupazione. Entro questo limite, e rispettando gli obblighi di comunicazione, la NASpI viene normalmente ridotta in misura pari all’80% del reddito presunto, rapportato al periodo interessato.
La sola apertura o esistenza di una partita IVA non fa quindi decadere automaticamente dalla NASpI. Anche una partita IVA attiva senza reddito, però, va dichiarata nei casi previsti: l’INPS richiede di comunicare il reddito presunto anche quando è pari a zero.
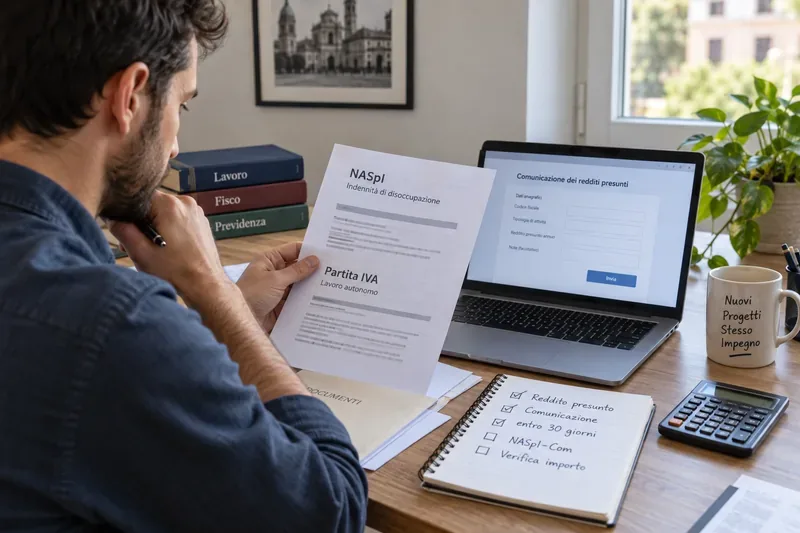
Prima di cumulare NASpI e reddito da partita IVA, è utile verificare il reddito annuo presunto e la comunicazione dovuta all’INPS.
Risposta rapida: quando NASpI e partita IVA si possono cumulare
Situazione
Effetto pratico
Cosa fare
Partita IVA già aperta prima della domanda NASpI
Può essere compatibile se il reddito autonomo resta entro il limite applicabile
Indicare l’attività e il reddito annuo presunto, anche zero, nella domanda o con NASpI-Com entro il termine previsto
Partita IVA aperta dopo l’inizio della NASpI
La NASpI può proseguire in forma ridotta se restano i requisiti
Comunicare all’INPS l’avvio dell’attività e il reddito presunto entro 30 giorni
Reddito autonomo entro 5.500 euro annui
La NASpI può essere mantenuta, ma viene ridotta
Comunicare il reddito presunto e aggiornarlo secondo le regole INPS
Reddito che supera il limite utile allo stato di disoccupazione
Il regime di compatibilità ordinaria non è più quello applicabile
Verificare subito la propria posizione con INPS o patronato prima di superare il limite
Avvio di attività autonoma come progetto principale
Può essere valutata la NASpI anticipata
Controllare requisiti, termini e nuove modalità di pagamento in vigore dal 2026
Il limite da considerare oggi: 5.500 euro per il lavoro autonomo
La pagina ufficiale NASpI: indennità mensile di disoccupazione indica che, per l’attività autonoma, la prestazione può essere mantenuta quando il reddito annuo corrisponde a un’imposta lorda pari o inferiore alle detrazioni previste dall’articolo 13 del TUIR, valore che la stessa scheda quantifica in 5.500 euro.
È utile fare attenzione a una possibile fonte di confusione: una pagina FAQ INPS più datata riporta ancora il vecchio valore di 4.800 euro. Per una pratica attuale è quindi prudente usare come riferimento la scheda servizio INPS aggiornata e verificare il valore vigente nell’anno in cui si presenta o si modifica la domanda. La pagina FAQ resta comunque utile per gli obblighi di comunicazione: FAQ ufficiali INPS sulla NASpI.
Quanto si riduce la NASpI se hai reddito da partita IVA?
La regola base è prevista dall’articolo 10 del decreto legislativo 4 marzo 2015, n. 22. In presenza di attività autonoma compatibile, l’INPS riduce la NASpI di un importo pari all’80% del reddito presunto, rapportato al periodo che va dall’inizio dell’attività alla fine della NASpI oppure, se precedente, alla fine dell’anno.
Immagina di prevedere 3.000 euro di reddito autonomo nell’anno mentre percepisci NASpI. L’80% di 3.000 euro è 2.400 euro. Questo non significa automaticamente che l’INPS sottragga 2.400 euro in un’unica volta: la riduzione viene rapportata al periodo interessato e poi può essere conguagliata sulla base del reddito effettivo risultante dalle dichiarazioni fiscali.
L’esempio serve solo a capire il meccanismo. L’importo reale dipende dalla data di inizio attività, dalla durata residua della NASpI, dall’anno solare coinvolto e dal reddito effettivamente dichiarato.
Partita IVA già aperta prima della disoccupazione: cosa cambia?
Se la partita IVA o l’attività autonoma esistevano già prima della cessazione del lavoro dipendente, non basta pensare “non ho fatturato, quindi non devo dire nulla”. L’INPS richiede che l’attività sia dichiarata e che venga indicato il reddito annuo presunto, anche se pari a zero.
La scheda NASpI INPS precisa che, se l’attività era preesistente, il reddito previsto deve essere indicato nella domanda oppure comunicato entro un mese dall’invio della domanda tramite NASpI-Com. La mancata comunicazione nei termini può comportare la decadenza dalla prestazione.
Se apri la partita IVA mentre stai già prendendo la NASpI
Se inizi l’attività autonoma dopo aver ottenuto la NASpI, devi comunicare all’INPS l’avvio dell’attività e il reddito annuo presunto entro 30 giorni. Il canale indicato dall’Istituto è NASpI-Com.
La regola vale anche quando ritieni che il primo anno il reddito sarà minimo. Dichiarare un importo presunto realistico permette all’INPS di calcolare la riduzione. Se le previsioni cambiano in modo rilevante, è opportuno aggiornare la posizione anziché aspettare il conguaglio finale.
Il reddito da comunicare è il fatturato?
No. Il riferimento è il reddito derivante dall’attività autonoma, non semplicemente il totale delle fatture emesse. Il modo in cui il reddito fiscale viene determinato varia in base al regime adottato, per esempio regime forfettario o contabilità ordinaria/semplificata.
Per questo, quando il fatturato e il reddito fiscale possono differire sensibilmente, è utile farsi aiutare da commercialista, consulente del lavoro o patronato a stimare il reddito da indicare all’INPS. Una stima errata può generare un conguaglio successivo.
Bisogna rifare la comunicazione ogni anno?
Sì. L’INPS specifica che gli iscritti alla Gestione Separata e chi svolge attività autonoma devono dichiarare ogni anno il reddito annuo presunto. Le FAQ INPS indicano inoltre il 31 gennaio come termine per la comunicazione del reddito presunto per il nuovo anno.
Questo punto è particolarmente importante per chi mantiene una partita IVA aperta per più anni durante una NASpI che attraversa il cambio d’anno: non conviene considerare sufficiente la dichiarazione fatta al momento dell’apertura o della prima domanda.
Checklist pratica per non perdere la NASpI
Verifica se la partita IVA è già attiva o se la stai aprendo durante la NASpI.
Stima il reddito autonomo annuo, non solo il fatturato.
Controlla che il reddito previsto resti entro il limite vigente per il mantenimento dello stato di disoccupazione.
Comunica il reddito anche se è pari a zero.
Se l’attività nasce durante la NASpI, invia la comunicazione entro 30 giorni dall’inizio.
Se l’attività era preesistente, dichiarala nella domanda NASpI oppure entro il termine previsto tramite NASpI-Com.
Ricorda di rinnovare la dichiarazione del reddito presunto ogni anno.
Conserva ricevuta e protocollo della comunicazione inviata.
Se il reddito previsto cresce oltre il limite, verifica la posizione prima di proseguire come se nulla fosse.
NASpI ordinaria ridotta oppure NASpI anticipata?
Per chi apre una partita IVA con l’idea di trasformarla nell’attività principale esiste anche la NASpI anticipata. Non va confusa con il cumulo mensile descritto sopra: è un incentivo all’autoimprenditorialità che consente di ricevere anticipatamente la prestazione residua secondo regole specifiche.
Dal 2026 le modalità di pagamento sono cambiate. L’INPS informa che, per le domande presentate dal 1° gennaio 2026, l’anticipazione viene corrisposta in due rate: una prima rata pari al 70% dell’importo complessivo e una seconda rata del 30% al termine del periodo teorico della NASpI, e comunque entro i limiti indicati dall’Istituto, dopo le verifiche previste. Le regole aggiornate sono riportate nella pagina NASpI anticipata e nell’aggiornamento INPS sulle regole dal 2026.
La scelta tra NASpI mensile ridotta e anticipazione dipende dal progetto concreto: reddito atteso, bisogno di liquidità iniziale, possibilità di nuova occupazione subordinata e durata residua della prestazione. Non sono due opzioni equivalenti.
Quando conviene chiedere una verifica prima di agire
Una verifica con INPS, patronato o professionista è particolarmente utile se il reddito stimato è vicino al limite, se hai contemporaneamente più attività, se sei iscritto a Gestione Separata o a una cassa professionale, se la partita IVA è rimasta formalmente aperta ma inattiva, oppure se il reddito cambia molto durante l’anno.
La regola pratica più sicura è questa: partita IVA e NASpI possono convivere, ma la compatibilità dipende dal reddito e dalla comunicazione tempestiva all’INPS. Non considerare la sola apertura della partita IVA come causa automatica di perdita della NASpI, ma non considerarla neppure irrilevante.