Home
» Wiki
»
DSU 2026: quali dati bisogna inserire e come controllare che siano corretti
DSU 2026: quali dati bisogna inserire e come controllare che siano corretti
La Dichiarazione Sostitutiva Unica, o DSU, serve per ottenere l’ISEE e contiene informazioni anagrafiche, reddituali e patrimoniali del nucleo familiare. Nel 2026 è in vigore il modello aggiornato approvato con il decreto n. 3 del 2 marzo 2026 del Ministero del Lavoro e delle Politiche Sociali, che ha sostituito la modulistica precedente. La domanda più utile, però, non è soltanto “quali dati devo inserire?”, ma anche “come faccio a capire se il risultato è affidabile?”.
Un buon controllo parte da tre riferimenti temporali diversi: il nucleo familiare e la casa di abitazione si considerano alla data in cui presenti la DSU; per una DSU presentata nel 2026, molti redditi fanno riferimento al 2024; il patrimonio mobiliare e immobiliare è normalmente quello posseduto al 31 dicembre 2024. Confondere queste date è una delle cause più semplici di errori.
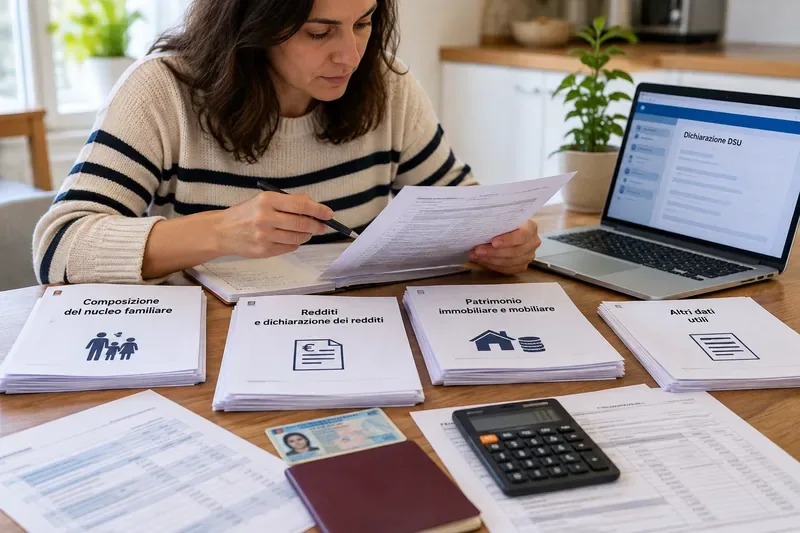
Per compilare bene la DSU conviene separare prima i documenti per nucleo familiare, redditi, patrimonio mobiliare e immobiliare e altri dati da dichiarare.
Quali dati servono davvero per la DSU?
Nella maggior parte dei casi ordinari è sufficiente la DSU MINI, composta dal Modulo MB.1 e dal Foglio Componente FC.1. Situazioni particolari, come ISEE universitario, prestazioni per minorenni con genitori non coniugati e non conviventi, prestazioni sociosanitarie o presenza di persone con disabilità, possono richiedere moduli aggiuntivi.
Indirizzo, titolo di occupazione, eventuale contratto di locazione
Data di presentazione
Redditi e trattamenti
Redditi specifici non già acquisiti automaticamente, trattamenti da dichiarare, redditi esteri in alcuni casi
2024
Patrimonio mobiliare
Conti, depositi, rapporti finanziari, investimenti e altri valori rilevanti
31 dicembre 2024 e, per alcuni rapporti, giacenza media 2024
Patrimonio immobiliare
Immobili in Italia o all’estero, quota posseduta, valore, mutuo residuo
31 dicembre 2024
Veicoli e beni durevoli
Auto, motoveicoli da 500 cc in su, navi e imbarcazioni da diporto
Data di presentazione
1. Nucleo familiare: è il dato da controllare per primo
Nel Quadro A si indicano i componenti del nucleo familiare alla data di presentazione della DSU. Per ogni componente servono almeno dati anagrafici e codice fiscale; il modello richiede inoltre informazioni che possono incidere sul calcolo, per esempio la presenza di figli minorenni o di più figli.
Il controllo di qualità più importante è verificare che il nucleo ISEE non venga ricostruito semplicemente copiando lo stato di famiglia senza considerare le regole specifiche dell’ISEE. Matrimonio, separazione, figli maggiorenni non conviventi, convivenze anagrafiche e altri casi possono cambiare la composizione del nucleo. Se la situazione familiare non è lineare, conviene consultare le istruzioni ufficiali prima di proseguire.
2. Casa di abitazione: proprietà, affitto o altra situazione
Nel Quadro B si descrive la casa di abitazione del nucleo alla data di presentazione. Occorre indicare l’indirizzo e specificare se l’abitazione è di proprietà o detenuta con altro diritto reale, in locazione oppure occupata con altro titolo, per esempio comodato gratuito.
Se la casa è in affitto, i dati del contratto e il canone possono essere rilevanti. Se è di proprietà, la stessa abitazione comparirà anche nella parte patrimoniale dedicata agli immobili. Un risultato coerente richiede che le due sezioni non si contraddicano: ad esempio, una casa indicata come abitazione in locazione non dovrebbe contemporaneamente essere trattata come immobile di proprietà dello stesso componente, salvo che si tratti di immobili diversi.
3. Patrimonio mobiliare: non fermarsi al saldo del conto
Il patrimonio mobiliare comprende rapporti finanziari come conti correnti e depositi, ma anche altri strumenti e attività previste dalle istruzioni. Per i conti e depositi possono essere necessari sia il saldo al 31 dicembre sia la giacenza media annua. Per altri rapporti finanziari conta il valore previsto dalle regole ISEE.
Nel 2026 continua inoltre la disciplina che esclude dal patrimonio mobiliare, entro il limite complessivo previsto dalla legge, determinati titoli di Stato, buoni fruttiferi postali e libretti di risparmio postale. L’INPS precisa che nella DSU precompilata l’esclusione viene gestita automaticamente, mentre nella modalità autodichiarata è il dichiarante a dover applicare correttamente l’esclusione. È quindi importante non sottrarre importi in modo approssimativo.
Un buon segnale di qualità è poter ricondurre ogni importo inserito a un documento: certificazione bancaria o postale, estratto conto, attestazione della giacenza media o documentazione dell’intermediario finanziario. Se l’importo deriva da una stima fatta a memoria, è meglio fermarsi e recuperare il dato.
4. Patrimonio immobiliare: quali valori servono
Il Quadro FC3 riguarda gli immobili posseduti in Italia e all’estero al 31 dicembre del secondo anno precedente alla DSU. Per una DSU 2026 il riferimento è quindi il 31 dicembre 2024.
Per ciascun immobile possono servire il tipo di bene, il Comune o lo Stato estero, la quota di possesso e il valore determinato secondo le regole IMU per gli immobili in Italia o IVIE per quelli all’estero. Se esiste un mutuo contratto per l’acquisto o la costruzione dell’immobile, va considerato anche il capitale residuo secondo le istruzioni.
Il dato va verificato anche se oggi non possiedi più quell’immobile: se era posseduto al 31 dicembre 2024, può comunque essere rilevante per la DSU 2026. Al contrario, un immobile acquistato soltanto nel 2025 o nel 2026 non entra nel patrimonio immobiliare riferito al 31 dicembre 2024.
5. Redditi: molti dati arrivano dagli archivi, ma non tutti
Nella DSU precompilata una parte consistente delle informazioni reddituali viene acquisita dagli archivi dell’Agenzia delle Entrate e dell’INPS. Questo riduce il lavoro manuale, ma non significa che ogni voce sia automaticamente disponibile o sempre corretta.
Le istruzioni 2026 prevedono campi per redditi e trattamenti che devono essere dichiarati quando non sono già rilevati dagli archivi, inclusi in determinate situazioni redditi da lavoro o pensione prodotti all’estero, redditi dei residenti AIRE e redditi fondiari di immobili esteri non locati. Per la DSU presentata nel 2026, il riferimento generale è il 2024.
La regola pratica è semplice: non inserire nuovamente una voce solo perché compare nei tuoi documenti fiscali se il sistema la acquisisce già automaticamente, ma non dare per scontato che qualsiasi reddito sia precompilato. Segui il campo specifico del modello e le istruzioni collegate.
6. Assegni periodici per coniuge e figli
Nel Quadro FC5 vanno indicati, nei casi previsti, gli assegni periodici percepiti o corrisposti. Per una DSU 2026 gli importi sono riferiti al 2024. Le istruzioni distinguono, tra l’altro, gli assegni percepiti per il mantenimento dei figli e gli assegni effettivamente corrisposti al coniuge o per il mantenimento dei figli nelle situazioni previste.
Qui è particolarmente utile conservare il provvedimento dell’autorità giudiziaria quando esiste e una traccia dei pagamenti effettivamente effettuati. Il valore da indicare non dovrebbe essere ricostruito con una semplice moltiplicazione teorica se durante l’anno gli importi effettivamente pagati sono stati diversi.
7. Auto, moto, navi e imbarcazioni
Nel Quadro FC6 vanno indicati gli autoveicoli, i motoveicoli con cilindrata di almeno 500 cc, le navi e le imbarcazioni da diporto intestati al componente alla data di presentazione della DSU. Servono la tipologia del bene e la targa, oppure gli estremi di registrazione.
Questo è un buon esempio della differenza tra dati patrimoniali storici e situazione corrente: per gli immobili si guarda normalmente al 31 dicembre 2024, mentre per i veicoli il modello 2026 chiede ciò che risulta intestato alla data di presentazione.
DSU precompilata o autodichiarata: quale permette un controllo migliore?
Non esiste una modalità migliore per tutti. La DSU precompilata riduce la quantità di dati da digitare e utilizza informazioni messe a disposizione da Agenzia delle Entrate e INPS. Per completarla, gli adulti del nucleo devono autorizzare l’accesso ai propri dati attraverso le modalità previste dal sistema. Il Portale unico ISEE dell’INPS spiega il funzionamento della precompilazione.
La modalità autodichiarata può essere preferibile quando hai già una documentazione completa e vuoi controllare direttamente ogni voce. Il rovescio della medaglia è che aumenta il rischio di errori materiali, omissioni o applicazione non corretta delle regole di esclusione.
Esigenza
Approccio più pratico
Attenzione principale
Ridurre l’inserimento manuale
DSU precompilata
Controllare comunque dati precaricati e autorizzazioni dei maggiorenni
Avere documenti già ordinati e verificati
Precompilata o autodichiarata
Confrontare ogni voce con la fonte documentale
Situazione familiare complessa
Valutare assistenza CAF o istruzioni ufficiali
Non scegliere il nucleo “a intuito”
Redditi o patrimoni esteri, casi particolari
Controllo approfondito prima dell’invio
Possibili moduli o regole aggiuntive
Quando la DSU MINI non basta
La DSU MINI copre gran parte delle situazioni, ma non tutte. Possono essere necessari moduli aggiuntivi per prestazioni universitarie, prestazioni rivolte a minorenni quando i genitori non sono coniugati e non convivono, prestazioni sociosanitarie residenziali, persone con disabilità o non autosufficienti e altre casistiche previste dalla modulistica.
Nel 2026 è inoltre entrato in vigore un ISEE specifico per alcune prestazioni familiari e per l’inclusione, applicabile a misure determinate dalla normativa, tra cui Assegno di inclusione, Supporto per la Formazione e il Lavoro, Assegno unico, bonus asilo nido e bonus nuovi nati. Questo non significa che i dati di base della DSU vadano inventati o modificati per ottenere un indicatore più favorevole: è il sistema a utilizzare le regole di calcolo previste per la prestazione.
Il quadro normativo e la modulistica 2026 sono disponibili nella sezione ISEE del Ministero del Lavoro. Il decreto n. 3 del 2 marzo 2026, che approva il modello aggiornato, è stato anche comunicato nella Gazzetta Ufficiale n. 63 del 17 marzo 2026.
Come capire se la DSU è stata compilata bene
Prima dell’invio, un controllo utile non consiste nel chiedersi soltanto se tutti i campi sono pieni. Una DSU di buona qualità dovrebbe superare almeno questi test:
ogni componente del nucleo è stato incluso o escluso sulla base delle regole ISEE, non per semplice abitudine;
le date di riferimento sono coerenti: situazione familiare attuale, redditi 2024 e patrimonio al 31 dicembre 2024 per una DSU 2026, salvo regole specifiche;
ogni importo autodichiarato può essere ricondotto a un documento;
conti, immobili e altri beni non sono duplicati né dimenticati;
i dati precaricati sono stati letti e confrontati con la documentazione disponibile;
la tipologia di ISEE richiesta corrisponde alla prestazione che vuoi ottenere.
Dopo la presentazione, controlla anche l’attestazione ISEE e le eventuali annotazioni di omissioni o difformità. Un valore ISEE numericamente plausibile non dimostra, da solo, che la DSU sia corretta. Se l’attestazione segnala incongruenze oppure se scopri un dato errato, occorre valutare la rettifica o una nuova DSU secondo le procedure previste.
Quando è meglio cambiare approccio
Compilare tutto da soli è ragionevole quando il nucleo è semplice e la documentazione è chiara. È invece prudente ricorrere alle istruzioni dettagliate, al Portale INPS o a un CAF quando ci sono separazioni, figli non conviventi, patrimoni esteri, società o partecipazioni, successioni recenti, disabilità, ISEE universitario o dubbi sulla composizione del nucleo.
La DSU è un’autodichiarazione e chi la sottoscrive si assume la responsabilità delle informazioni dichiarate. Per questo la qualità del risultato dipende meno dalla velocità di compilazione e più dalla coerenza tra dati, date e documenti. L’obiettivo non è ottenere “un ISEE basso”, ma un ISEE calcolato sui dati corretti e con la tipologia adatta alla prestazione richiesta.