Home
» Oggi
»
Come fare un bonifico online in modo sicuro: guida pratica passo dopo passo
Come fare un bonifico online in modo sicuro: guida pratica passo dopo passo
Fare un bonifico online in modo sicuro significa controllare il destinatario prima dell’autorizzazione, usare soltanto il sito o l’app ufficiale della propria banca e fermarsi davanti a qualsiasi richiesta inattesa. La procedura è semplice, ma un bonifico autorizzato verso un IBAN sbagliato o ottenuto con una truffa può richiedere un intervento immediato e non sempre può essere annullato.
Questa guida è pensata come riferimento pratico per un bonifico SEPA in euro, ordinario o istantaneo. I nomi dei pulsanti, i limiti, le commissioni e i tempi di esecuzione cambiano da una banca all’altra: quando l’app mostra un’informazione diversa, fanno fede il contratto e le istruzioni del proprio prestatore di servizi di pagamento. Le regole europee citate sono verificate al 22 settembre 2026.
Prima di iniziare: prepara i dati giusti
Non cominciare la compilazione cercando l’IBAN all’interno di una vecchia email o di un messaggio ricevuto poco prima. Recupera i dati da una fonte affidabile e, se si tratta di un pagamento importante, verifica il cambio di coordinate attraverso un secondo canale: per esempio, telefonando a un numero già conosciuto dell’azienda o parlando direttamente con il beneficiario.
Dato
Perché serve
Controllo pratico
Nome del beneficiario
Identifica la persona o l’organizzazione che dovrebbe ricevere il denaro.
Confrontalo con fattura, contratto o conferma indipendente.
IBAN
Indica il conto sul quale verrà accreditato il bonifico.
Controlla ogni gruppo di caratteri; non dare per scontato che un IBAN copiato sia corretto.
Importo e valuta
Determinano quanto stai autorizzando.
Verifica zeri, virgola decimale e valuta prima della conferma.
Causale
Aiuta a riconoscere il pagamento e può essere richiesta dal beneficiario.
Scrivi una descrizione chiara, senza inserire password o dati riservati.
Data e tipo di bonifico
Stabiliscono quando e con quale modalità partirà l’operazione.
Controlla se hai selezionato ordinario o istantaneo e la data indicata.
Usa un canale bancario autentico
Accedi digitando l’indirizzo della banca nel browser, usando un preferito già salvato, oppure aprendo l’app installata dallo store ufficiale. Non entrare nell’home banking da un link contenuto in SMS, email, messaggi sui social o chat, anche se il logo e il numero del mittente sembrano credibili. Il phishing, lo smishing e il vishing sfruttano proprio messaggi apparentemente urgenti e richieste che imitano la banca.
Controlla che il dispositivo sia aggiornato, evita computer condivisi e non effettuare l’operazione su una rete Wi-Fi pubblica se puoi rimandare. Il lucchetto del browser è utile, ma non dimostra da solo che la pagina sia quella giusta: l’indirizzo del dominio deve essere quello ufficiale. La banca non ti chiede mai via email o telefono la password, il PIN dispositivo o i codici che autorizzano un pagamento.
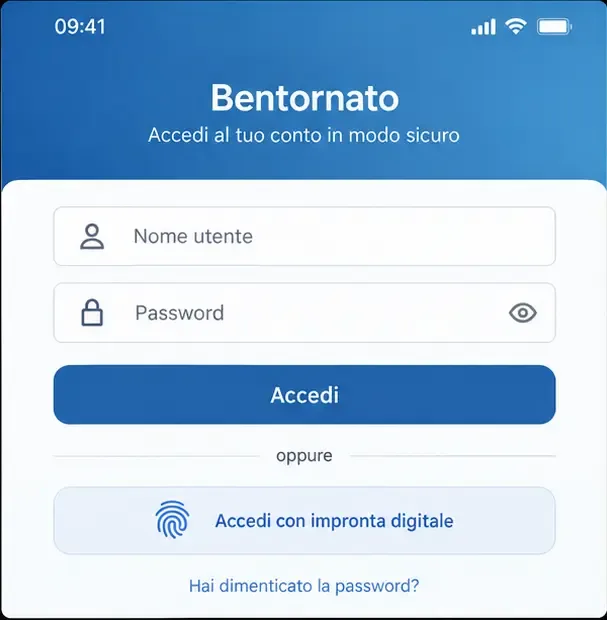
Schermata illustrativa dell’accesso all’home banking: inserisci le credenziali solo nell’app o nel sito ufficiale e autorizza l’accesso con il metodo di sicurezza previsto dalla tua banca.
Come fare un bonifico online: i passaggi essenziali
1. Accedi e cerca la funzione “Bonifico”
Dopo l’autenticazione, apri la sezione dei pagamenti e scegli “Bonifico”, “Nuovo bonifico” o una voce equivalente. Se devi pagare un beneficiario già salvato, non selezionarlo automaticamente senza rileggere i dati: un destinatario memorizzato può essere stato inserito mesi prima o può non corrispondere alla fattura attuale.
L’autenticazione forte del cliente, chiamata anche SCA dall’inglese Strong Customer Authentication, richiede almeno due elementi indipendenti tra qualcosa che conosci, qualcosa che possiedi e qualcosa che ti caratterizza, come password, telefono o impronta digitale. È una protezione importante, ma non sostituisce il controllo umano: se una truffa ti convince a disporre volontariamente il bonifico, la conferma può essere tecnicamente valida.
2. Inserisci beneficiario, IBAN, importo e causale
Compila i campi lentamente. Se incolli l’IBAN, controlla comunque l’inizio, la fine e alcuni caratteri intermedi. Il nome deve essere quello del titolare del conto o della denominazione ufficiale dell’organizzazione, non necessariamente il nome commerciale che compare sul sito. Se il pagamento riguarda una fattura, confronta l’IBAN con quello indicato sul documento e verifica separatamente eventuali variazioni comunicate all’ultimo momento.
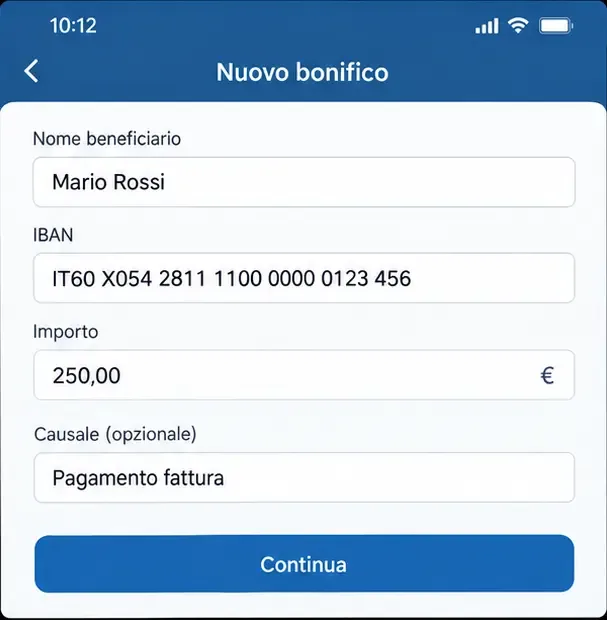
Nel modulo del nuovo bonifico sono visibili i quattro dati da rileggere: beneficiario, IBAN, importo e causale. L’interfaccia è solo esemplificativa: etichette e disposizione possono cambiare nella tua banca.
3. Leggi la verifica del beneficiario
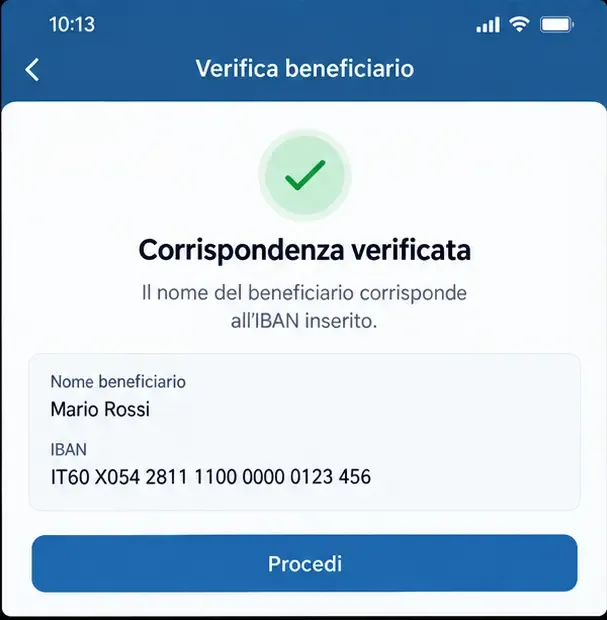
Dal 9 ottobre 2025, nell’area dell’euro, i prestatori di servizi di pagamento devono offrire gratuitamente la Verification of Payee, cioè la verifica della corrispondenza tra nome del beneficiario e IBAN, per i bonifici standard e istantanei. La banca può mostrare un risultato come corrispondenza, corrispondenza parziale, mancata corrispondenza o esito non disponibile. La regola è descritta dalla Banca centrale europea nella pagina sul regolamento dei pagamenti istantanei e dalla Banca d’Italia.
Prima di proseguire, leggi l’esito della verifica del beneficiario. Una corrispondenza riduce il rischio di errore sull’IBAN, ma non dimostra che il destinatario sia affidabile o che la richiesta di pagamento sia autentica.
Una mancata corrispondenza non va ignorata solo perché il destinatario insiste o perché il pagamento è urgente. Potrebbe dipendere da un’abbreviazione, da una denominazione diversa o da dati errati, ma può anche indicare una sostituzione fraudolenta dell’IBAN. Interrompi la procedura e verifica il destinatario tramite un contatto indipendente. Non chiedere conferma rispondendo allo stesso messaggio sospetto che ti ha inviato le coordinate.
4. Scegli tra bonifico ordinario e istantaneo
Il bonifico ordinario segue i tempi indicati dalla banca e può dipendere dall’orario di inserimento, dai giorni lavorativi e dal circuito utilizzato. Il bonifico istantaneo, quando disponibile per il conto e la valuta interessati, rende il denaro disponibile in pochi secondi, anche fuori dall’orario bancario. Nell’area euro le commissioni del bonifico istantaneo non possono essere superiori a quelle del bonifico ordinario corrispondente, ma controlla sempre il riepilogo mostrato dalla tua banca.
La velocità è utile quando il destinatario deve ricevere subito il denaro, ma lascia meno tempo per accorgersi di un errore. Per un pagamento non urgente, l’opzione ordinaria può essere più adatta se vuoi avere il tempo di ricontrollare dati e documenti. In entrambi i casi, non considerare la parola “istantaneo” una garanzia contro le truffe.
5. Controlla il riepilogo prima di autorizzare
La schermata finale è il punto in cui devi confrontare nuovamente beneficiario, IBAN, importo, valuta, causale, data di esecuzione e tipo di bonifico. Leggi il testo della notifica o del codice di autorizzazione: dovrebbe riferirsi alla stessa operazione, non a un generico “sblocco del conto” o a un trasferimento diverso.
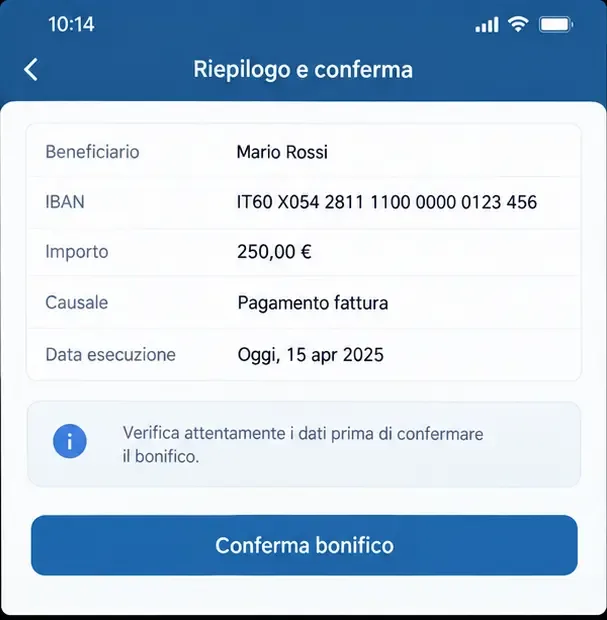
Il riepilogo finale raccoglie i dati che devi confrontare prima dell’autorizzazione. Non confermare finché nome, IBAN, importo e data non corrispondono ai documenti che stai pagando.
6. Autorizza e conserva la ricevuta
Conferma solo dopo aver completato i controlli. Al termine, scarica o salva la ricevuta nell’area documenti della banca e verifica che lo stato dell’operazione sia “eseguito”, “in lavorazione” o equivalente. Una ricevuta di presa in carico non significa necessariamente che il denaro sia già arrivato. Se devi inviarla al beneficiario, oscura il saldo, il numero completo del conto o altri dati non necessari.
Checklist rapida prima del clic finale
Sto usando l’app ufficiale o il dominio corretto della banca?
Ho ottenuto l’IBAN da una fonte affidabile e l’ho verificato senza affidarmi a un solo messaggio?
Il nome del beneficiario coincide con la persona o l’organizzazione che intendo pagare?
Ho letto l’esito della verifica IBAN-nome e ho risolto ogni avviso?
Importo, valuta, causale, data e tipo di bonifico sono corretti?
La notifica di sicurezza descrive proprio questa operazione?
Ho un recapito ufficiale della banca nel caso qualcosa non torni?
Le truffe più comuni da riconoscere
Il phishing usa email o pagine false; lo smishing usa SMS e messaggi; il vishing usa una telefonata. Nell’ingegneria sociale il truffatore può fingere di essere un familiare, un dipendente della banca, un ente pubblico o un fornitore. Una tecnica ricorrente è chiedere un “bonifico di sicurezza” per bloccare una frode: è un segnale d’allarme, non una procedura bancaria normale.
Esiste anche la frode della fattura: una casella email compromessa o un messaggio contraffatto comunica un nuovo IBAN per un pagamento già previsto. La Banca d’Italia segnala inoltre il rischio man-in-the-browser, nel quale un malware può alterare in tempo reale destinatario o importo visualizzati nel browser. Per ridurre il rischio, aggiorna sistema e browser, usa un dispositivo protetto e rileggi sempre i dati nella schermata di autorizzazione.
Se hai sbagliato IBAN o sospetti una frode
Contatta immediatamente la banca usando il numero stampato sulla carta, il sito digitato manualmente o l’app ufficiale. Spiega se l’operazione è ancora da eseguire, in lavorazione o già contabilizzata.
Chiedi quali procedure sono disponibili per bloccare, richiamare o contestare il bonifico. La possibilità dipende dallo stato dell’operazione e dal tipo di bonifico; un istantaneo già accreditato può essere particolarmente difficile da recuperare.
Se non hai autorizzato tu l’operazione, chiedi formalmente il disconoscimento e conserva ricevute, messaggi, numeri di telefono, email e schermate.
Se hai comunicato credenziali o codici, chiedi il blocco e la messa in sicurezza dell’accesso all’home banking. Cambia le password eventualmente riutilizzate su altri servizi.
La Banca d’Italia spiega come contestare le operazioni non autorizzate: la segnalazione va fatta il prima possibile. Il diritto al rimborso e la valutazione della responsabilità dipendono dalle circostanze; la sola presenza dell’autenticazione forte non significa automaticamente che ogni contestazione debba essere respinta.
Domande frequenti
La verifica del beneficiario rende il bonifico sicuro al 100%?
No. Controlla la coerenza tra nome e IBAN, quindi aiuta contro errori e alcune sostituzioni delle coordinate. Non stabilisce però che il destinatario sia onesto, che una fattura sia autentica o che una persona che ti contatta sia davvero chi dice di essere.
È meglio usare sempre un bonifico istantaneo?
No. È utile quando la disponibilità immediata è necessaria. Per un pagamento non urgente, l’ordinario può lasciare più tempo per controllare i dati. La decisione deve considerare urgenza, costi, limiti della banca e possibilità di recupero in caso di errore.
Posso annullare un bonifico già inviato?
Non esiste una risposta unica. Prima dell’esecuzione la banca può offrire una revoca secondo i propri termini; dopo l’accredito il recupero può richiedere una procedura di richiamo e la collaborazione della banca destinataria. Chiama subito la banca e non aspettare di vedere se il beneficiario risponde.
Qual è la regola più importante?
Non autorizzare mai un pagamento sotto pressione. Chiunque sostenga che devi trasferire denaro per “mettere in sicurezza” il conto, sbloccare una carta o evitare un’indagine sta creando urgenza per impedirti di verificare. Chiudi il contatto e richiama la banca da un canale ufficiale.