Home
» Scopri
»
ANF 2026-2027: nuovi limiti di reddito dal 1° luglio, tabelle e cosa cambia
ANF 2026-2027: nuovi limiti di reddito dal 1° luglio, tabelle e cosa cambia
Dal 1° luglio 2026 cambiano i livelli di reddito dell’Assegno per il Nucleo Familiare (ANF). L’INPS ha aggiornato le tabelle per il periodo 1° luglio 2026-30 giugno 2027 applicando una rivalutazione dell’1,4%, collegata alla variazione dell’indice FOI ISTAT tra il 2024 e il 2025. Il riferimento ufficiale è la circolare INPS n. 61 del 26 maggio 2026, con le tabelle allegate.
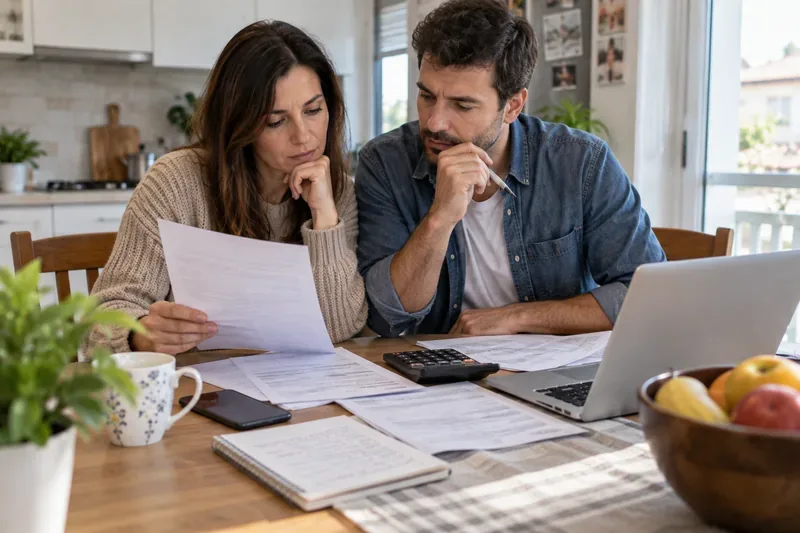
Una coppia controlla documenti e redditi familiari: per l’ANF 2026-2027 conta la corretta tabella INPS e il reddito del periodo di riferimento.
La novità verificata: rivalutazione dell’1,4% dal 1° luglio 2026
L’INPS ha comunicato il 27 maggio 2026 che i nuovi livelli reddituali ANF sono validi dal 1° luglio 2026 al 30 giugno 2027. L’adeguamento è pari all’1,4%. Non si tratta quindi di una modifica discrezionale del datore di lavoro o di una nuova domanda universale: è l’aggiornamento annuale delle fasce che collegano reddito familiare, composizione del nucleo e importo spettante.
Cosa fare: se devi verificare una prestazione riferita a luglio 2026 o a un mese successivo fino a giugno 2027, usa esclusivamente le tabelle 2026-2027 della circolare n. 61, non quelle dell’anno precedente. Puoi consultare la comunicazione ufficiale INPS sui livelli ANF 2026-2027.
Primo equivoco: non esiste un solo “nuovo limite di reddito ANF”
Parlare di un unico limite può essere fuorviante. Le tabelle INPS distinguono infatti la tipologia del nucleo, il numero dei componenti e la presenza o meno di componenti inabili. Per ciascuna combinazione sono previste fasce di reddito e importi diversi. L’assegno diminuisce al crescere del reddito e può cessare a soglie differenti a seconda della composizione familiare.
Un esempio aiuta a capire. Nella tabella 21A, relativa ai nuclei senza figli e senza componenti inabili, la prima fascia di reddito arriva a 16.570,61 euro. Nella tabella 21B, relativa ai nuclei monoparentali senza figli con almeno un fratello, una sorella o un nipote e senza componenti inabili, la prima fascia arriva invece a 19.331,22 euro. Questi numeri non sono intercambiabili e non rappresentano una soglia generale valida per tutti.
Cosa fare: identifica prima la tabella corrispondente al tuo nucleo e solo dopo confronta il reddito con gli scaglioni. Il documento da usare è l’Allegato 1 alla circolare INPS n. 61/2026.
Secondo equivoco: ANF e Assegno Unico non coprono oggi gli stessi nuclei
Dal 1° marzo 2022, con l’entrata a regime dell’Assegno Unico e Universale, l’ANF non è più riconosciuto per i nuclei con figli e orfani che rientrano nella disciplina dell’AUU. La comunicazione INPS del 2026 ribadisce che l’ANF continua ad applicarsi ai nuclei composti da familiari diversi da figli e orfani, come coniugi, fratelli, sorelle e nipoti nelle configurazioni previste dalle tabelle.
Questo punto è essenziale perché una famiglia con figli non deve prendere la tabella ANF e usarla come se fosse una tabella dell’Assegno Unico. Sono prestazioni diverse, con regole e criteri differenti.
Cosa fare: prima di calcolare qualunque cifra, verifica se il tuo nucleo rientra ancora nell’ANF. Se la richiesta riguarda figli a carico, controlla la disciplina dell’Assegno Unico invece di applicare automaticamente le fasce ANF.
Quale reddito conta dal 1° luglio 2026?
Per i periodi compresi tra luglio 2026 e giugno 2027, il riferimento ordinario è il reddito prodotto nell’anno solare precedente al 1° luglio, quindi il reddito 2025. La scheda INPS dedicata ai dipendenti privati precisa che i redditi dichiarati per il secondo semestre dell’anno sono quelli dell’anno precedente e restano validi fino al 30 giugno dell’anno successivo.
Non bisogna quindi usare, come regola generale, il reddito maturato nei primi mesi del 2026 per scegliere la fascia ANF di luglio 2026. Allo stesso modo, l’ISEE non sostituisce automaticamente il reddito familiare rilevante per l’ANF: si tratta di meccanismi distinti.
Cosa fare: prepara i dati reddituali 2025 del nucleo e verifica quali voci devono essere incluse. Per i dipendenti privati, l’INPS indica che sono considerati i redditi assoggettabili a IRPEF al lordo di detrazioni, oneri deducibili e ritenute, oltre ad alcuni redditi esenti o soggetti a ritenuta o imposta sostitutiva quando superano complessivamente 1.032,91 euro. Consulta la scheda INPS sull’ANF per dipendenti privati per le regole applicabili alla tua posizione.
Esempi di fasce: come leggere correttamente la tabella 21A
Per mostrare il metodo senza trasformare un singolo caso in una regola generale, ecco alcune fasce della tabella 21A, destinata ai nuclei senza figli e senza componenti inabili. Gli importi cambiano con il numero dei componenti.
Reddito familiare annuo
2 componenti
3 componenti
4 componenti
Fino a 16.570,61 €
82,63 €
118,79 €
154,94 €
16.570,62-20.712,34 €
72,30 €
103,29 €
144,61 €
20.712,35-24.854,08 €
56,81 €
87,80 €
129,11 €
24.854,09-28.994,23 €
41,32 €
72,30 €
113,62 €
La tabella prosegue con ulteriori scaglioni. A redditi più elevati alcune colonne arrivano a zero prima di altre: è proprio questo il motivo per cui non è corretto estrarre una sola “soglia massima ANF” senza indicare numero e tipo di componenti.
Cosa fare: usa la tabella completa e incrocia sempre due dati: reddito familiare annuo e numero dei componenti. Non fermarti alla prima soglia trovata in una sintesi online.
Terzo equivoco: “+1,4%” non significa che ogni assegno aumenta esattamente dell’1,4%
L’aumento dell’1,4% riguarda la rivalutazione dei livelli di reddito delle tabelle. L’importo effettivamente spettante dipende poi dallo scaglione in cui cade il reddito del nucleo e dalla colonna relativa ai componenti. Se la rivalutazione sposta un nucleo in una fascia diversa rispetto alla precedente tabella, l’effetto concreto può non coincidere con un semplice aumento percentuale applicato alla vecchia cifra mensile.
Cosa fare: ricalcola l’importo partendo dalla nuova tabella invece di moltiplicare l’assegno precedente per 1,014.
Il requisito del 70%: quando va controllato
Per l’ANF dei lavoratori dipendenti privati, la scheda INPS indica che almeno il 70% del reddito complessivo del nucleo deve derivare da lavoro dipendente e assimilato. È un requisito che può cambiare l’esito della verifica anche se il reddito complessivo rientra apparentemente in una fascia della tabella.
Questa condizione non va generalizzata senza verificare la categoria del richiedente: esistono pagine e modalità specifiche per pensionati, lavoratori domestici, agricoli e iscritti alla Gestione Separata.
Cosa fare: identifica la tua categoria previdenziale prima di applicare i requisiti della pagina “dipendenti privati”. Se non sei un dipendente privato, consulta il servizio INPS specifico per la tua posizione.
Cosa è certo e cosa dipende dal caso individuale
Verificato: le nuove tabelle ANF decorrono dal 1° luglio 2026 e sono valide fino al 30 giugno 2027.
Verificato: la rivalutazione dei livelli reddituali è dell’1,4%.
Verificato: per il periodo luglio 2026-giugno 2027, il reddito ordinariamente preso a riferimento è quello del 2025.
Dipende dal caso: la fascia e l’importo mensile, perché cambiano con tipologia e numero dei componenti e con l’eventuale presenza di inabili.
Dipende dal caso: modalità e tempi di pagamento, che variano in base alla categoria lavorativa o pensionistica e al soggetto che materialmente eroga la prestazione.
Non si può determinare senza dati personali: l’importo esatto spettante a una singola famiglia. Servono almeno composizione del nucleo, categoria del richiedente e redditi rilevanti.
Cosa fare: raccogli questi tre elementi prima di fare una simulazione: tipo di nucleo, numero dei componenti e reddito 2025 rilevante ai fini ANF.
Checklist pratica per luglio 2026
Verifica che il tuo nucleo rientri ancora nell’ANF dopo l’introduzione dell’Assegno Unico.
Individua la tabella INPS corretta tra quelle allegate alla circolare n. 61/2026.
Usa i redditi 2025 per il periodo che inizia il 1° luglio 2026.
Controlla il numero dei componenti e l’eventuale presenza di componenti inabili.
Leggi l’importo nell’incrocio tra la fascia reddituale e la colonna del nucleo.
Se sei dipendente privato, verifica anche il requisito relativo alla quota di reddito da lavoro dipendente e assimilato.
Il dato più importante da ricordare è quindi semplice: dal 1° luglio 2026 non entra in vigore un unico “tetto ANF”, ma un nuovo insieme di fasce rivalutate. Per sapere se e quanto spetta, la strada corretta è partire dalla composizione reale del nucleo e dalla tabella INPS corrispondente.
Fonti ufficiali
Le informazioni di questo articolo sono state verificate sulla comunicazione INPS del 27 maggio 2026, sulla circolare n. 61 del 26 maggio 2026 con il relativo Allegato 1 e sulla scheda di servizio INPS dedicata all’ANF per i dipendenti privati. Le tabelle possono essere aggiornate solo da fonti istituzionali: per un calcolo individuale è opportuno controllare sempre la versione INPS vigente al momento della domanda o del pagamento.