In sintesi: Intuit Inc. (NASDAQ: INTU) ha iniziato ottobre 2026 in una posizione di mercato molto diversa rispetto all'anno precedente. Il titolo era crollato drasticamente dai massimi di fine 2025, eppure la società continuava a registrare una crescita a doppia cifra dei ricavi, utili in aumento, un aggressivo programma di riacquisto di azioni proprie e previsioni per l'anno fiscale 2027 che indicavano un'ulteriore espansione. Per gli investitori, questo rende INTU meno una semplice storia di "calo del titolo" e più una storia di ricalibrazione della valutazione: la questione chiave è se il prezzo delle azioni, ora più basso, compensi adeguatamente la crescita prevista più lenta e il rischio di esecuzione.
Nella sessione di negoziazione statunitense del 6 ottobre 2026, INTU veniva scambiata intorno ai 289 dollari intraday, dopo aver chiuso a 284,68 dollari il 5 ottobre. Ciò significava che le azioni si trovavano circa il 58% al di sotto del massimo delle 52 settimane di 689,17 dollari. L'andamento dei prezzi a breve termine era migliorato rispetto ai minimi di fine settembre, ma il trend primario rimaneva debole rispetto all'anno precedente.
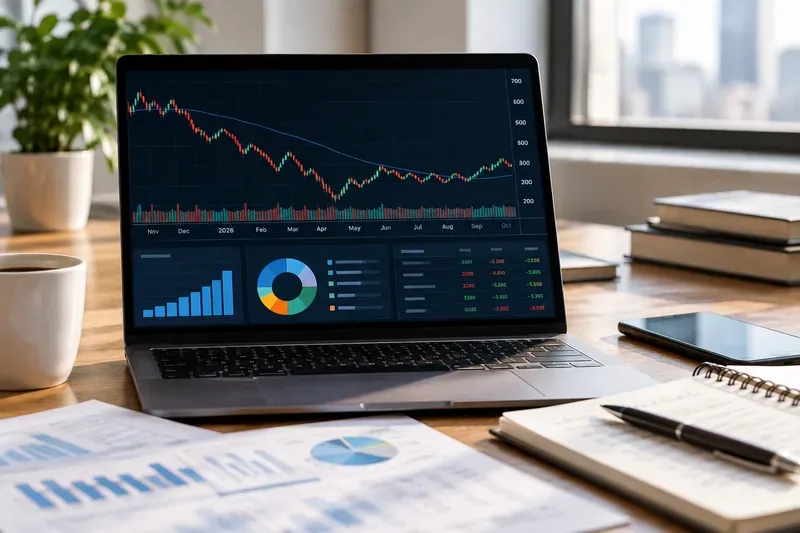
Un'area di lavoro per l'analisi finanziaria che illustra come gli investitori possono confrontare il forte calo del prezzo delle azioni di Intuit previsto per il 2026 con il profilo di crescita ancora in atto di ricavi, utili e ritorno di cassa.
Andamento del titolo INTU nell'ottobre 2026: cosa conta di più
Il dato più importante è che il calo del prezzo delle azioni di Intuit è stato di gran lunga superiore al calo della dinamica aziendale sottostante. Nell'anno fiscale 2026, il fatturato è aumentato del 14% a 21,448 miliardi di dollari, l'utile operativo GAAP è cresciuto del 20% a 5,884 miliardi di dollari e l'utile per azione diluito GAAP è aumentato del 20% a 16,46 dollari. Questi dati provengono dal modulo 10-K di Intuit per l'anno fiscale 2026, depositato il 9 settembre 2026. Gli investitori possono consultare il documento originale nella relazione annuale di Intuit per l'anno fiscale 2026 .
Allo stesso tempo, le previsioni del management per l'anno fiscale 2027 indicano un rallentamento della crescita del fatturato. Intuit prevede un fatturato annuo compreso tra 23,279 e 23,512 miliardi di dollari, con una crescita del 9-10%. L'utile per azione diluito (GAAP) dovrebbe attestarsi tra 20,12 e 20,36 dollari, in aumento del 22-24%. La società ha confermato queste previsioni durante l'Investor Day del 17 settembre. Questa combinazione – una crescita del fatturato più lenta ma una continua espansione degli utili – è fondamentale per comprendere l'attuale andamento del titolo.
Perché il titolo Intuit ha subito un calo così drastico?
Il valore di un titolo azionario può diminuire drasticamente anche se l'azienda rimane redditizia e cresce. Ciò che cambia è il prezzo che gli investitori sono disposti a pagare per ogni dollaro di utili o ricavi. Nel caso di Intuit, il mercato aveva precedentemente attribuito una valutazione premium a un'azienda associata a ricavi ricorrenti stabili, alla leadership nel settore dei software fiscali, alla crescita di QuickBooks, all'espansione di Credit Karma e al crescente utilizzo dell'intelligenza artificiale sulla sua piattaforma. Quando la crescita prevista si è moderata, tale premio si è ridotto rapidamente.
Il comunicato sugli utili del 25 agosto illustra la tensione. Intuit ha riportato una solida chiusura dell'anno fiscale 2026, ma la sua previsione di crescita del fatturato per l'anno fiscale 2027, pari al 9-10%, è risultata inferiore al 14% registrato nell'anno fiscale 2026. Si prevede che TurboTax crescerà solo del 2-3% nell'anno fiscale 2027, mentre il fatturato di Mailchimp dovrebbe oscillare tra un calo dell'1% e una crescita piatta. Al contrario, si prevede che Global Business Solutions crescerà del 13-14% e Credit Karma dell'11-13%. Gli intervalli originali sono disponibili nel comunicato sugli utili di Intuit per l'anno fiscale 2026 .
La crescita rimane disomogenea all'interno del portafoglio.
Dal punto di vista operativo, l'anno fiscale 2026 non ha registrato cali. Il fatturato di Global Business Solutions è cresciuto del 16%, raggiungendo i 12,9 miliardi di dollari. Il fatturato di QuickBooks Online Accounting è aumentato del 23%. Il fatturato del segmento Consumer è cresciuto dell'11%, arrivando a 8,6 miliardi di dollari. Il fatturato di TurboTax è aumentato del 7%, raggiungendo i 5,3 miliardi di dollari, mentre quello di Credit Karma è cresciuto del 20%, arrivando a 2,6 miliardi di dollari. Il fatturato di TurboTax Live è cresciuto del 37%, rappresentando il 53% del fatturato totale di TurboTax.
Tuttavia, gli investitori in genere valutano le azioni in base alla crescita futura, non solo ai risultati passati. Ciò significa che un'azienda può registrare ottimi risultati storici e vedere comunque le sue azioni crollare se la traiettoria di crescita dell'anno successivo si rivela meno impressionante di quanto gli investitori avessero previsto in precedenza.
Cosa implica l'attuale valutazione?
Utilizzando un prezzo intraday delle azioni vicino a 289 dollari e un utile per azione (EPS) GAAP per l'anno fiscale 2026 di 16,46 dollari, INTU viene scambiata a circa 17,6 volte gli utili dell'ultimo anno fiscale. Utilizzando il valore medio della guidance sull'EPS GAAP per l'anno fiscale 2027, pari a circa 20,24 dollari, il multiplo forward implicito è di circa 14,3 volte. Questi sono semplici calcoli del rapporto prezzo/utili, non un modello di valutazione completo, e varieranno al variare del prezzo delle azioni.
| metrico | Ultimo dato verificato | Perché è importante |
|---|
| Entrate dell'anno fiscale 2026 | 21,448 miliardi di dollari, in aumento del 14% | Ciò dimostra che l'azienda era ancora in forte crescita prima del rallentamento del 2027. |
| Utile per azione (EPS) GAAP per l'anno fiscale 2026 | 16,46 dollari, con un aumento del 20% | Fornisce una base di riferimento per la valutazione storica |
| Previsioni di fatturato per l'anno fiscale 2027 | Da 23,279 a 23,512 miliardi di dollari, in aumento del 9%-10% | Conferma una crescita del fatturato inferiore alle aspettative. |
| Previsioni sugli utili per azione (EPS) secondo i principi contabili GAAP per l'anno fiscale 2027 | Da 20,12 a 20,36 dollari, con un aumento del 22%-24%. | Ciò suggerisce che la crescita degli utili potrebbe superare la crescita dei ricavi. |
| Riacquisto di azioni proprie per l'anno fiscale 2026 | 5,5 miliardi di dollari | I riacquisti hanno contribuito a ridurre il numero di azioni diluite nonostante la remunerazione in azioni. |
| Autorizzazione di riacquisto residua | 7,9 miliardi di dollari al 31 luglio 2026 | Fornisce un potenziale supporto al valore per azione, ma gli acquisti futuri effettivi sono a discrezione |
La valutazione attuale appare molto diversa da quella che gli investitori associavano a Intuit nei periodi in cui il titolo veniva scambiato a oltre 600 dollari. Tuttavia, un multiplo inferiore non significa automaticamente che le azioni siano a buon mercato. Una valutazione più bassa può essere giustificata se la crescita futura dei ricavi, l'acquisizione di clienti, il potere di determinazione dei prezzi o il posizionamento competitivo dovessero deteriorarsi più del previsto.
Tre condizioni che potrebbero migliorare la tendenza
1. Global Business Solutions continua a crescere al di sopra della media aziendale
QuickBooks e i relativi servizi aziendali rimangono il principale motore di crescita. Le previsioni per l'anno fiscale 2027 indicano una crescita del 13-14% per le soluzioni aziendali globali. Se i risultati riportati si manterranno in linea o al di sopra di tale intervallo, gli investitori potrebbero essere più fiduciosi che il rallentamento della crescita di TurboTax e Mailchimp non rappresenti l'andamento complessivo dell'azienda.
2. Il management realizza l'espansione prevista del margine e dell'utile per azione.
Le previsioni di utile operativo GAAP per l'anno fiscale 2027 si attestano tra 7,408 e 7,490 miliardi di dollari, con un incremento del 26-27%. Si tratta di una crescita significativamente più rapida rispetto a quella prevista per i ricavi. Se Intuit riuscirà effettivamente a raggiungere tale leva operativa, il titolo potrebbe meritare un multiplo degli utili più elevato rispetto a un'azienda con margini stagnanti. Il rischio è che investimenti per la crescita della clientela o spese competitive possano esercitare pressioni al ribasso su tali obiettivi.
3. L'azienda dimostra che la spesa in IA genera risultati economici misurabili per i clienti.
Durante l'Investor Day del 17 settembre, il management ha sottolineato la propria strategia di intelligence finanziaria basata sull'intelligenza artificiale e ha confermato le previsioni per l'anno fiscale 2027. Gli investitori dovrebbero distinguere gli annunci di prodotto dalle evidenze finanziarie. Il criterio utile è verificare se le iniziative di intelligenza artificiale contribuiscono a un aumento delle conversioni, della fidelizzazione, del ricavo medio per cliente, dell'adozione di servizi specializzati o a una riduzione dei costi di servizio. L'aggiornamento ufficiale dell'azienda è disponibile nel comunicato stampa relativo all'Investor Day del 17 settembre 2026 .
Cosa potrebbe mantenere INTU sotto pressione?
Il rischio più concreto è che le previsioni attuali si rivelino solo l'inizio di un rallentamento più prolungato. Si prevede già che Mailchimp resterà sostanzialmente invariata nell'anno fiscale 2027. Anche la crescita di TurboTax è stimata tra il 2% e il 3%. Se Global Business Solutions dovesse rallentare in modo significativo, le prospettive di una rapida crescita degli utili consolidati si indebolirebbero.
Un altro rischio è che gli investitori continuino a richiedere valutazioni inferiori per le società di software e fintech con una crescita in rallentamento. Anche una gestione impeccabile non garantisce una rapida ripresa del prezzo delle azioni se i multipli di mercato rimangono compressi. Questo è particolarmente importante per gli investitori che cercano una ripresa a breve termine piuttosto che un orizzonte temporale di investimento pluriennale.
Anche l'allocazione del capitale merita un'attenta analisi. Intuit ha riacquistato azioni per 5,5 miliardi di dollari nell'anno fiscale 2026 e al 31 luglio disponeva di un'autorizzazione residua di 7,9 miliardi di dollari. La società ha inoltre dichiarato un dividendo trimestrale di 1,38 dollari, pagabile il 16 ottobre 2026, con un aumento del 15% rispetto al dividendo trimestrale dell'anno precedente. I riacquisti di azioni possono migliorare gli indicatori per azione, ma creano valore solo quando le azioni vengono riacquistate a prezzi ragionevoli e l'azienda continua a generare liquidità sufficiente.
Come diversi investitori potrebbero interpretare la situazione di ottobre 2026
Per gli investitori orientati alla crescita a lungo termine: l'interpretazione più costruttiva è che la valutazione di INTU si sia riallineata più rapidamente rispetto ai suoi fondamentali. Questa visione si adatta agli investitori che credono che Global Business Solutions, Credit Karma, i servizi fiscali con assistenza di esperti e i prodotti basati sull'intelligenza artificiale possano sostenere una crescita a una cifra elevata o superiore per anni. Dovrebbero comunque richiedere prove concrete del raggiungimento degli obiettivi per l'anno fiscale 2027.
Per gli investitori orientati al valore: il titolo è più interessante di quanto non lo fosse in prossimità del suo massimo delle 52 settimane perché il multiplo degli utili si è compresso nettamente. Ma un multiplo apparentemente basso non è sufficiente di per sé. La chiave è capire se la crescita degli utili per l'anno fiscale 2027 sarà sostenibile o se sarà principalmente il risultato del controllo dei costi e dei riacquisti di azioni proprie.
Per i trader a breve termine: il rimbalzo di fine settembre e inizio ottobre non equivale ancora a un'inversione di tendenza confermata a lungo termine. Alcune sessioni positive dopo un forte calo possono verificarsi all'interno di un trend ribassista più ampio. I trader dovrebbero concentrarsi sulla struttura dei prezzi, sui volumi e sulla capacità del titolo di stabilire minimi crescenti e mantenersi al di sopra delle recenti resistenze, piuttosto che presumere che un forte calo percentuale garantisca un rimbalzo.
Cosa guardare dopo
Il prossimo importante punto di verifica fondamentale è rappresentato dalla pubblicazione dei risultati trimestrali di Intuit per il primo trimestre dell'anno fiscale 2027. Le attuali previsioni del management per il primo trimestre indicano un fatturato compreso tra 4,294 e 4,313 miliardi di dollari, ovvero una crescita dell'11%, un utile operativo GAAP tra 716 e 729 milioni di dollari e un utile per azione diluito GAAP tra 1,71 e 1,75 dollari. Un risultato nettamente superiore alle attese, con previsioni per l'intero anno invariate o in aumento, rafforzerebbe l'ipotesi che il calo del titolo nel 2026 sia stato superiore al deterioramento delle aspettative aziendali. Un risultato inferiore alle attese o una revisione al ribasso delle previsioni supporterebbe la conclusione opposta.
Gli investitori dovrebbero inoltre monitorare la crescita a livello di segmento, in particolare quella di Global Business Solutions (escluso Mailchimp), la crescita della clientela, il mix di TurboTax Live, la monetizzazione di Credit Karma e l'effetto del nuovo trattamento contabile dei compensi basati su azioni nei report non-GAAP a partire dal 1° agosto 2026. Intuit ora include i compensi basati su azioni nelle sue misure non-GAAP, il che rende meno immediati i confronti con i dati non-GAAP precedenti.
Conclusione di ottobre 2026
La situazione di INTU a ottobre 2026 può essere descritta come un netto riassetto della valutazione di un'azienda ancora redditizia e in crescita. Il prezzo delle azioni, vicino ai 289 dollari, è ben al di sotto del massimo dell'anno precedente, ma i ricavi e gli utili dell'esercizio 2026 hanno raggiunto nuovi record e il management prevede ancora una crescita dei ricavi e dell'utile per azione nell'esercizio 2027.
La decisione dipende quindi dall'orizzonte temporale dell'investitore e dalle prove richieste. Un investitore a lungo termine potrebbe intravedere un'opportunità se la crescita dei ricavi del 9-10%, la crescita dell'utile per azione (EPS) GAAP superiore al 20% e la continua solidità delle attività legate a QuickBooks si rivelassero sostenibili. Un investitore più cauto potrebbe preferire attendere i primi risultati dell'esercizio 2027 per confermare la validità delle previsioni del management. Ciò che cambierebbe maggiormente l'analisi non sarebbe un'ulteriore oscillazione del titolo in un solo giorno, bensì una revisione significativa delle aspettative di crescita dei ricavi, dei margini operativi o della performance delle principali attività di crescita dell'azienda.
Questo articolo ha scopo puramente informativo e non costituisce consulenza finanziaria. I prezzi di mercato possono variare rapidamente e il prezzo del 6 ottobre citato sopra rappresenta una misurazione intraday, non il prezzo di chiusura finale.








