Home
» Analisi Azionaria
»
Analisi dell'andamento del prezzo delle azioni Broadcom (AVGO): slancio, crescita dell'IA e compromessi nel mese di ottobre 2026.
Analisi dell'andamento del prezzo delle azioni Broadcom (AVGO): slancio, crescita dell'IA e compromessi nel mese di ottobre 2026.
Broadcom Inc. (Nasdaq: AVGO) ha iniziato ottobre 2026 con una netta ripresa, una forte crescita nel settore dei semiconduttori per l'intelligenza artificiale e una valutazione che lascia meno margine per errori di esecuzione. Questa combinazione crea un vero e proprio compromesso per gli investitori: lo slancio del business è notevole, ma il titolo si trova ancora ben al di sotto del suo massimo delle 52 settimane e viene scambiato a un multiplo degli utili elevato.
Questa analisi utilizza i dati di mercato disponibili fino alla chiusura del 5 ottobre 2026 e gli ultimi risultati del terzo trimestre fiscale pubblicati da Broadcom. L'obiettivo non è quello di dichiarare AVGO universalmente attraente o non attraente. Piuttosto, confronta le opzioni a disposizione di diverse tipologie di investitori e individua gli elementi che potrebbero rafforzare o indebolire ciascun approccio.
Un'analisi incentrata su Broadcom evidenzia i principali compromessi per ottobre 2026: andamento dei prezzi a breve termine, crescita dei semiconduttori per l'intelligenza artificiale, software per le infrastrutture, flusso di cassa libero, valutazione, concentrazione della clientela e sensibilità ai tassi di interesse.
Andamento dei prezzi di AVGO a inizio ottobre: rimbalzo o conferma?
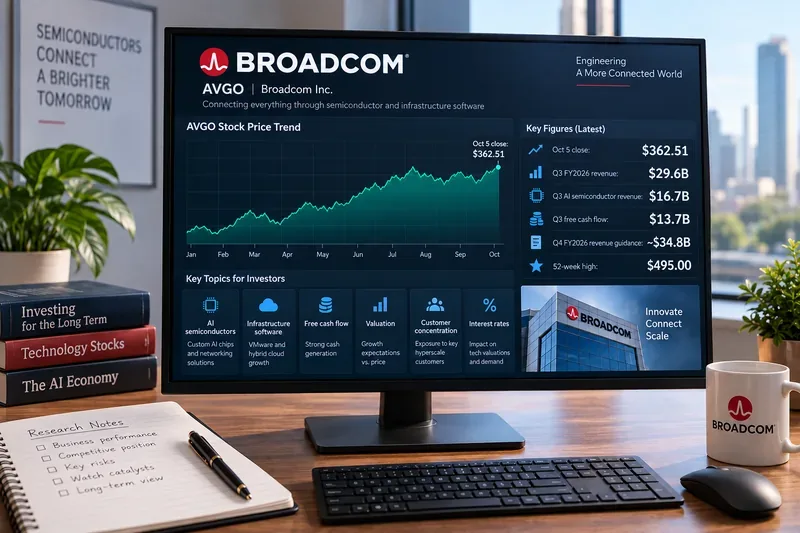
Google Finance ha mostrato che Broadcom ha chiuso a $362,51 il 5 ottobre 2026 , in rialzo del 2,08% nella seduta. Il titolo ha aperto a $357,79, ha toccato un massimo di $363,86 e un minimo di $356,14. Il volume di scambi riportato è stato di circa 20,4 milioni di azioni, inferiore al volume medio visualizzato di circa 25,1 milioni. La stessa pagina di mercato riportava un massimo di $495,00 e un minimo di $289,96 nelle ultime 52 settimane. Vedi la quotazione AVGO su Google Finance .
Il percorso che ha portato a quella chiusura è stato volatile. AVGO ha chiuso a 351,19 dollari il 30 settembre, è scesa del 2,15% a 343,64 dollari il 1° ottobre, poi è rimbalzata del 3,35% a 355,14 dollari il 2 ottobre prima di risalire nuovamente il 5 ottobre. Dalla chiusura del 1° ottobre al 5 ottobre, il titolo ha guadagnato circa il 5,5%.
Per un investitore orientato al momentum, questo è incoraggiante perché il titolo si è ripreso rapidamente dopo un calo di due giorni. Il rovescio della medaglia è la conferma: il volume del 5 ottobre è stato inferiore alla media recente e il prezzo delle azioni è rimasto circa il 27% al di sotto del massimo delle 52 settimane registrato. Un rimbalzo non è la stessa cosa di una ripresa completa.
Opzione 1: Seguire la ripresa o aspettare un'azione più netta?
Un investitore che privilegia il momentum potrebbe preferire agire quando AVGO chiude in rialzo. Il vantaggio pratico è una partecipazione più tempestiva se il rimbalzo continua. Il costo è una maggiore probabilità di acquistare durante un rialzo di breve durata.
Un approccio più orientato alla conferma attenderebbe chiusure sostenute al di sopra della recente area compresa tra $363 e $365 . Il 5 ottobre ha toccato i $363,86 durante la giornata, quindi quella zona rappresenta un test naturale a breve termine. Una chiusura al di sopra di essa con volumi più elevati fornirebbe una prova più convincente della disponibilità degli acquirenti a sostenere prezzi più alti.
L'attesa ha i suoi compromessi: se AVGO accelera rapidamente, il prezzo di ingresso potrebbe essere significativamente più alto. Per gli investitori che sono più interessati a evitare i falsi breakout che a cogliere la prima parte di un movimento, questo costo potrebbe essere accettabile.
Ai fini del controllo del rischio, i livelli di supporto contano più della previsione.
La prima area di supporto pratica si trova intorno ai 347-355 dollari . Il 2 ottobre il prezzo è sceso fino a 347,42 dollari e ha chiuso a 355,14 dollari, mentre dal 28 al 30 settembre si è mantenuto intorno alla fascia tra i 340 e i 350 dollari. Mantenere questa zona preserverebbe la struttura di ripresa di inizio ottobre.
La zona di ribasso più importante si trova intorno ai 343-344 dollari , vicino alla chiusura e al minimo del 1° ottobre. Una rottura decisa al di sotto di questo livello renderebbe il rimbalzo meno convincente e suggerirebbe che gli acquirenti recenti stanno perdendo il controllo.
Questi livelli non devono essere considerati come limiti minimi o massimi garantiti. Sono semplicemente aree in cui si è concentrata la recente attività di trading. Per un trader a breve termine, possono rappresentare punti di invalidazione. Per un investitore a lungo termine, sono più utili come contesto che come segnali automatici di acquisto o vendita.
Opzione 2: Credere nel potenziale dei semiconduttori per l'intelligenza artificiale o chiedere una valutazione più favorevole?
Gli ultimi risultati operativi di Broadcom rafforzano in modo eccezionale la tesi a favore dell'intelligenza artificiale. Nel terzo trimestre dell'anno fiscale 2026, il fatturato ha raggiunto i 29,6 miliardi di dollari , in aumento dell'86% rispetto allo stesso periodo dell'anno precedente. Il management ha riportato un fatturato di 16,7 miliardi di dollari derivante dai semiconduttori per l'IA , in crescita del 221% su base annua e del 54% rispetto al trimestre precedente. Per il quarto trimestre dell'anno fiscale, Broadcom prevede un'accelerazione del fatturato derivante dai semiconduttori per l'IA, che dovrebbe raggiungere circa 21,7 miliardi di dollari , con un aumento del 236% su base annua. Consulta i risultati ufficiali di Broadcom per il terzo trimestre dell'anno fiscale 2026 .
Per gli investitori che cercano un'esposizione diretta agli acceleratori e alle reti di intelligenza artificiale personalizzati, questi dati supportano la tesi di crescita. Broadcom non si affida solo a una lontana opportunità nel campo dell'IA; i ricavi derivanti dai semiconduttori per l'IA rappresentano già una parte molto consistente del suo fatturato.
Il compromesso sta nella valutazione. Google Finance presentava un rapporto prezzo/utili (P/E) di circa 46 al 5 ottobre. Un multiplo elevato può essere giustificato se gli utili crescono rapidamente, ma aumenta anche la sensibilità a una crescita più lenta, ritardi nelle consegne ai clienti, tassi di sconto più elevati o margini più deboli. Un investitore sensibile alla valutazione potrebbe quindi preferire attendere un prezzo inferiore o un altro trimestre di esecuzione prima di accettare le stesse aspettative di crescita.
Opzione 3: Concentrarsi sulla crescita nel settore dei semiconduttori o sulla diversificazione rispetto al software infrastrutturale?
Broadcom non è più solo un'azienda di semiconduttori. Il suo portafoglio di software infrastrutturale, notevolmente ampliato grazie a VMware, le fornisce una seconda fonte di guadagno. Questa diversificazione può ridurre la dipendenza dai singoli cicli di produzione dei chip e garantire entrate ricorrenti derivanti dal software aziendale.
Il compromesso sta nella complessità. La domanda di semiconduttori, in particolare di acceleratori per l'intelligenza artificiale e di soluzioni di rete, può crescere molto rapidamente, ma è ciclica e concentrata presso i grandi clienti. Il software infrastrutturale può essere più stabile, ma l'integrazione, i prezzi, la fidelizzazione dei clienti e la strategia di prodotto sono fattori di grande importanza. Gli investitori che valutano AVGO dovrebbero quindi evitare di considerare la crescita del fatturato consolidato come se ogni dollaro avesse lo stesso profilo di rischio e di crescita.
Il modulo 10-Q di Broadcom relativo al terzo trimestre dell'anno fiscale 2026 è la fonte principale per le informazioni relative ai segmenti di mercato, ai rischi, al debito, ai rapporti con i clienti e ai dettagli contabili dell'azienda.
Il flusso di cassa libero rafforza le prospettive positive, ma non elimina il rischio di concentrazione.
Nel terzo trimestre dell'anno fiscale, Broadcom ha generato 14,2 miliardi di dollari di liquidità dalle attività operative . Dopo circa 0,5 miliardi di dollari di spese in conto capitale, la società ha registrato un flusso di cassa libero di 13,7 miliardi di dollari , pari al 46% del fatturato. Questa generazione di cassa offre a Broadcom la flessibilità necessaria per onorare il debito, pagare dividendi, investire nello sviluppo di prodotti e gestire i costi di integrazione.
Per un investitore che privilegia la generazione di cassa, questo rappresenta un vantaggio significativo. Il rovescio della medaglia è che il business dell'intelligenza artificiale di Broadcom dipende da un numero relativamente ristretto di clienti hyperscale. I grandi clienti possono supportare volumi enormi, ma la concentrazione aumenta l'impatto di ritardi nei progetti, programmi interni di sviluppo chip, modifiche agli acquisti o variazioni del potere contrattuale.
Nel documento depositato presso la SEC, Broadcom analizza in dettaglio la concentrazione della clientela e altri rischi aziendali. Ciò è particolarmente rilevante in un contesto in cui le aspettative di crescita, già incorporate nel prezzo delle azioni, sono elevate.
Opzione 4: Considerare il dividendo come reddito effettivo o come beneficio secondario?
Broadcom ha annunciato un dividendo trimestrale in contanti di 0,65 dollari per azione , pagabile il 30 settembre 2026 agli azionisti registrati al 21 settembre. Il dividendo fornisce un ritorno di cassa tangibile ed è supportato dal solido flusso di cassa libero di Broadcom. L'annuncio è incluso nel comunicato stampa relativo ai risultati del terzo trimestre .
Tuttavia, al prezzo delle azioni del 5 ottobre, il rendimento da dividendo indicato era inferiore all'1%. Gli investitori che cercano principalmente un reddito possono trovare titoli in cui il rendimento corrente riveste un ruolo molto più importante. Per AVGO, il dividendo è da considerarsi più come un complemento alla prospettiva di crescita che come la ragione principale per possedere il titolo.
Le previsioni per il quarto trimestre alzano l'asticella per l'esecuzione
Broadcom prevede un fatturato di circa 34,8 miliardi di dollari per il quarto trimestre dell'anno fiscale 2026 , con una crescita del 93% su base annua, e un utile operativo non-GAAP pari a circa il 66% del fatturato previsto. Il management precisa esplicitamente che queste previsioni sono stime basate sulle condizioni del momento e che i risultati effettivi possono variare in modo significativo.
Per gli investitori orientati alla crescita, queste prospettive rappresentano un chiaro catalizzatore: se Broadcom le raggiunge o le supera, mentre i ricavi derivanti dai semiconduttori per l'intelligenza artificiale continuano ad accelerare, il trend fondamentale rimane solido. Per gli investitori più prudenti, le stesse previsioni rappresentano un rischio, poiché le aspettative sono già molto elevate. Quando un titolo viene scambiato a un multiplo elevato, la semplice realizzazione di una forte crescita potrebbe non essere sufficiente se gli investitori si aspettano risultati ancora migliori.
I tassi di interesse creano un ulteriore compromesso in termini di valutazione.
Il 16 settembre 2026, la Federal Reserve ha alzato di 25 punti base l'intervallo obiettivo dei tassi sui fondi federali, portandolo al 3,75%-4,00% . La Fed ha affermato che l'inflazione rimane elevata. Si veda il comunicato ufficiale del FOMC di settembre .
Tassi di interesse più elevati non riducono direttamente la domanda di acceleratori AI di Broadcom, ma possono esercitare pressione sulla valutazione che gli investitori sono disposti a pagare per la crescita futura. Questa distinzione è importante. AVGO può operare con successo anche se il suo multiplo prezzo/utili si contrae perché il contesto generale dei tassi di sconto diventa meno favorevole.
Quale approccio è più adatto a quale investitore?
Priorità dell'investitore
Possibile approccio
Compromesso principale
Evidenza da osservare
Slancio a breve termine
Partecipa finché il prezzo si mantiene al di sopra dei 350 dollari.
Maggiore rischio di falsi positivi
Chiusura sopra i 363-365 dollari e volumi più elevati.
Conferma prima
Attendere una rottura al rialzo sostenuta al di sopra dei massimi recenti.
Prezzo di ingresso potenzialmente più elevato
Molteplici chiusure al di sopra della resistenza
Esposizione alla crescita dell'IA
Dare risalto all'accelerazione dei ricavi derivanti dai semiconduttori basati sull'intelligenza artificiale.
Concentrazione dei clienti e aspettative elevate
Ricavi da intelligenza artificiale del quarto trimestre rispetto alle previsioni di 21,7 miliardi di dollari
Disciplina di valutazione
Attendi un margine di sicurezza più ampio
Potrebbe perdere lo slancio positivo
Crescita degli utili rispetto al multiplo P/E e ai tassi
Qualità del flusso di cassa
Concentrarsi sul flusso di cassa libero e sulla leva operativa.
Il flusso di cassa può rimanere solido anche in caso di calo delle valutazioni.
Margine di flusso di cassa libero, debito e utile operativo
Reddito
Considerare il dividendo come supplementare
Il rendimento è modesto rispetto agli asset orientati al reddito.
Crescita dei dividendi e copertura del flusso di cassa libero
Cosa potrebbe modificare le previsioni per ottobre 2026?
Le evidenze attuali supportano una ripresa costruttiva con significativi rischi di esecuzione e di valutazione . Uno scenario rialzista più solido richiederebbe che AVGO mantenga il supporto recente, superi la soglia dei 360 dollari con volumi in aumento e continui a fornire una crescita dell'IA vicina alle previsioni aggressive del management.
Un approccio più cauto sarebbe opportuno se il titolo scendesse nuovamente al di sotto di circa 343-344 dollari, se i ricavi derivanti dai semiconduttori per l'intelligenza artificiale fossero significativamente inferiori alle previsioni, se i grandi clienti riducessero i propri impegni o se la redditività operativa si indebolisse mentre le aspettative di crescita rimanessero elevate.
Gli investitori dovrebbero inoltre distinguere un cambiamento nell'andamento del titolo da un cambiamento nell'attività aziendale. Una svendita dovuta a una valutazione elevata può verificarsi anche quando i ricavi di Broadcom continuano a crescere. Al contrario, un forte rialzo del mercato può far salire temporaneamente il titolo AVGO anche se i fondamentali specifici dell'azienda si stanno deteriorando.
In conclusione
La strategia di Broadcom per ottobre 2026 non offre un'unica opzione universalmente migliore. Gli investitori orientati al momentum possono considerare il rimbalzo di circa il 5,5% registrato dalla chiusura del 1° ottobre al 5 ottobre. Gli investitori orientati alla crescita possono fare riferimento alla crescita del 221% su base annua dei semiconduttori per l'intelligenza artificiale e alle previsioni per il quarto trimestre che indicano un'ulteriore accelerazione. Gli investitori orientati al flusso di cassa possono invece considerare i 13,7 miliardi di dollari di flusso di cassa libero trimestrale.
Il caso opposto è altrettanto concreto: AVGO è rimasta circa il 27% al di sotto del suo massimo delle 52 settimane, è scambiata a un multiplo degli utili elevato e dipende fortemente dalla continua spesa in intelligenza artificiale da parte di un gruppo relativamente concentrato di grandi clienti. Tassi di interesse più elevati aggiungono un'ulteriore pressione sulle valutazioni.
Per gli investitori che privilegiano il momentum, la prova chiave è se il prezzo riuscirà a mantenersi intorno ai 350 dollari e a superare i 360 dollari con una maggiore partecipazione. Per gli investitori che privilegiano la disciplina nella valutazione, la questione fondamentale è se gli utili e il flusso di cassa cresceranno abbastanza rapidamente da giustificare il multiplo attuale. Per gli investitori che cercano principalmente un reddito, il dividendo di Broadcom è utile ma secondario rispetto alla tesi di crescita.
Questa analisi si basa su informazioni disponibili fino al 6 ottobre 2026, inclusi i prezzi di mercato fino alla chiusura del 5 ottobre. Non si tratta di una quotazione in tempo reale, di un obiettivo di prezzo o di una raccomandazione di investimento.