Bristol Myers Squibb ha iniziato ottobre 2026 con una netta contraddizione tra notizie positive sul business e un indebolimento del momentum a breve termine del prezzo delle azioni. BMY ha chiuso a 58,81 dollari il 5 ottobre, dopo cinque sedute consecutive in ribasso, in calo rispetto ai 68,09 dollari del 3 settembre e ben al di sotto del massimo delle 52 settimane di 68,64 dollari raggiunto il 19 agosto. Allo stesso tempo, l'azienda aveva appena ottenuto un'indicazione ampliata dalla FDA per CAMZYOS, aveva riportato dati positivi sul mieloma multiplo e si stava avvicinando alla pubblicazione dei risultati del terzo trimestre, prevista per il 29 ottobre.
Questa combinazione crea un test utile per gli investitori: una buona notizia clinica o normativa non significa automaticamente che un titolo debba salire immediatamente, e un calo del prezzo di un titolo non significa automaticamente che l'attività sottostante si sia deteriorata. Il modo migliore per analizzare BMY a ottobre è separare ciò che è verificato da ciò che dipende dal contesto e da ciò che rimane sconosciuto.
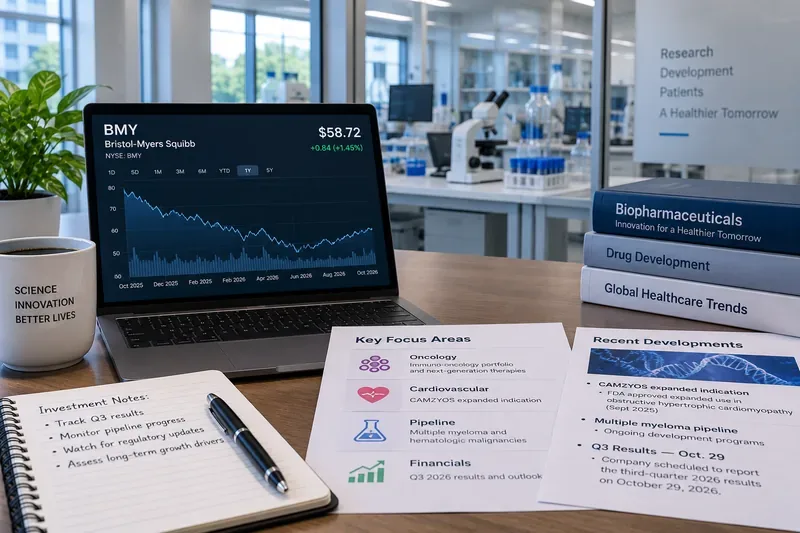
Verificato: il trend dei prezzi BMY a breve termine si è indebolito nettamente a ottobre.
Dati di mercato recenti mostrano che BMY è sceso da 66,82 dollari il 4 settembre a 58,81 dollari il 5 ottobre, con un calo di circa il 12% in 20 sedute di borsa. La sola seduta del 5 ottobre ha registrato un calo del 3,83% con volumi di scambio ben superiori alla media giornaliera recente del titolo. Le azioni si trovavano inoltre circa il 14% al di sotto del massimo delle ultime 52 settimane, pari a 68,64 dollari, raggiunto il 19 agosto.
Un equivoco comune: un forte calo dopo un'estate positiva non dimostra che la tesi di lungo termine dell'azienda sia fallita. L'andamento dei prezzi indica agli investitori cosa stanno facendo acquirenti e venditori nel momento presente; non identifica di per sé la causa né prevede i risultati del prossimo bilancio.
Azione utile: considerate la zona intorno ai 58-59 dollari come la prima area di osservazione a breve termine, poiché è lì che si è arrestata l'ultima ondata di vendite. Un movimento al di sopra dei 61-63 dollari migliorerebbe il quadro a breve termine. Una persistente debolezza al di sotto del recente minimo intraday di 58,33 dollari indicherebbe che il trend ribassista non è ancora risolto.
Verificato: Bristol Myers Squibb ha rivisto al rialzo le previsioni per il 2026 dopo il secondo trimestre.
L'ultimo bilancio trimestrale completo disponibile, risalente ai primi di ottobre, si riferisce al secondo trimestre del 2026. Bristol Myers Squibb ha registrato un fatturato trimestrale di 13 miliardi di dollari, in crescita del 6% su base annua, con un aumento del 15% del fatturato del Growth Portfolio. L'utile per azione (EPS) secondo i principi contabili GAAP è stato di 1,62 dollari, mentre l'EPS non-GAAP si è attestato a 2,04 dollari. L'azienda ha inoltre rivisto al rialzo le previsioni di fatturato per l'intero anno 2026, portandole a circa 49-50 miliardi di dollari, e ha alzato le previsioni di EPS non-GAAP a 6,75-7,00 dollari. Questi dati sono disponibili nel comunicato stampa relativo ai risultati finanziari depositato presso la SEC il 30 luglio .
Un equivoco comune: le previsioni al rialzo non garantiscono che BMY raggiungerà o supererà il nuovo intervallo. Le previsioni rappresentano una stima prospettica del management basata sulle ipotesi disponibili al momento. Possono variare in base alla domanda di prodotti, alla concorrenza, alle fluttuazioni valutarie, alle spese, alla regolamentazione, ai contenziosi o agli esiti dei progetti in corso.
Suggerimento utile: utilizzare l'intervallo di fatturato compreso tra 49,0 e 50,0 miliardi di dollari e l'intervallo di utile per azione non-GAAP compreso tra 6,75 e 7,00 dollari come base per la relazione del 29 ottobre. La domanda più importante è se il management manterrà, alzerà o ridurrà tali intervalli.
Verificato: il portafoglio di crescita sta gestendo una quota maggiore dell'attività.
Il documento di Bristol Myers Squibb relativo al secondo trimestre dimostra perché gli investitori non dovrebbero valutare l'azienda solo in base ai vecchi prodotti di successo. Nel secondo trimestre, Opdivo ha generato 2,485 miliardi di dollari, Opdivo Qvantig 261 milioni di dollari, Orencia 1,034 miliardi di dollari, Yervoy 769 milioni di dollari, Reblozyl 735 milioni di dollari, Breyanzi 484 milioni di dollari e CAMZYOS 416 milioni di dollari. Il fatturato di CAMZYOS è aumentato considerevolmente rispetto ai 260 milioni di dollari dell'anno precedente, mentre anche Reblozyl e Breyanzi hanno registrato una forte crescita. I dati a livello di prodotto sono disponibili nel modulo 10-Q del secondo trimestre dell'azienda .
Opdivo ha registrato un calo del 3% su base annua nel trimestre, ma Opdivo Qvantig è cresciuto di oltre il 200% partendo da una base di lancio ridotta. Questa distinzione è importante perché parte dei ricavi si sta spostando all'interno del franchise anziché scomparire del tutto.
Un equivoco comune: una crescita più lenta di un farmaco consolidato non significa necessariamente che l'intero portafoglio si stia riducendo. Gli investitori devono distinguere tra prodotti storici, modifiche alla formulazione dei prodotti e nuovi marchi in crescita.
Suggerimento utile: il 29 ottobre, confrontate la crescita dei ricavi del portafoglio Growth con l'erosione del portafoglio Legacy, anziché concentrarvi su un singolo farmaco. La validità dell'investimento migliora se i farmaci più recenti compensano in misura crescente il calo dei prodotti più datati.
Verificato: CAMZYOS ha ottenuto un'importante estensione dell'etichetta da parte della FDA il 30 settembre.
La FDA ha approvato CAMZYOS (mavacamten) per la cardiomiopatia ipertrofica ostruttiva sintomatica in pazienti adulti e pediatrici con un peso di almeno 30 chilogrammi. Bristol Myers Squibb ha dichiarato che la decisione si basa sullo studio di fase 3 SCOUT-HCM, che ha raggiunto l'endpoint primario. L'azienda ha reso nota l'approvazione nel suo comunicato del 30 settembre .
Un equivoco comune: l'approvazione della FDA non equivale a una crescita immediata e significativa dei ricavi. L'adozione commerciale dipende dalle dimensioni della popolazione idonea, dall'adesione dei medici, dalla copertura assicurativa, dall'identificazione dei pazienti, dalle alternative competitive e dalla logistica del trattamento.
Suggerimento utile: monitorare la crescita futura delle vendite di CAMZYOS anziché presumere che l'ampliamento delle indicazioni terapeutiche modificherà immediatamente la valutazione di BMY. Un'accelerazione sostenuta dei ricavi rappresenta una prova più convincente rispetto alla sola notizia dell'approvazione.
Verificato: i progressi nella ricerca sul mieloma multiplo sono migliorati, ma restano da raggiungere risultati importanti.
A settembre, Bristol Myers Squibb ha annunciato risultati preliminari positivi dallo studio registrativo di Fase 2 QUINTESSENTIAL su arlocabtagene autoleucel in pazienti con mieloma multiplo pesantemente pretrattati. L'azienda ha dichiarato che lo studio ha raggiunto l'endpoint primario di tasso di risposta complessiva e un endpoint secondario chiave di tasso di risposta completa. Gli investitori possono consultare il comunicato stampa dell'azienda dell'8 settembre .
ZENBEXUS ha inoltre ricevuto l'approvazione accelerata dalla FDA ad agosto per l'indicazione del mieloma multiplo recidivante o refrattario, e i successivi dati di Fase 3 presentati a settembre hanno mostrato un tasso di risposta completa con negatività della malattia minima residua significativamente più elevato rispetto al regime di confronto. Questi sviluppi rafforzano le prospettive del farmaco in fase di sviluppo in ematologia.
Ciò che rimane sconosciuto: le approvazioni anticipate o accelerate e i dati positivi sul tasso di risposta non risolvono tutti i quesiti commerciali e clinici. La sopravvivenza libera da progressione a lungo termine, la sopravvivenza globale laddove pertinente, il follow-up sulla sicurezza, l'adozione sul mercato e il posizionamento competitivo possono ancora modificare il valore di questi programmi.
Azione utile: distinguere il successo normativo dal successo commerciale. Monitorare le vendite al lancio, le tappe fondamentali degli studi di conferma e i successivi dati di efficacia prima di attribuire un valore a lungo termine completo ai nuovi farmaci.
Verificato: il dividendo di BMY rimane significativo al prezzo attuale delle azioni.
Il 16 settembre, il consiglio di amministrazione ha dichiarato un dividendo trimestrale sulle azioni ordinarie di 0,63 dollari per azione, pagabile il 2 novembre agli azionisti registrati al 2 ottobre. Con un tasso annualizzato di 2,52 dollari per azione e un prezzo delle azioni vicino a 59 dollari, il rendimento indicato è di circa il 4,3%, soggetto a futura approvazione del consiglio di amministrazione. L'annuncio del dividendo di settembre di Bristol Myers Squibb conferma l'importo trimestrale.
Un equivoco comune: un elevato rendimento da dividendi non rende un titolo a basso rischio. Il rendimento aumenta quando il prezzo scende, quindi un rendimento apparentemente interessante può riflettere tanto le preoccupazioni degli investitori quanto un'opportunità di reddito. Inoltre, i dividendi sono deliberati dal consiglio di amministrazione e non sono garantiti a tempo indeterminato.
Azione utile: valutare il dividendo insieme alla generazione di cassa, agli obblighi di debito, alle spese per lo sviluppo aziendale e alla solidità degli utili. Gli investitori orientati al reddito non dovrebbero basare la scelta di acquistare BMY esclusivamente sul rendimento.
Dipende dal contesto: il calo di ottobre rappresenta un'opportunità di acquisto?
La risposta dipende dall'orizzonte temporale dell'investitore e dalle cause del calo. Per un investitore a lungo termine, focalizzato sul flusso di cassa e sulla transizione dei prodotti in fase di sviluppo, un prezzo inferiore può migliorare i rendimenti futuri se le previsioni al rialzo per il 2026 rimangono invariate e i nuovi prodotti continuano a crescere. Per un trader a breve termine, tuttavia, cinque sedute consecutive in ribasso e un calo di circa il 12% in 20 sedute sono la prova di una tendenza negativa che non si è ancora chiaramente invertita.
Azione utile: adattare la regola di ingresso alla strategia. Un investitore a lungo termine potrebbe entrare gradualmente in posizione anziché acquistare tutto in una volta. Un investitore orientato al momentum potrebbe attendere che BMY recuperi la recente resistenza intorno ai 61-63 dollari. Un investitore sensibile al rischio di eventi specifici potrebbe attendere la pubblicazione degli utili del 29 ottobre.
A seconda del contesto: l'esposizione brevettuale è comunque importante anche quando le notizie sui nuovi prodotti in fase di sviluppo sono positive.
Le grandi aziende farmaceutiche sostituiscono costantemente i flussi di entrate obsoleti con farmaci più recenti. Il modulo 10-Q di Bristol Myers Squibb analizza i rischi relativi a brevetti ed esclusività per diversi prodotti, tra cui Eliquis e le controversie brevettuali legate a CAMZYOS. L'azienda deve inoltre affrontare la concorrenza dovuta alla maturazione dei prodotti più datati.
Un equivoco comune: una solida pipeline di prodotti non elimina il rischio di scadenza dei brevetti; modifica la probabilità che le entrate perse possano essere compensate. Gli investitori hanno bisogno di entrambi i lati dell'equazione.
Un'azione utile: monitorare il portafoglio di crescita in percentuale sul fatturato aziendale e confrontare la sua crescita annuale con il calo dei marchi storici. Si tratta di un indicatore di transizione più utile rispetto al semplice conteggio delle approvazioni della FDA.
Non si sa cosa cambierà nel rapporto sugli utili del 29 ottobre?
Bristol Myers Squibb ha confermato che pubblicherà i risultati del terzo trimestre giovedì 29 ottobre 2026, seguiti da una teleconferenza con gli investitori alle ore 8:00 ET. Il calendario è confermato nell'annuncio ufficiale della società relativo alla data di pubblicazione dei risultati .
Non è ancora noto se la domanda di prodotti, le spese, i tassi di cambio, le spese di lancio e le tendenze del portafoglio del terzo trimestre confermeranno le previsioni fornite a luglio. Il mercato potrebbe inoltre reagire in modo più marcato alle dichiarazioni del management sul 2027 che ai risultati del trimestre stesso.
Suggerimento utile: prima di leggere il report, annota i tre elementi che potrebbero modificare la tua tesi: le previsioni per l'intero anno, la crescita del portafoglio prodotti e la visione del management sulle dinamiche dei prossimi brevetti o lanci. Questo riduce la tentazione di reagire solo al dato principale relativo all'utile per azione (EPS).
Previsioni BMY per ottobre 2026
La situazione di BMY a ottobre non rappresenta né una semplice storia rialzista né un chiaro crollo fondamentale. Il titolo ha perso una notevole spinta a breve termine, tuttavia gli ultimi dati aziendali verificati includono una crescita del fatturato del 6% nel secondo trimestre, una crescita del 15% del portafoglio di crescita, previsioni al rialzo per fatturato ed utili per azione (EPS) per il 2026, un'indicazione ampliata per CAMZYOS e continui progressi nella pipeline ematologica.
La distinzione fondamentale sta tra progressi verificati e monetizzazione futura . I successi normativi e i risultati delle sperimentazioni migliorano le possibilità, ma non garantiscono vendite future. Allo stesso modo, un grafico azionario debole conferma la pressione di vendita, ma non implica necessariamente un calo delle stime sugli utili.
Per gli investitori che analizzano Bristol Myers Squibb in questo momento, l'approccio più pratico è quello di utilizzare la relazione del 29 ottobre come prossimo punto di riferimento fondamentale. Una stabilizzazione dei prezzi intorno ai 50 dollari, una ripresa fino ai 60 dollari e una conferma o un miglioramento delle previsioni rafforzerebbero l'ipotesi che il calo di ottobre sia stato principalmente una correzione. Un crollo al di sotto dei minimi recenti, combinato con previsioni ridotte o trend di crescita più deboli, indicherebbe un deterioramento più serio.
Questa analisi ha scopo puramente informativo e non costituisce una consulenza di investimento personalizzata. I prezzi di mercato cambiano continuamente e gli investitori dovrebbero verificare le quotazioni correnti e le informazioni fornite dalle aziende prima di prendere decisioni di investimento.