Home
» Analisi Azionaria
»
Analisi dell'andamento del prezzo delle azioni di NextEra Energy (NEE): ottobre 2026
Analisi dell'andamento del prezzo delle azioni di NextEra Energy (NEE): ottobre 2026
NextEra Energy Inc. (NYSE: NEE) si appresta ad affrontare ottobre 2026 con un quadro contrastante: le prospettive operative rimangono ambiziose, ma il titolo ha risentito dell'aumento dei tassi di interesse, della debolezza del settore delle utility e dell'incertezza relativa alla proposta di fusione con Dominion Energy. I dati di mercato del 6 ottobre collocavano NEE a circa 75 dollari, vicino al limite inferiore del suo intervallo di circa 74-99 dollari nelle ultime 52 settimane. Ciò rende il titolo potenzialmente più attraente in termini di valutazione rispetto a quanto non lo fosse vicino ai massimi, ma non lo rende automaticamente un acquisto a basso rischio.
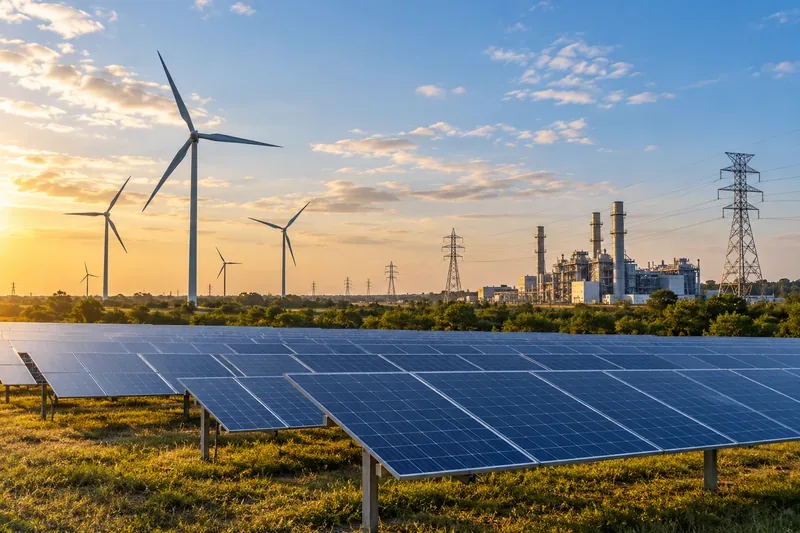
Gli impianti solari, eolici e di generazione convenzionale su larga scala, insieme alle infrastrutture di trasmissione, illustrano il mix di risorse alla base della crescita e del fabbisogno di capitale di NextEra Energy.
Quali fattori stanno influenzando l'andamento del titolo NEE nell'ottobre 2026?
Al momento, tre fattori sono di fondamentale importanza: le aspettative di crescita degli utili, le condizioni di finanziamento e l'esecuzione dei grandi progetti di investimento, nonché la proposta di acquisizione di Dominion Energy. Questi fattori agiscono in direzioni diverse, motivo per cui NEE potrebbe essere più adatto ad alcuni portafogli rispetto ad altri.
Sul fronte positivo, NextEra Energy ha dichiarato a settembre di prevedere ancora un utile per azione rettificato per il 2026 compreso tra 3,92 e 4,02 dollari, puntando alla fascia alta di tale intervallo. Il management continua inoltre ad aspettarsi una crescita dell'utile per azione rettificato di almeno l'8% annuo fino al 2032, sulla base di un utile per azione rettificato di 3,71 dollari nel 2025, e punta a un tasso simile fino al 2035. Si tratta di ambizioni di crescita a lungo termine insolitamente elevate per un'azienda con una vasta base di clienti nel settore delle utility regolamentate. Gli investitori possono consultare la documentazione aggiornata dell'azienda sulla pagina dedicata alle presentazioni per gli investitori .
Tuttavia, le società di servizi pubblici sono ad alta intensità di capitale. Il 16 settembre 2026, la Federal Reserve ha innalzato l'intervallo obiettivo dei fondi federali al 3,75%-4,00%. Tassi più elevati possono aumentare i costi di finanziamento e rendere le obbligazioni più competitive rispetto alle azioni delle società di servizi pubblici che distribuiscono dividendi. La decisione di politica monetaria è disponibile nel comunicato della Federal Reserve del settembre 2026. Per NEE, ciò crea un vero e proprio compromesso: i progetti di crescita a lungo termine possono aumentare gli utili futuri, ma richiedono ingenti capitali, mentre il finanziamento rimane relativamente costoso.
Andamento del titolo NEE: andamento debole dei prezzi a fronte di fondamentali solidi.
L'andamento dei prezzi di ottobre è sufficientemente debole da meritare attenzione. NEE si è mantenuto vicino al minimo delle ultime 52 settimane, anziché confermare una ripresa sostenuta. Ciò significa che gli investitori orientati al momentum non dispongono ancora delle stesse prove che potrebbero essere individuate dagli investitori orientati al valore. Un prezzo basso rispetto al range dell'anno precedente può segnalare un'opportunità, ma può anche indicare che il mercato sta riducendo il multiplo di valutazione che è disposto a pagare.
Domanda dell'investitore
Cosa supporta NEE
Cosa suggerisce cautela
La crescita degli utili è rimasta invariata?
Le previsioni sull'utile per azione rettificato per il 2026 rimangono comprese tra 3,92 e 4,02 dollari, con il management che punta al limite superiore.
Gli obiettivi di crescita a lungo termine dipendono dalla realizzazione dei progetti, dalla regolamentazione, dai finanziamenti e dalla domanda.
Il dividendo è interessante?
Il dividendo trimestrale del 2026 è pari a 0,6232 dollari per azione, in aumento del 10% rispetto al dividendo trimestrale del 2025.
Il rendimento attuale non è necessariamente il più elevato disponibile tra le società di servizi pubblici e le future dichiarazioni rimangono di competenza del consiglio di amministrazione.
Il prezzo sembra basso?
Il titolo si trova vicino al limite inferiore del suo intervallo di prezzo delle ultime 52 settimane.
Un grafico debole può rimanere tale se i tassi di interesse o i rischi di fusione peggiorano.
L'accordo con Dominion favorisce la crescita?
Il management prevede un incremento immediato dell'utile per azione rettificato al momento della chiusura dell'operazione e una crescita superiore al 9% per la società risultante dalla fusione entro il 2032.
La transazione necessita ancora delle approvazioni normative e si prevede che si concluderà solo nella seconda metà del 2027.
Il caso del dividendo: reddito da crescita anziché massimo rendimento corrente.
Il profilo dei dividendi di NextEra è più orientato alla crescita che alla massimizzazione del reddito immediato. Il consiglio di amministrazione ha dichiarato dividendi trimestrali di 0,6232 dollari per azione nel 2026, incluso il pagamento effettuato il 15 settembre. Questo dato si confronta con i 0,5665 dollari per trimestre distribuiti nel 2025. La società ha dichiarato di prevedere una crescita del dividendo per azione di circa il 10% per il 2026 rispetto alla base del 2024, seguita da una crescita annua di circa il 6% dalla fine del 2026 al 2028. Lo storico dei pagamenti è disponibile sulla pagina informativa sui dividendi di NextEra Energy .
Per un investitore che desidera il rendimento corrente più elevato, NEE potrebbe non essere la scelta più ovvia nel settore delle utility. Per un investitore che preferisce un rendimento iniziale inferiore abbinato a una crescita dei dividendi attesa più rapida, il compromesso potrebbe risultare più interessante. Questa distinzione è importante perché due titoli azionari di società di servizi pubblici possono soddisfare obiettivi di reddito molto diversi, anche se entrambi sono considerati investimenti difensivi.
I progetti di crescita restano il principale argomento a favore di una crescita economica.
NextEra Energy Resources continua a sviluppare un ampio portafoglio di progetti. Nei documenti relativi al secondo trimestre del 2026, la società ha dichiarato di aver aggiunto 3,6 GW di nuova generazione e accumulo al proprio portafoglio progetti durante il trimestre, portando il totale a circa 35,1 GW al 24 luglio. Le aggiunte includono impianti solari, sistemi di accumulo a batteria ed eolici. Gli investitori possono verificare i dati del trimestre consultando l'archivio dei risultati trimestrali 2026 di NextEra Energy .
Le dimensioni dell'azienda rappresentano un vantaggio perché offrono a NextEra molteplici possibilità di impiego del capitale. Costituiscono tuttavia anche un rischio, in quanto ritardi, inflazione dei costi, vincoli di interconnessione, modifiche normative o una minore redditività dei progetti possono incidere sui rendimenti. In altre parole, un portafoglio ordini consistente non deve essere considerato equivalente a guadagni garantiti.
Duane Arnold aggiunge un'altra opzione a lungo termine
L'8 settembre, il Dipartimento dell'Energia degli Stati Uniti ha finalizzato un prestito fino a 1,9 miliardi di dollari per sostenere la riattivazione della centrale nucleare Duane Arnold Energy Center di NextEra Energy in Iowa. Il Dipartimento dell'Energia descrive l'impianto come una centrale nucleare da 615 MW, la cui riattivazione è soggetta all'approvazione della Commissione di Regolamentazione Nucleare (NRC). La pagina web del progetto federale è disponibile sul sito del Dipartimento dell'Energia degli Stati Uniti .
Per gli investitori a lungo termine, l'attrattiva è evidente: gli impianti nucleari esistenti possono fornire energia stabile e continua, 24 ore su 24, in un momento in cui i data center e le infrastrutture per l'intelligenza artificiale stanno aumentando la domanda di elettricità. Il rovescio della medaglia è che la riattivazione degli impianti nucleari è complessa e dipende dalle autorizzazioni. Questo rappresenta un potenziale fattore di crescita, non una certezza a breve termine che dovrebbe essere pienamente capitalizzata nella valutazione senza uno sconto per il rischio.
La transazione con Dominion Energy modifica il profilo di rischio
La fusione proposta da NextEra con Dominion Energy è potenzialmente trasformativa. NextEra ha dichiarato che l'operazione dovrebbe avere un impatto positivo immediato sull'utile per azione rettificato al momento della chiusura e che la società risultante dalla fusione dovrebbe registrare una crescita dell'utile per azione rettificato superiore al 9% fino al 2032, con un obiettivo simile fino al 2035. Gli azionisti di entrambe le società hanno approvato l'operazione in assemblee straordinarie tenutesi il 3 settembre, secondo quanto risulta dai documenti depositati presso la SEC. I risultati delle votazioni di NextEra sono disponibili nel modulo 8-K del 3 settembre .
Il compromesso fondamentale è tra la portata dell'operazione e il rischio di esecuzione. Una presenza più ampia nel settore delle utility regolamentate potrebbe diversificare i ricavi ed espandere le opportunità di investimento di capitale. Tuttavia, l'accordo è ancora soggetto alle approvazioni normative e ad altre condizioni di chiusura. NextEra ha dichiarato di prevedere la chiusura nella seconda metà del 2027, non nel 2026. Gli investitori devono quindi distinguere tra l'attuale andamento degli utili della società indipendente e quello futuro della società risultante dalla fusione.
Chi potrebbe prendere in considerazione NEE ora e chi potrebbe preferire aspettare?
Per investitori orientati alla crescita e al reddito a lungo termine
NEE potrebbe meritare un'analisi più approfondita se la vostra priorità è una combinazione di utili da società di servizi regolamentate, sviluppo delle energie rinnovabili e dello stoccaggio, opzioni nucleari e crescita dei dividendi. Il prezzo depresso delle azioni può migliorare la valutazione d'ingresso, ma un acquisto graduale potrebbe essere più sensato rispetto a considerare il minimo delle 52 settimane come un punto di svolta preciso.
Per gli investitori che puntano sui dividendi e sul reddito immediato.
Confronta il rendimento attuale di NEE con quello di altre società di servizi pubblici regolamentate e con titoli a reddito fisso di alta qualità. Se l'obiettivo principale è massimizzare il rendimento in contanti odierno, il profilo di crescita dei dividendi più rapido di NEE potrebbe non compensare un rendimento iniziale inferiore. La decisione dovrebbe essere presa in base al reddito totale atteso su più anni, non su un singolo pagamento trimestrale.
Per i trader che seguono il momentum
C'è meno urgenza. Un titolo vicino al suo minimo delle 52 settimane non ha ancora dimostrato un'inversione di tendenza duratura. Aspettare un minimo più alto, una performance relativa più forte rispetto al settore delle utility o una rottura al di sopra di un'area di resistenza significativa sacrifica parte del potenziale di rialzo ma riduce il rischio di acquistare in una fase di ribasso in corso.
Per investitori avversi al rischio
Potrebbe essere opportuno attendere maggiore chiarezza sui tassi di interesse e sul processo normativo di Dominion. Il rovescio della medaglia è che una maggiore visibilità potrebbe comportare un aumento del prezzo delle azioni. Riduzione del rischio e massimo potenziale di crescita raramente coincidono.
Cosa potrebbe modificare le previsioni per ottobre 2026?
Aspetti più costruttivi: prove che NEE può mantenere la fascia alta delle previsioni di utile per azione rettificato per il 2026, rendimenti a lungo termine in calo, continua conversione degli ordini in sospeso e progressi più agevoli nelle approvazioni di Dominion.
Neutrale: gli utili rimangono in linea con le previsioni, ma il titolo continua a muoversi lateralmente mentre gli investitori attendono una maggiore chiarezza sui tassi di interesse e sulle prospettive di fusione.
Più prudenti: una revisione al ribasso delle previsioni, costi di finanziamento più elevati, ritardi significativi nei progetti, intoppi normativi o una rottura decisiva al di sotto del minimo recente delle ultime 52 settimane.
In conclusione
La questione relativa alla chiusura di NextEra Energy a ottobre 2026 non si riduce semplicemente a stabilire se il titolo sia "economico". La domanda più utile è quale rischio si è disposti ad accettare. Acquistare vicino al limite inferiore dell'intervallo a 52 settimane offre una valutazione migliore e un rendimento da dividendi più elevato rispetto all'acquisto vicino ai massimi, ma significa anche accettare una debolezza del momentum, una maggiore sensibilità ai tassi di interesse e l'incertezza della transazione. Attendere una conferma riduce alcuni di questi rischi, ma potrebbe significare pagare di più in seguito.
Per gli investitori alla ricerca di crescita a lungo termine e di un reddito in aumento, NEE merita attenzione poiché le sue previsioni sugli utili, la politica dei dividendi, il portafoglio di progetti in fase di sviluppo e l'esposizione alla domanda di energia rimangono significativi. Per gli investitori che cercano il massimo rendimento corrente o un chiaro trend rialzista tecnico, altre opzioni potrebbero essere più adatte al momento. La decisione giusta dipende dall'orizzonte temporale, dalle esigenze di reddito e dalla tolleranza al rischio di tassi d'interesse e di fusione, piuttosto che da un singolo obiettivo di prezzo.
Questa analisi ha scopo puramente informativo e non costituisce una consulenza di investimento personalizzata. I prezzi di mercato possono variare rapidamente; si consiglia di verificare le quotazioni più recenti e i documenti aziendali prima di prendere decisioni di trading o di investimento.