Home
» Oggi
»
Vincite al Lotto in Svizzera: franchigia fiscale 2026 e gestione del jackpot al 22 novembre
Vincite al Lotto in Svizzera: franchigia fiscale 2026 e gestione del jackpot al 22 novembre
Informazioni verificate il 22 novembre 2026 alle 13:56 UTC (14:56 in Svizzera, CET, UTC+01:00). Chi vince un jackpot a Swiss Lotto non deve considerare automaticamente l’intero importo come denaro liberamente spendibile: nel 2026 la franchigia federale per le vincite dei giochi di grande estensione autorizzati è di 1'071'000 franchi. Oltre questa cifra, la parte imponibile della vincita può generare imposte dirette e l’applicazione dell’imposta preventiva. Le conseguenze effettive dipendono anche dal Cantone di domicilio e dal tipo di gioco, secondo le indicazioni dell’Amministrazione federale delle contribuzioni (AFC).
Il dato aggiornato è concreto: nel 2025 la franchigia federale era di 1'070'400 franchi, mentre per le vincite dal 1° gennaio 2026 sale a 1'071'000. Per un residente in Ticino occorre inoltre distinguere la tassazione cantonale separata delle vincite dalla tassazione federale nell’ambito del reddito ordinario. Il numero del jackpot dell’ultima estrazione e gli eventuali vincitori non sono oggetto di questa guida: qui conta capire quanto resta davvero e quali passi fare prima di muovere una somma elevata.
Destaques
Nel 2026 la franchigia federale per i grandi giochi autorizzati è di CHF 1'071'000 per singola vincita, secondo l’AFC.
L’imposta preventiva è del 35% sulle prestazioni soggette: non equivale necessariamente all’imposta definitiva da pagare.
In Ticino le vincite imponibili sono oggetto di una tassazione cantonale separata; a livello federale si applica il regime ordinario.
Conservare attestazione della vincita e documenti bancari, verificare le scadenze e pianificare le imposte prima di investire o donare il capitale.
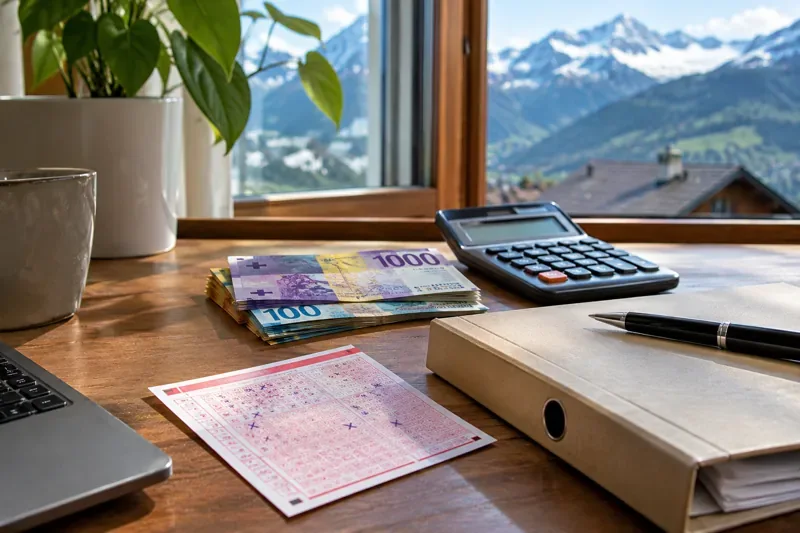
Immagine illustrativa: prima di utilizzare una vincita importante è utile verificare la documentazione e la situazione fiscale. La scena non ritrae una vincita reale.
Quali tasse si pagano su una vincita a Swiss Lotto nel 2026?
Swiss Lotto rientra nella categoria dei giochi di grande estensione, per i quali il diritto federale prevede un importo esente. La franchigia aggiornata per il 2026 è di CHF 1'071'000. Non significa che tutte le lotterie e tutti i concorsi promozionali abbiano lo stesso trattamento: per alcune lotterie promozionali il limite federale rilevante ai fini dell’imposta preventiva è soltanto CHF 1'100, con regole differenti. Anche i giochi di piccola estensione debitamente autorizzati e i casinò fisici svizzeri seguono regimi specifici. L’Amministrazione federale delle contribuzioni (AFC) distingue espressamente queste categorie.
Per una vincita lorda ipotetica di due milioni di franchi in un gioco di grande estensione, la differenza aritmetica rispetto alla franchigia federale 2026 è CHF 929'000. È una base di partenza illustrativa, non la fattura fiscale di un vincitore reale: deduzioni ammesse, imposizione diretta, regole cantonali e anticipi fiscali vanno verificati singolarmente. Sarebbe scorretto applicare un’unica aliquota al totale e presentare il risultato come netto certo.
L’imposta preventiva del 35% è una tassa definitiva?
Non necessariamente. L’imposta preventiva serve principalmente a garantire la corretta dichiarazione dei redditi e dei patrimoni soggetti a imposizione. Il prelievo del 35% può essere rimborsato o compensato, alle condizioni previste dalla legge, in favore dei contribuenti aventi diritto che dichiarano correttamente la vincita. Un prelievo all’origine non sostituisce la tassazione definitiva: sono due passaggi distinti. Lo chiarisce la scheda AFC sull’imposta preventiva.
In Ticino, la Divisione delle contribuzioni ticinese spiega che il contribuente può ottenere il rimborso dell’imposta preventiva, con deduzione dell’imposta cantonale dovuta e fatte salve eventuali compensazioni per imposte o multe arretrate. Il conteggio concreto compete agli Uffici di tassazione: per questo è importante non programmare spese contando sul rimborso immediato dell’intera trattenuta.
Perché la tassazione cambia tra Ticino e gli altri Cantoni?
La Svizzera preleva imposte a diversi livelli: Confederazione, Cantoni e Comuni. La legislazione federale disciplina la franchigia per l’imposta federale diretta e l’imposta preventiva, mentre le modalità cantonali possono differire. Il Cantone Ticino conferma che l’imposta sulle vincite è trattata separatamente per il livello cantonale; per l’imposta federale diretta la vincita imponibile viene considerata nell’imposizione ordinaria. Le informazioni fiscali del Cantone Ticino precisano questa differenza.
Ne consegue che due persone che realizzano vincite comparabili non possono dedurre di avere lo stesso saldo fiscale semplicemente perché il jackpot è identico. Conta il domicilio fiscale, il periodo e la natura del premio. Non si deve neppure presumere che un successivo trasferimento di domicilio faccia sparire la tassazione: l’attribuzione intercantonale e le eventuali modifiche normative richiedono un’analisi specifica, soprattutto per somme milionarie.
Come gestire concretamente un montepremi milionario?
Il primo obiettivo è la sicurezza documentale e finanziaria, non il rendimento. Una vincita elevata può incidere sulla sostanza imponibile negli anni successivi e sugli eventuali redditi prodotti dal capitale, come interessi o dividendi. La franchigia applicabile alla vincita iniziale non esonera automaticamente dall’imposta sulla sostanza gli importi che restano nel patrimonio alla data fiscale pertinente.
Quali passi compiere nei primi giorni?
Verificare il risultato attraverso l’operatore autorizzato. Controllare il titolo di partecipazione, l’identità del titolare e le procedure ufficiali di incasso, senza affidarsi a messaggi o intermediari sconosciuti.
Mettere al sicuro i documenti. Conservare il biglietto o le prove digitali, l’attestazione del premio, le comunicazioni dell’organizzatore e la traccia degli accrediti. Questi elementi possono essere richiesti dalla banca e dall’autorità fiscale.
Richiedere un calcolo fiscale personalizzato. Un professionista abilitato può distinguere imposta preventiva, imposte federali, cantonali, comunali e obblighi dichiarativi, predisponendo una riserva di liquidità.
Non assumere impegni irreversibili. Evitare acquisti, donazioni e investimenti concentrati prima di conoscere il capitale netto disponibile e le proprie esigenze future.
È prudente tenere tutto sul conto corrente?
Una soluzione temporanea liquida può aiutare a evitare decisioni impulsive, ma depositare indefinitamente l’intero patrimonio su un unico conto non risolve il problema dei rischi bancari, dell’inflazione e della pianificazione fiscale. Occorre valutare con consulenti indipendenti la distribuzione della liquidità, la qualità degli intermediari, l’orizzonte temporale e i costi totali. Non esiste una strategia d’investimento che sia automaticamente adatta a ogni vincitore.
Che cosa succede se si dona una parte della vincita?
Regalare somme a familiari o amici non equivale semplicemente a spostare denaro senza conseguenze fiscali. Le imposte sulle donazioni sono regolate soprattutto a livello cantonale e dipendono da domicilio, parentela e importi. Prima di firmare un trasferimento importante è opportuno verificare eventuali obblighi, accordi patrimoniali e implicazioni successorie. Anche un acquisto immobiliare comporta spese, tassazione e impegni di manutenzione diversi dal semplice possesso di contanti.
Quali cambiamenti fiscali bisogna monitorare?
La soglia federale varia nel tempo in relazione agli adeguamenti normativi contro la progressione a freddo: per il 2026 il riferimento verificato resta CHF 1'071'000. Eventuali proposte di modifica della tassazione delle vincite, inclusa l’idea di uniformare il trattamento separato e il collegamento al domicilio al momento del risultato, non vanno confuse con norme già applicabili. Per dichiarazioni future occorrerà controllare le disposizioni effettivamente entrate in vigore nel periodo d’imposta.
Per chi ha appena scoperto di avere un biglietto vincente, la scelta più utile non è stimare il netto con una formula universale, ma chiedere un conteggio scritto, conservare un margine per gli obblighi fiscali e decidere come proteggere il patrimonio soltanto dopo aver chiarito l’importo realmente disponibile. Questa guida è informativa e non sostituisce consulenza fiscale o finanziaria individuale.
FAQ: imposte e vincite alla lotteria in Svizzera
Una vincita di un milione di franchi è esente dall’imposta federale nel 2026?
Per un singolo premio qualificabile come vincita di un gioco di grande estensione autorizzato, un milione è inferiore alla franchigia federale 2026 di CHF 1'071'000. Restano da verificare gli obblighi dichiarativi e il regime cantonale applicabile.
Se viene trattenuto il 35%, perdo definitivamente quella somma?
No, non necessariamente. L’imposta preventiva è recuperabile o compensabile alle condizioni legali, previa corretta dichiarazione; non è sinonimo di imposta definitiva del 35%.
Dopo aver riscosso il jackpot devo dichiarare anche il patrimonio?
Sì, le somme rimaste nel patrimonio e gli eventuali redditi successivi vanno valutati secondo le regole ordinarie applicabili al proprio domicilio fiscale. Occorre verificare la situazione con l’autorità cantonale competente.