Home
» Famiglia
»
The Psychology of Spending: Why We Buy What We Buy—and How to Make Better Tradeoffs
The Psychology of Spending: Why We Buy What We Buy—and How to Make Better Tradeoffs
Why do smart, financially aware people still buy things they did not plan to buy? The simplest answer is that spending decisions are rarely just a calculation of price versus utility. A purchase can also promise convenience, relief, identity, status, belonging, novelty, or an immediate mood boost. The tradeoff is that every dollar used today gives up some flexibility tomorrow.
That tension matters in 2026 because consumers are making decisions in an environment where payments are increasingly frictionless and financing options are easy to place inside the checkout flow. The Federal Reserve's 2025 Survey of Household Economics and Decisionmaking, published in May 2026, found that prices were still the most common financial concern among U.S. adults. The same report said 16% of adults had used Buy Now, Pay Later (BNPL) in the prior year, and 11% of BNPL users reported that a payment had triggered an overdraft or non-sufficient-funds fee.
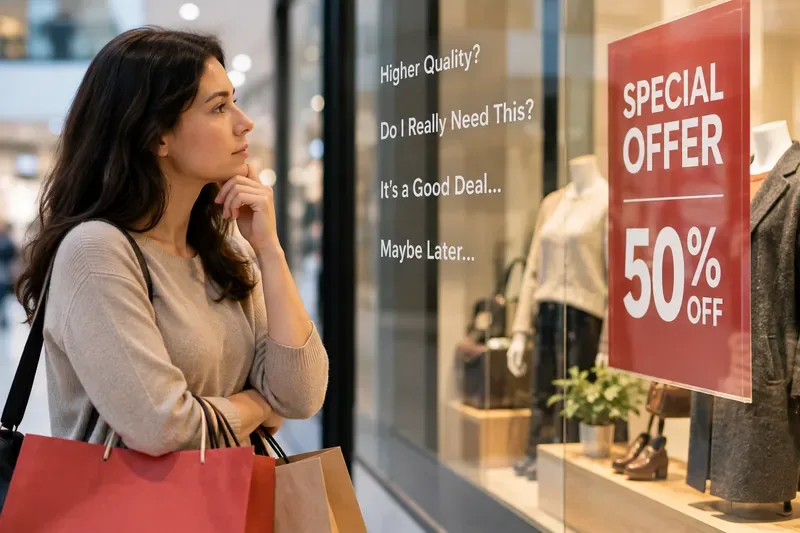
A shopper pauses in front of a sale display, illustrating the real-time tradeoff between an attractive deal, perceived need, and the option to wait.
Spending decisions are a contest between several kinds of value
A useful way to understand consumer psychology is to stop asking, “Why did I buy that?” as though there must be one cause. Most purchases combine several motives at once. A new phone may solve a practical problem, signal identity, reduce frustration, and create excitement. A restaurant meal may buy food, convenience, time with friends, and a break from cooking.
That does not make the spending irrational. The question is whether the benefits were worth the opportunity cost and whether the decision process gave enough weight to future consequences.
Immediate reward versus future flexibility
Behavioral economists use the idea of present bias to describe the tendency to give disproportionate weight to benefits and costs that occur now. David Laibson's work on hyperbolic discounting helped formalize why people can sincerely prefer saving in the abstract but still choose immediate consumption when the moment arrives. His research is available through Harvard's publication page on life-cycle consumption and hyperbolic discount functions.
This does not mean every impulse purchase is a mistake. Paying for a taxi instead of waiting for a bus may be a good trade if time is unusually valuable that day. The problem appears when immediate convenience repeatedly wins by default, even when the cumulative cost conflicts with a larger goal.
La soluzione migliore: concedetevi un periodo di attesa per gli acquisti che vi attraggono emotivamente ma non sono urgenti. Una pausa di 24 ore è spesso sufficiente per piccoli articoli non essenziali; per gli acquisti più costosi, invece, potrebbe essere opportuno un periodo di confronto più lungo. Questo consiglio è particolarmente utile per chi riconosce prima il prodotto e giustifica l'acquisto solo in un secondo momento.
La contabilità mentale può essere utile per la pianificazione del budget, ma può anche distorcerlo.
Questo può essere utile. Un conto separato dedicato ai viaggi può rendere visibile un obiettivo a lungo termine e proteggerlo dalle spese quotidiane. I budget per categoria possono anche ridurre la stanchezza decisionale, stabilendo dei limiti prima che si presenti la tentazione.
Ma anche i conti mentali possono creare delle scappatoie. Un rimborso fiscale, un bonus, una carta regalo, un premio fedeltà o il "denaro risparmiato" durante i saldi possono sembrare meno preziosi del reddito ordinario, anche se rappresentano comunque un potere d'acquisto. Qualcuno potrebbe spendere 80 dollari per un articolo perché è "scontato di 40 dollari", anche se non avrebbe mai scelto di spenderli senza lo sconto.
La risposta migliore: mantenete le categorie utili, ma applicate una regola universale a guadagni inaspettati e sconti: valutate l'acquisto in base alla somma di denaro che esce dal vostro controllo, non in base all'entità dello sconto o alla provenienza del denaro.
Il metodo di pagamento modifica il contesto decisionale
Pagare non è un atto psicologicamente neutro. In un noto esperimento neuroeconomico, i ricercatori hanno scoperto che la preferenza per un prodotto, il prezzo e le risposte cerebrali associate ai guadagni e alle perdite attese predicevano le successive scelte di acquisto. Lo studio originale, "Neural Predictors of Purchases" pubblicato su Neuron , supporta l'idea che l'acquisto implichi reazioni contrastanti tra il desiderio di ottenere qualcosa di desiderabile e la necessità di rinunciare al denaro.
Le ricerche che confrontano i metodi di pagamento hanno spesso riscontrato una maggiore propensione a pagare con carta rispetto al contante, sebbene l'entità e la coerenza dell'effetto varino a seconda del contesto. Uno studio di replica e ampliamento del 2021 ha rilevato che il tradizionale "effetto carta di credito" si era indebolito in alcuni contesti e non si trasmetteva in modo coerente ai pagamenti tramite dispositivi mobili. Questa sfumatura è importante: lo studio di replica sui pagamenti con carta di credito e tramite dispositivi mobili ci ricorda che la psicologia del pagamento non è una legge universale.
Il compromesso pratico è semplice. Le carte di credito e i portafogli digitali offrono velocità, protezione dalle frodi, registrazione delle transazioni e talvolta premi. Il contante o un conto di debito dedicato impongono limiti più visibili. Nessuna delle due opzioni è automaticamente migliore.
Modalità di pagamento
Vantaggio principale
Compromesso principale
Migliore vestibilità
Contanti
Spese altamente visibili e un limite fisico rigido
Meno pratico; utilizzo online limitato; nessun programma a premi con la carta.
Persone che spendono più del dovuto in specifiche categorie discrezionali
Conto di debito dedicato
Comodità digitale con un budget di spesa predefinito.
Richiede la gestione dell'account e il monitoraggio del saldo.
Persone che desiderano una versione digitale di un sistema a buste
Carta di credito pagata per intero
Comodità, protezione degli acquisti, premi, archiviazione consolidata
Il credito disponibile può sembrare un budget disponibile; gli interessi sono costosi se si mantiene un saldo a debito
Persone con un flusso di cassa stabile e abitudini di pagamento affidabili per intero.
BNPL
Struttura di rateizzazione prevedibile e flessibilità del flusso di cassa a breve termine
Piani multipli possono rendere difficile la comprensione degli obblighi totali; i pagamenti mancati possono comportare commissioni o problemi di liquidità.
Acquisti occasionali programmati quando il costo totale rientra già nel budget
"Rata mensile accessibile" e "acquisto accessibile" non sono la stessa cosa.
Suddividere un pagamento in quattro rate può far percepire la spesa immediata come inferiore, senza modificare l'importo totale da pagare. Questo può essere utile quando l'unico problema è la tempistica, ad esempio, per sostituire un elettrodomestico guasto pochi giorni prima del giorno di paga, quando la famiglia ha già a disposizione liquidità sufficiente per coprire tutte le rate.
Raccomandazione in base alle esigenze: se l'obiettivo è regolarizzare il flusso di cassa, verifica l'importo totale delle rate in sospeso presso ogni fornitore prima di iniziare un nuovo piano di pagamento. Se l'obiettivo è rendere più accessibile un acquisto altrimenti insostenibile, la scelta più sicura è solitamente quella di rimandare o ridurre l'acquisto piuttosto che ottimizzare il piano di pagamento.
Il confronto sociale cambia l'aspetto della spesa "normale".
Gli esseri umani non prendono decisioni in isolamento. Impariamo ciò che ci sembra normale da amici, vicini, colleghi, creatori e comunità online. Un utile esempio sul campo proviene dalla Lotteria Postale Olandese. I ricercatori hanno studiato quartieri in cui alcune famiglie avevano vinto premi importanti alla lotteria in modo casuale e hanno riscontrato effetti a catena su alcune forme visibili di consumo, tra cui automobili e ristrutturazioni esterne delle case dei vicini. Lo studio è disponibile presso l' Ufficio Nazionale di Ricerca Economica .
Ciò non significa che vedere la nuova auto di un vicino spingerà automaticamente qualcuno ad acquistarne una. Dimostra però perché ambienti in cui il confronto è all'ordine del giorno può alterare il punto di riferimento per ciò che viene percepito come normale o meritato.
La risposta migliore: confronta un acquisto con le tue alternative, non con i consumi visibili di qualcun altro. Chiediti: "A cosa rinuncerò nel prossimo mese o anno per potermi permettere questo?". Questo riformula la scelta in termini di costo opportunità anziché di status.
Le tattiche di vendita possono sfruttare la velocità del processo decisionale
I timer per il conto alla rovescia, i messaggi di scorte limitate, i componenti aggiuntivi preselezionati, gli abbonamenti difficili da disdire e i prezzi "in offerta" visivamente accattivanti possono ridurre il tempo di riflessione. Un certo senso di urgenza è legittimo: le scorte possono effettivamente essere limitate e le promozioni hanno una scadenza precisa. Il problema è l'urgenza falsa o manipolativa.
Il rapporto della Federal Trade Commission intitolato "Bringing Dark Patterns to Light" descrive tattiche come timer per il conto alla rovescia privi di fondamento, false promesse di offerte a tempo limitato, informazioni nascoste e ostacoli alla cancellazione. Queste pratiche hanno un impatto psicologico perché spostano la decisione da "Vale la pena acquistare?" a "Perderò l'occasione se non agisco ora?".
La risposta migliore: quando si presenta l'urgenza, valutate l'offerta come se il timer non ci fosse. Verificate il prezzo totale, le condizioni di cancellazione, la politica di reso e le alternative disponibili. Un'offerta davvero vantaggiosa dovrebbe superare un semplice confronto.
Quale limite di spesa si adatta al tuo problema specifico?
Il sistema migliore dipende dalla modalità di errore. Chi dimentica di pagare le bollette ha bisogno di automazione. Chi acquista d'impulso dopo aver visto gli sconti ha bisogno di un sistema che crei delle difficoltà. Chi ha debiti sulla carta di credito necessita di una strategia diversa rispetto a chi salda l'estratto conto per intero ogni mese.
Se il tuo problema principale è...
Prova prima questo
Perché potrebbe essere utile
Scambio
Acquisti impulsivi
Lista d'attesa da 24 a 72 ore
Separa il desiderio dall'acquisto immediato
Potresti perdere offerte davvero imperdibili
Spesa eccessiva in una categoria
Contanti o un saldo a debito dedicato per quella categoria
Rende concreto il limite
Aggiunge attrito e gestione dell'account
Dimenticare i costi ricorrenti
Verifica mensile dell'abbonamento e promemoria sul calendario
Superfici di spesa automatica a bassa rilevanza
Richiede un'abitudine di revisione regolare
Spese eccessive con la carta di credito
Notifiche di transazione in tempo reale e verifica settimanale dell'estratto conto.
Rende più visibile una spesa altrimenti astratta
Più notifiche e attenzione
Reddito irregolare
Basate le spese su un reddito minimo prudente e tenete separati i fondi a disponibilità variabile.
Riduce l'espansione dello stile di vita dopo mesi di successo
Può risultare restrittivo anche nei mesi migliori.
Sostentamento sociale
Utilizza una regola personale di "rapporto qualità-prezzo" legata ai tuoi obiettivi.
Riporta il punto di riferimento alle tue priorità
Richiede di sapere quali sono queste priorità
La comodità a volte vale la pena di essere pagata.
Un errore comune nei consigli di gestione del denaro è quello di considerare ogni spesa extra come uno spreco. La comodità ha un valore reale. La consegna della spesa a domicilio può far risparmiare ore a chi si prende cura di una persona non autosufficiente. Un volo diretto più costoso può preservare una giornata lavorativa. Uno strumento di alta qualità può ridurre il lavoro ripetitivo. La questione non è se la comodità sia "buona" o "cattiva", ma se il suo valore sia superiore al secondo miglior utilizzo possibile del denaro.
Un test pratico consiste nel valutare il prezzo dell'alternativa. Se una tariffa di consegna di 20 dollari consente di risparmiare 90 minuti e quei 90 minuti sono particolarmente preziosi quel giorno, lo scambio può avere senso. Se invece la tariffa viene pagata cinque volte a settimana solo perché l'ordine è diventato un'abitudine, la stessa comodità potrebbe non giustificare più il costo cumulativo.
I premi sono utili solo quando non modificano l'acquisto
Cashback, punti, coupon e crediti fedeltà possono ridurre il costo effettivo. Tuttavia, creano valore solo se non comportano un acquisto più costoso, un acquisto superfluo o interessi che superano il premio.
Una regola semplice è quella di calcolare i premi dopo aver deciso di acquistare, non prima. Innanzitutto, valutate se l'articolo vale il suo prezzo pieno. Poi, considerate i premi come un vantaggio secondario. Questo evita che "guadagnare" 10 dollari diventi il motivo per spenderne 200.
Un breve questionario di autovalutazione di cinque domande prima del pagamento.
Nessun modello di spesa può eliminare le emozioni, né dovrebbe farlo. Il piacere derivante dal denaro è un uso legittimo dello stesso. L'obiettivo è assicurarsi che il beneficio emotivo sia una scelta consapevole, piuttosto che un effetto involontario del processo di acquisto.
Lo desidererei ancora domani? In caso contrario, l'urgenza o l'umore potrebbero essere i fattori determinanti.
Lo comprerei anche senza sconti, punti o la possibilità di pagamento rateizzato? In caso contrario, la promozione potrebbe essere il fattore determinante nella mia decisione di acquisto.
Qual è il costo totale, non la rata mensile? Includi commissioni, costi di finanziamento, abbonamenti, accessori e manutenzione prevista.
Cosa sostituirà questo denaro? Indica l'alternativa: risparmi, rimborso di debiti, viaggi, un altro acquisto o semplicemente più liquidità a disposizione.
Il metodo di pagamento mi aiuta a controllare le spese o a nasconderle? Scegli contanti, bancomat, carta di credito o pagamento rateale in base alle tue abitudini, non in base a ciò che è di moda o più semplice.
L'obiettivo non è quello di spendere meno a tutti i costi
Una buona spesa non si definisce con la massima frugalità. Si tratta di una spesa in linea con le priorità, che rimane sostenibile anche dopo che l'entusiasmo iniziale si è affievolito e che non si basa su presupposti impliciti riguardo a entrate future o all'autocontrollo.
Se per te viaggiare è più importante di un'auto nuova, spendere molto in viaggi può essere razionale. Se per te il tempo è più importante che cucinare ogni pasto, pagare per la comodità può essere razionale. Se le carte fedeltà semplificano le tue finanze e le paghi sempre per intero, usarle può essere razionale. Persone diverse possono fare scelte diverse a partire dalle stesse informazioni, perché i loro vincoli e obiettivi sono diversi.
Il cambiamento psicologico più utile è smettere di chiedersi "È un buon affare?" e iniziare a chiedersi "È un buon affare per me?". Un affare confronta il prezzo con un altro prezzo. Uno scambio confronta l'acquisto con tutto ciò che il denaro potrebbe fare.
Questo articolo ha scopo puramente informativo e non costituisce consulenza finanziaria personalizzata.