Home
» Famiglia
»
App per la gestione delle finanze personali che rivoluzioneranno il settore nel 2026
App per la gestione delle finanze personali che rivoluzioneranno il settore nel 2026
Il cambiamento più importante nelle app di finanza personale nel 2026 non è un grafico delle spese più accattivante. È il passaggio da dashboard passive a software in grado di interpretare i dati finanziari, segnalare ciò che richiede attenzione e, in alcuni casi, preparare le modifiche da approvare.
Questo cambiamento è ora verificabile. Il 16 aprile 2026 Copilot Money ha lanciato una versione beta pubblica del suo Money Assistant, descrivendo briefing proattivi, suggerimenti di ricategorizzazione, abbinamento dei rimborsi e azioni relative al budget che richiedono l'approvazione dell'utente. Entro il 12 agosto, Copilot ha affermato che l'assistente beta era in grado di creare, aggiornare ed eliminare categorie, budget, transazioni, transazioni ricorrenti e regole, consentendo comunque all'utente di approvare o rifiutare i suggerimenti. Anche Quicken ha introdotto un'esperienza di chat basata sull'IA in Quicken Simplifi nel 2026, in grado di utilizzare i dati Simplifi del cliente per rispondere a domande e fornire assistenza nelle azioni, con revisione e approvazione prima che le modifiche vengano apportate. Si tratta di progressi significativi, ma sono ancora funzionalità in evoluzione, non consulenti finanziari autonomi. Consultare l' annuncio ufficiale di Copilot Money Assistant , gli aggiornamenti del prodotto Copilot e la documentazione di Quicken AI Chat .
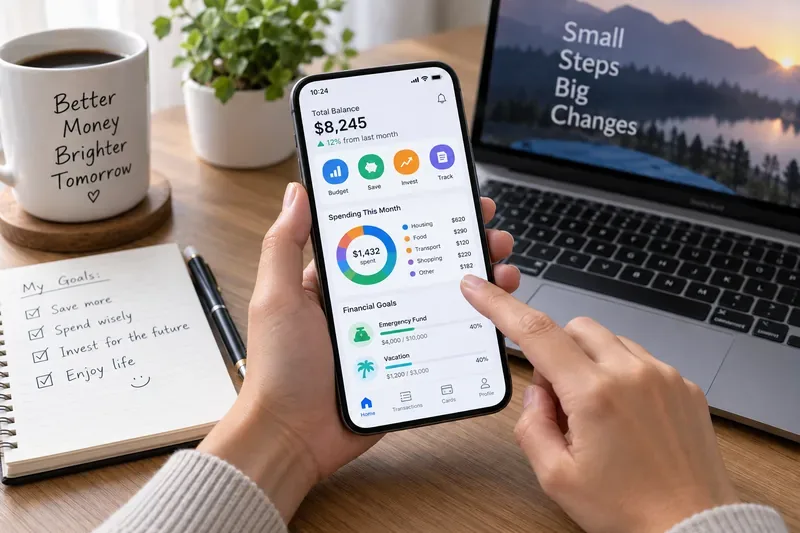
Una dashboard per la gestione delle finanze personali può essere utile quando trasforma l'attività del conto in categorie di spesa, obiettivi e decisioni chiari, e non solo in un'altra schermata da controllare.
Cosa dovrebbe significare per te "cambiare le regole del gioco"
Un'app finanziaria merita tale app solo se migliora un risultato che puoi effettivamente osservare. La domanda utile non è se un'app ha l'intelligenza artificiale, grafici colorati o centinaia di integrazioni bancarie, ma se ti aiuta a prendere decisioni migliori con meno difficoltà.
Per la maggior parte delle persone, ci sono cinque risultati pratici che vale la pena misurare:
Visibilità: Puoi vedere dove vanno i soldi senza dover riconciliare manualmente diverse app bancarie e di carte di credito.
Accuratezza: transazioni, bollette ricorrenti, trasferimenti e entrate sono categorizzati in modo sufficientemente preciso da rendere affidabile il quadro mensile.
Azione: L'app ti aiuta a modificare un budget, annullare un abbonamento indesiderato, regolare un obiettivo o individuare un problema prima della fine del mese.
Coerenza: È possibile mantenere il sistema aggiornato senza dedicargli più tempo di quanto valga l'informazione fornita.
Coordinamento: se condividete le finanze, tutti coloro che necessitano delle informazioni possono lavorare partendo dalla stessa visione d'insieme, senza dover condividere le password.
Se un'app non migliora almeno uno di questi risultati dopo un periodo di prova ragionevole, cambiare strumento potrebbe essere più produttivo che aggiungere nuove funzionalità o notifiche.
Cinque app per la gestione delle finanze personali da tenere d'occhio nel 2026
App
Ciò che spicca ora
Migliore adattamento
Principale limitazione da guardare
Copilot Money
La categorizzazione tramite intelligenza artificiale, unitamente a una versione beta di Money Assistant, è in grado di individuare problemi e preparare modifiche a conti, budget e transazioni per l'approvazione.
Persone che desiderano una visione raffinata e incentrata sull'automazione delle finanze statunitensi
L'assistente è ancora in versione beta e Copilot afferma che il servizio supporta solo gli account con sede negli Stati Uniti.
Quicken Semplifica
Un piano di spesa orientato al flusso di cassa, il rilevamento ricorrente e una versione beta di una chat basata sull'intelligenza artificiale in grado di analizzare i dati di Simplifi.
Persone che desiderano una chiara visione di "quantità lasciata a sinistra questo mese" piuttosto che un rigido sistema a buste.
La disponibilità e le funzionalità dell'IA possono variare durante la fase beta.
YNAB
Pianificazione del budget mirata, monitoraggio degli obiettivi, condivisione dei fondi familiari e un processo di onboarding più automatizzato.
Persone disposte a decidere attivamente cosa fare con ogni dollaro
Richiede una partecipazione comportamentale maggiore rispetto a un tracker passivo.
Rocket Money
Rilevamento degli abbonamenti, supporto per la cancellazione, gestione del budget, avvisi sull'account, monitoraggio del patrimonio netto e negoziazione facoltativa delle fatture.
Persone la cui priorità principale è ridurre il disordine finanziario ricorrente
Alcune funzionalità di alto valore richiedono l'abbonamento Premium e la negoziazione della fattura, se andata a buon fine, comporta una commissione.
Monarch Money
Gestione flessibile del budget o per categorie, collaborazione familiare, monitoraggio delle spese ricorrenti, investimenti e patrimonio netto, tutto in un'unica dashboard.
Coppie o nuclei familiari che desiderano una visione operativa finanziaria condivisa
La qualità degli account collegati dipende ancora dalle istituzioni e dai fornitori di dati coinvolti.
1. Copilot Money: il software finanziario sta diventando conversazionale
Copilot è uno degli esempi più lampanti del passaggio, previsto per il 2026, da "mostrami i miei soldi" ad "aiutami a capire cosa richiede attenzione". La sua app principale tiene già traccia di spese, budget, abbonamenti, investimenti, obiettivi di risparmio, flusso di cassa e patrimonio netto. La versione beta di Money Assistant aggiunge a questi dati un livello di interazione conversazionale e proattiva.
Il dettaglio importante è il modello di approvazione. Copilot afferma che l'assistente può proporre o eseguire modifiche supportate solo con l'approvazione dell'utente. Si tratta di un approccio più sensato per la gestione del denaro rispetto alla modifica silenziosa di categorie o budget in background. Le FAQ ufficiali dell'azienda specificano inoltre diverse limitazioni: Copilot non è una banca, uno strumento per la dichiarazione dei redditi, un servizio di monitoraggio del credito o un consulente finanziario e al momento supporta solo conti con sede negli Stati Uniti.
Come valutarlo: l'assistente è utile se riduce il numero di ricerche manuali, correzioni e modifiche di budget che devi effettuare, mantenendo al contempo l'accuratezza dei dati risultanti. Se ti trovi a correggere i suoi suggerimenti con la stessa frequenza con cui li accetti, l'automazione non si è ancora guadagnata la tua fiducia.
2. Quicken Simplifi: la pianificazione del flusso di cassa incontra l'assistenza dell'intelligenza artificiale
Il Piano di spesa di Simplifi rimane uno dei suoi elementi distintivi più pratici. Organizza entrate previste, bollette, abbonamenti, spese pianificate, obiettivi di risparmio e altre spese, aggiornando poi l'importo rimanente per il mese man mano che le transazioni vengono effettuate. La documentazione di supporto di Quicken di maggio e giugno 2026 lo descrive come un sistema di pianificazione mensile in tempo reale, piuttosto che un resoconto spese retrospettivo. Consulta la guida ufficiale alla configurazione del Piano di spesa .
Il livello più recente è Quicken AI Chat. Quicken afferma che è in grado di rispondere a domande in linguaggio naturale utilizzando i dati di Simplifi e può fornire assistenza per azioni all'interno del prodotto dopo revisione e approvazione. Quicken avverte inoltre esplicitamente che le risposte dell'IA possono contenere errori o informazioni incomplete e non devono essere considerate come consulenza in materia di investimenti, legale o fiscale. Questa limitazione è importante, soprattutto perché il tono sicuro di un chatbot può far sembrare definitiva una risposta provvisoria. L'informativa completa è disponibile nel documento informativo sull'IA di Quicken .
Come valutarlo: il tuo saldo "rimanente per questo mese" dovrebbe diventare più affidabile man mano che le voci e le transazioni ricorrenti vengono abbinate. Se il piano necessita costantemente di correzioni manuali perché entrate, trasferimenti o bollette vengono interpretati in modo errato, la dashboard non fornisce ancora informazioni sufficienti per prendere decisioni.
3. YNAB: ancora focalizzato sul comportamento, ma con meno complicazioni nella configurazione.
YNAB si distingue dalle app che si limitano a monitorare le spese a posteriori. Il suo metodo principale prevede che gli utenti assegnino il denaro disponibile a priorità e obiettivi. Nel 2026, YNAB ha inoltre semplificato la configurazione iniziale. L'aggiornamento del 23 luglio spiega che, durante la fase di onboarding mobile per il primo piano, YNAB può analizzare 90 giorni di spese passate e creare automaticamente degli obiettivi quando sono disponibili dati sufficienti. Questo non elimina la filosofia di pianificazione, ma offre ai nuovi utenti un punto di partenza che possono modificare. Consulta la documentazione di YNAB sugli obiettivi automatici .
YNAB supporta anche la condivisione dell'abbonamento tramite YNAB Together, consentendo a un gruppo di massimo sei persone di utilizzare un unico abbonamento con accessi separati. La pagina delle funzionalità descrive l'importazione dei dati bancari, gli obiettivi, la pianificazione dei prestiti, i report e la sincronizzazione tra dispositivi. A settembre 2026, il prezzo standard di YNAB era di 109 dollari all'anno o 14,99 dollari al mese, tasse escluse, sulla pagina ufficiale dei prezzi .
Come valutarne l'efficacia: YNAB funziona se le tue decisioni di spesa avvengono sempre più spesso prima dell'acquisto, anziché solo durante una revisione a fine mese. Se preferisci un tracker prevalentemente passivo e ti rifiuti costantemente di assegnare denaro a categorie specifiche, un altro approccio potrebbe essere più adatto.
4. Rocket Money: i costi ricorrenti stanno diventando un problema finanziario di primaria importanza.
Rocket Money è una soluzione interessante quando il primo problema da risolvere non è l'ottimizzazione del portafoglio, ma le perdite finanziarie ricorrenti. Il materiale informativo attuale del prodotto evidenzia il rilevamento degli abbonamenti, il monitoraggio delle spese, la gestione del budget, gli avvisi di saldo basso, il risparmio automatico, il monitoraggio del patrimonio netto e l'assistenza per la disdetta. Il piano gratuito permette di visualizzare gli abbonamenti; l'assistenza per la disdetta e diversi strumenti avanzati sono funzionalità Premium.
Rocket Money offre anche la possibilità di negoziare le bollette, ma in questo caso è fondamentale leggere attentamente i termini e le condizioni. La pagina di assistenza del 27 luglio 2026 indica che, in caso di successo della negoziazione, la commissione una tantum è generalmente compresa tra il 35% e il 60% del risparmio del primo anno, con la percentuale scelta dal cliente. Consultare la pagina ufficiale di Rocket Money relativa a prezzi e commissioni .
Come valutarlo: confronta gli abbonamenti annullati, le commissioni evitate o le bollette ricorrenti ridotte con quanto paghi per l'abbonamento Premium o per la negoziazione. Un'app per la gestione degli abbonamenti dovrebbe produrre risparmi tangibili in termini di tempo o denaro; in caso contrario, una revisione manuale trimestrale dell'abbonamento potrebbe essere sufficiente.
5. Monarch Money: la condivisione della visibilità finanziaria è una funzionalità del prodotto, non una soluzione alternativa.
Monarch si rivela particolarmente efficace quando la gestione delle finanze personali coincide con la gestione delle finanze familiari. Le sue pagine ufficiali descrivono la visualizzazione condivisa di conti separati e cointestati, la pianificazione collaborativa del budget e degli obiettivi, la revisione delle transazioni, la gestione di bollette e abbonamenti ricorrenti, il monitoraggio del patrimonio netto, il monitoraggio degli investimenti e la gestione del budget sia in modalità flessibile che per categorie.
Questa combinazione è importante perché le coppie spesso hanno esigenze diverse contemporaneamente: una persona desidera una visione d'insieme del flusso di cassa, mentre l'altra preferisce dettagli per categoria. I due approcci di budgeting di Monarch rendono questo compromesso meno rigido. La sua pagina di collaborazione e le funzionalità di monitoraggio descrivono la situazione attuale del nucleo familiare e le possibilità di pagamento ricorrente.
Come valutarlo: il vantaggio dovrebbe tradursi in un minor numero di conversazioni del tipo "Quale conto ha pagato questo?" e in una comprensione condivisa degli obiettivi, del flusso di cassa e delle bollette in scadenza. Tuttavia, se i conti collegati sono spesso obsoleti, la dashboard unificata può creare una falsa sicurezza anziché chiarezza.
Il miglioramento silenzioso ma importante quanto l'intelligenza artificiale: migliori connessioni degli account.
Un software per la gestione delle finanze personali è utile solo nella misura in cui i dati che vi confluiscono sono accurati. Nel luglio 2026, Quicken ha documentato un metodo di connessione API OAuth aggiornato, che consente agli utenti di autenticarsi tramite una pagina di accesso ospitata dalla banca anziché fornire a Quicken la propria password bancaria. Anche YNAB ha aggiunto strumenti in grado di reimpostare le connessioni bancarie problematiche e, quando disponibili, di spostare la connessione verso un connettore più adatto. Queste modifiche sono meno appariscenti di un assistente basato sull'intelligenza artificiale, ma influiscono direttamente sull'accuratezza della dashboard.
C'è anche una precisazione di carattere normativo. Il quadro normativo del Consumer Financial Protection Bureau (CFPB) statunitense in materia di diritti sui dati finanziari personali, ai sensi della Sezione 1033, è concepito per supportare l'accesso ai dati autorizzato dai consumatori, ma il CFPB afferma che le date di entrata in vigore della norma sono state sospese da un tribunale federale il 29 ottobre 2025, in attesa della revisione della stessa. In altre parole, non bisogna dare per scontato che l'implementazione dell'open banking negli Stati Uniti sia legalmente o operativamente definita. Lo stato attuale è riassunto nella pagina del CFPB dedicata ai diritti sui dati finanziari personali .
Come capire se la tua app finanziaria ti sta davvero aiutando
Non valutare un'app in base al numero di funzionalità esplorate nella prima settimana. Concedile un ciclo di fatturazione completo, poi verifica se il sistema sta diventando più affidabile e facile da gestire.
I saldi dei tuoi principali conti bancari, carte di credito, prestiti e investimenti si aggiornano con sufficiente affidabilità per consentirti di prendere le decisioni necessarie.
I ricavi e le bollette ricorrenti vengono contabilizzati con poche duplicazioni o voci mancanti.
I trasferimenti e i pagamenti con carta di credito non gonfiano i totali delle "spese".
È possibile spiegare la propria situazione di flusso di cassa attuale senza dover aprire le app di diversi istituti finanziari.
Gli avvisi di budget o i suggerimenti dell'assistente inducono ad azioni utili anziché causare stanchezza da notifiche.
Gli utenti condivisi sanno chi ha modificato un budget, un obiettivo o una transazione, aspetto fondamentale per la collaborazione.
Il denaro o il tempo risparmiati sono superiori al costo dell'abbonamento e agli oneri di manutenzione.
Se questi segnali migliorano, lo strumento sta svolgendo il suo lavoro, anche se non è l'opzione più ricca di funzionalità. Se invece non migliorano, una maggiore automazione potrebbe semplicemente comportare un maggiore lavoro di pulizia.
Quando è il momento di cambiare app?
Cambiare app per la gestione delle finanze ha un costo: ricollegare gli account, ricostruire le categorie, importare lo storico e imparare un nuovo flusso di lavoro. Vale la pena sostenere questo costo quando il sistema attuale non riesce a risolvere il problema per cui è stato acquistato.
Valuta la possibilità di cambiare fornitore quando i tuoi principali istituti finanziari continuano a essere inaffidabili anche dopo aver risolto problemi di connessione, quando il tuo metodo di gestione del budget non è compatibile con il tuo modo di prendere decisioni, quando funzionalità importanti sono bloccate dietro un prezzo ingiustificabile o quando un assistente basato sull'intelligenza artificiale genera più correzioni che informazioni utili. Anche la privacy può essere un fattore determinante. Verifica a quali dati un'app può accedere, se le connessioni ai conti sono di sola lettura, come è possibile revocare l'autorizzazione e se ti senti a tuo agio con le politiche sulla privacy del fornitore.
Cosa queste app non possono ancora fare per te
Nessuna app per la gestione delle finanze personali può garantire risparmi, eliminazione dei debiti o investimenti di successo. I sistemi di categorizzazione possono essere errati. I saldi collegati possono subire ritardi. Un grafico del patrimonio netto è completo solo nella misura in cui include conti e attività. Il rilevamento degli abbonamenti può non individuare addebiti pagati tramite un conto non collegato. Anche le spiegazioni generate dall'intelligenza artificiale possono essere incomplete o errate, motivo per cui prodotti come Copilot Money e Quicken AI prevedono procedure di approvazione e indicano dei limiti ai consigli forniti.
Il vero vantaggio di questi strumenti non è quindi quello di delegare il giudizio, bensì di ridurre il lavoro meccanico necessario per visualizzare chiaramente la situazione, in modo da poter prendere la decisione in autonomia.
In conclusione
Le app di finanza personale che rivoluzioneranno il settore nel 2026 si stanno muovendo contemporaneamente in tre direzioni: un'assistenza più proattiva, una migliore automazione delle attività finanziarie ripetitive e una maggiore collaborazione nella gestione del denaro condiviso. Copilot Money e Quicken Simplifi dimostrano come l'intelligenza artificiale si stia integrando nelle dashboard finanziarie. YNAB continua a promuovere la pianificazione e il cambiamento dei comportamenti, automatizzando al contempo una parte maggiore della configurazione. Rocket Money considera abbonamenti e bollette ricorrenti come parte integrante del flusso di lavoro finanziario. Monarch trasforma il bilancio familiare in uno spazio di lavoro collaborativo.
La scelta migliore non è l'app con la lista di funzionalità più lunga. È quella che ti offre un quadro più preciso, ti spinge ad agire in modo utile, si adatta al tuo modo di pensare al denaro e si dimostra sufficientemente affidabile da volerla utilizzare anche tra sei mesi.
La disponibilità delle funzionalità, i prezzi, il supporto bancario e le funzionalità beta possono subire variazioni. I dettagli del prodotto riportati in questo articolo sono stati verificati con fonti ufficiali del fornitore e del governo statunitense nel settembre 2026. Questo articolo ha scopo puramente informativo e non costituisce consulenza finanziaria, di investimento, fiscale o legale personalizzata.