Salario lordo e netto nel 2026: novità IRPEF e guida alla busta paga
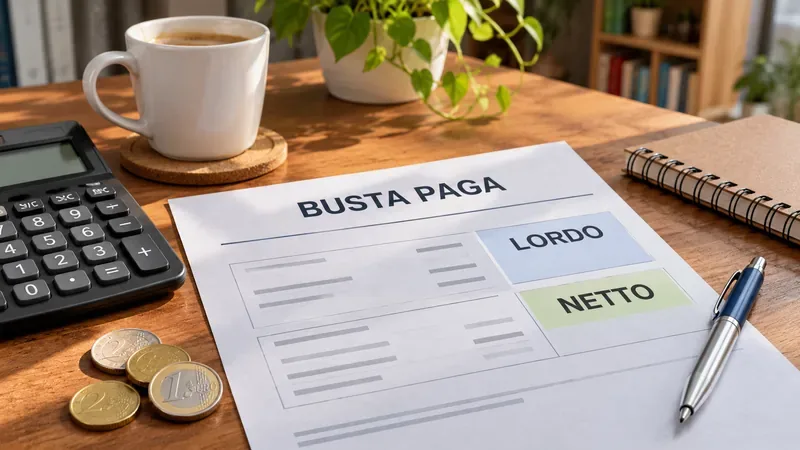
Salario lordo e netto in Italia nel 2026: come leggere contributi, IRPEF, detrazioni e trattenute in busta paga, con un esempio pratico.
Verificato il 11 novembre 2026, alle 01:44 UTC.
Un’obbligazione è un prestito: chi la compra presta denaro a uno Stato, a una banca o a un’impresa e diventa creditore dell’emittente. In cambio può ricevere interessi, chiamati cedole, e il rimborso del capitale alla scadenza, secondo le condizioni del titolo. Il rendimento effettivo dipende anche dal prezzo pagato e può essere diverso dalla cedola indicata.
Per chi valuta un bond, quindi, la domanda centrale non è soltanto «quanto paga?», ma anche «quanto costa, quando rimborsa e quali rischi comporta?». Non risultano in questa verifica nuove notizie specifiche che cambino queste regole di funzionamento: l’articolo è una guida pratica ai criteri da controllare prima di investire.
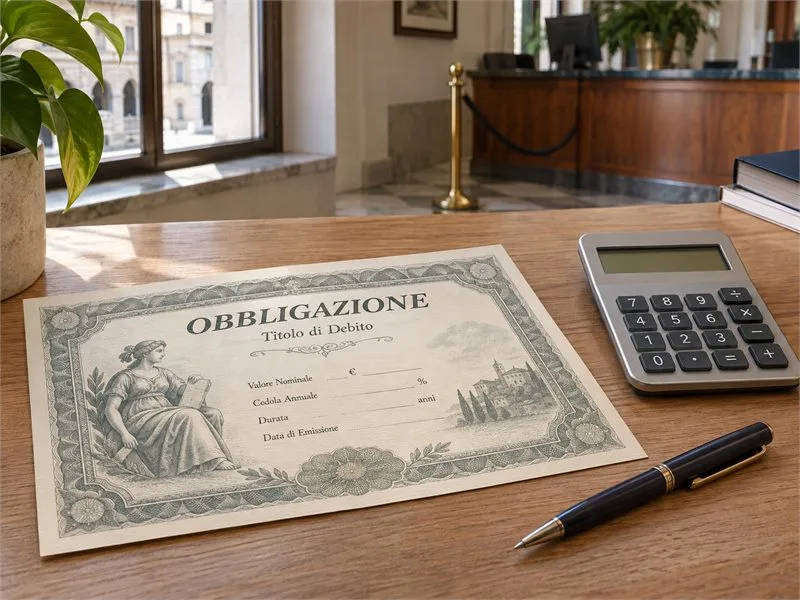
All’emissione, il soggetto che raccoglie capitale stabilisce le caratteristiche del titolo: valore nominale, durata, modalità di pagamento degli interessi e rimborso. L’investitore può sottoscrivere il bond oppure comprarlo successivamente sul mercato, dove il prezzo può essere diverso dal valore nominale. Alla scadenza l’emittente deve rimborsare quanto previsto, salvo eventi come insolvenza o ristrutturazione del debito.
Le obbligazioni possono essere emesse da governi e altri enti pubblici, oltre che da società. La natura dell’emittente non basta da sola a determinare la sicurezza: occorre valutare la sua capacità di pagare e leggere le condizioni specifiche del titolo. Borsa Italiana definisce l’obbligazione come una frazione di un finanziamento e illustra gli elementi contrattuali fondamentali nel suo glossario sulle obbligazioni.
La cedola è l’interesse periodico previsto dal titolo. Può essere fissa, variabile o assente, come nel caso degli zero coupon, che non distribuiscono cedole e puntano a generare rendimento tramite lo scarto tra prezzo d’acquisto e valore di rimborso. La frequenza dei pagamenti, per esempio annuale o semestrale, dipende dalle condizioni dell’emissione.
Il rendimento effettivo considera invece i flussi attesi nel tempo, il prezzo pagato e il rimborso previsto, tenendo conto delle ipotesi di calcolo. Se un titolo con valore nominale di 1.000 euro paga una cedola annua di 40 euro, la cedola corrisponde al 4% del nominale; se però viene acquistato a 950 euro, il rendimento non coincide automaticamente con quel 4%. Vanno considerate anche la differenza tra prezzo e rimborso, la durata, le date dei pagamenti, le commissioni e le imposte applicabili.
Il rendimento effettivo a scadenza è una stima basata sull’ipotesi che il titolo sia mantenuto fino al rimborso e che i pagamenti avvengano come previsto. Non è una promessa: può cambiare se il bond viene venduto prima, se l’emittente non paga o se intervengono costi e condizioni non inclusi nel calcolo. Il glossario di Borsa Italiana sul rendimento immediato chiarisce inoltre che il solo rapporto tra cedola e prezzo non considera durata e rimborso.
Nel mercato secondario, dopo l’emissione, il prezzo si muove in base alla domanda e alle condizioni di mercato. Per un titolo a tasso fisso, se i tassi disponibili sulle nuove emissioni aumentano, la cedola già stabilita può diventare meno interessante: il prezzo del bond esistente tende quindi a scendere. Se i tassi calano, può accadere il contrario. È una relazione generale, non una previsione del prezzo di un singolo titolo.
La sensibilità dipende anche dalla durata dei flussi: a parità di altre condizioni, le obbligazioni con scadenze più lontane possono reagire maggiormente alle variazioni dei tassi. La duration è una misura utile per stimare questa sensibilità, ma non è una garanzia sul risultato futuro. Il glossario di Borsa Italiana sulla duration ne descrive l’uso come indicatore approssimativo dell’effetto dei tassi sul prezzo.
Un rendimento promesso più alto può riflettere un rischio percepito maggiore, ma non lo compensa necessariamente. Anche le obbligazioni subordinate possono avere una posizione meno favorevole rispetto ai creditori senior in caso di crisi dell’emittente. Prima dell’acquisto è utile consultare prospetto e condizioni definitive, verificando emittente, scadenza, valuta, cedola, priorità di rimborso, costi e modalità di negoziazione.
Tenere il titolo fino alla scadenza evita di realizzare una perdita causata soltanto da un prezzo di mercato temporaneamente più basso, ma ha senso solo se il piano finanziario è compatibile con quel vincolo e l’emittente paga quanto dovuto. Non protegge dall’insolvenza, dall’inflazione o dal costo-opportunità di rinunciare ad altre possibilità d’investimento. Vendere prima può invece generare una plusvalenza o una perdita e il prezzo ottenibile dipende dalle condizioni del mercato in quel momento.
No. Il rimborso dipende dalla capacità e dall’obbligo dell’emittente e dalle condizioni del titolo; l’insolvenza può comportare perdite.
Non necessariamente. Il rendimento effettivo considera anche prezzo d’acquisto, rimborso, durata, costi e rischio di credito.
In genere sì, se esiste un mercato per quel titolo. Il prezzo può però essere inferiore a quello pagato o al valore nominale.
Salario lordo e netto in Italia nel 2026: come leggere contributi, IRPEF, detrazioni e trattenute in busta paga, con un esempio pratico.
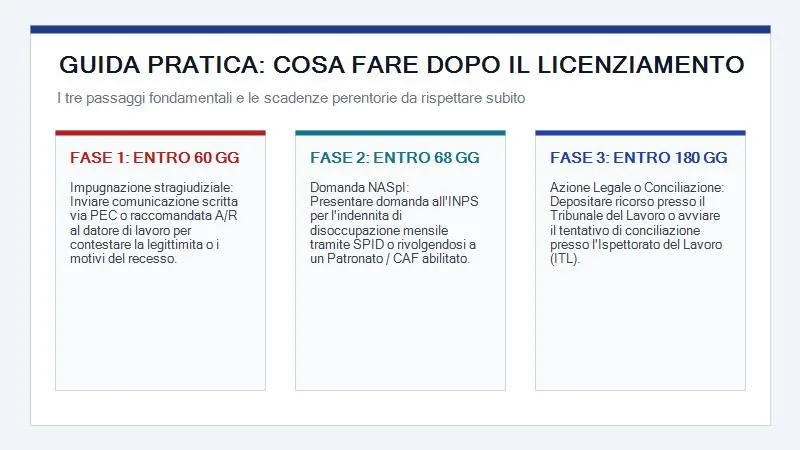
Guida pratica e aggiornata sulle scadenze perentorie di 60 e 68 giorni, la domanda NASpI e i passi da compiere subito dopo aver ricevuto la lettera di licenziamento.
Piero Cipollone e l'euro digitale: scopri che cos'è, come funziona la valuta digitale della BCE, le differenze con il contante e i vantaggi per i cittadini.
Riscaldamento stratosferico improvviso (SSW): che cos'è, cause fisiche, scissione del vortice polare e come può innescare ondate di gelo in Europa e in Italia.
Come verificare neve, viabilità e passi aperti in Svizzera: canali ufficiali MeteoSvizzera e TCS, obblighi legali e consigli pratici per viaggiare sicuri.
Meteo di domani in Svizzera: guida su come consultare le previsioni locali su MeteoSvizzera, interpretare radar, quota neve e allerte nel proprio comune.
Guida completa ai numeri di emergenza in Svizzera (144, 117, 118, 112, 1414, 145): chi contattare e come trasmettere le informazioni con la regola delle 5W.
Sospetti una truffa in Svizzera? Scopri come riconoscere phishing, falsi messaggi e raggiri telefonici, e quali passi intraprendere subito per proteggerti.
Pioggia in Svizzera: scopri come consultare il radar di MeteoSvizzera, verificare il traffico TCS e treni FFS per pianificare gli spostamenti in sicurezza.
Guida pratica e regole USTRA/TCS per i conducenti in caso di guasto in autostrada in Svizzera: messa in sicurezza, triangolo a 100m, gallerie e numeri di emergenza.