Home
» Oggi
»
Klarna: come funziona il pagamento a rate in Italia, guida aggiornata al 10 novembre 2026
Klarna: come funziona il pagamento a rate in Italia, guida aggiornata al 10 novembre 2026
Verificato il 10 novembre 2026 alle 22:26, ora di Roma (CET, UTC+01:00).
Klarna permette di pagare acquisti online con diverse modalità, tra cui il pagamento in tre rate e, quando disponibile, il pagamento dopo 30 giorni o il finanziamento. L’opzione effettivamente proposta dipende dal negozio, dall’acquisto e dalla valutazione di idoneità: aver usato Klarna in passato non garantisce che venga approvata anche la transazione successiva. Al momento della verifica non emerge un nuovo annuncio che cambi il funzionamento generale del servizio in Italia; una modifica normativa è però prevista dal 20 novembre 2026 per la comunicazione pubblicitaria dei prodotti di credito.
In pratica, si sceglie Klarna al checkout, si controllano importo e scadenze mostrati prima di confermare e poi si segue il piano dall’app o dal sito. La rateizzazione può aiutare a distribuire una spesa nel tempo, ma resta un impegno di pagamento: è utile capire quale prodotto si sta scegliendo e verificare i termini specifici prima di completare l’ordine.
Destaques
“Paga in 3 rate” divide l’importo in tre pagamenti secondo il piano mostrato al checkout.
Le opzioni disponibili possono cambiare da un acquisto all’altro e sono soggette a valutazione.
Scadenze e pagamenti si possono controllare nell’app Klarna.
Per un reso, valgono la procedura e i termini del negozio; occorre conservare la prova di restituzione.
Prima di confermare un acquisto, controlla il piano di pagamento visualizzato nel checkout.
Come funziona Klarna quando si acquista online?
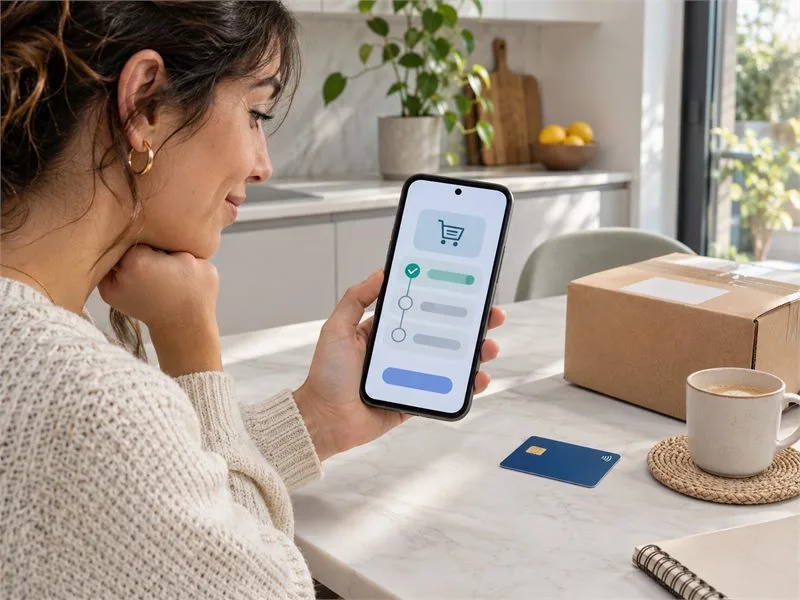
Quando un negozio aderente offre Klarna, la si seleziona tra i metodi di pagamento al momento dell’ordine. Il checkout presenta le modalità disponibili per quella transazione: si sceglie quella desiderata, si forniscono le informazioni richieste e si attende l’esito della valutazione. L’importo, le date dei pagamenti e le eventuali condizioni sono riportati nei passaggi di conferma e nell’area personale.
La disponibilità non equivale a un limite di spesa fisso né a un’approvazione automatica per ogni acquisto. Klarna indica che la decisione può considerare elementi come la cronologia dei pagamenti, il saldo ancora da pagare, il totale del carrello e la possibilità di verificare l’identità. Per questo una modalità già utilizzata può non comparire la volta successiva. I requisiti generali pubblicati per il servizio in Italia includono la maggiore età e la residenza nel Paese; è il checkout a indicare quelli applicabili al singolo prodotto.
Che differenza c’è tra “Paga in 3 rate” e “Paga dopo”?
Con “Paga in 3 rate”, l’acquisto viene suddiviso in tre pagamenti secondo il calendario presentato prima della conferma. Klarna descrive questa opzione in Italia come senza interessi quando è quella effettivamente offerta alle condizioni indicate. Non estendere però questa caratteristica ad altre modalità: “Paga dopo 30 giorni” e il finanziamento hanno condizioni proprie, che possono differire. Per il finanziamento, durata, tasso, importo totale dovuto ed eventuali spese devono essere valutati sulla base dell’offerta e delle informazioni contrattuali mostrate.
Le indicazioni ufficiali per gli esercenti in Italia riportano anche obblighi informativi per la pubblicità dei prodotti di credito. La pagina aggiornata di Klarna segnala che le regole legate al recepimento della direttiva europea sul credito al consumo si applicano ai contratti conclusi dal 20 novembre 2026. È una data futura rispetto a questa verifica e riguarda il quadro informativo e pubblicitario: per il consumatore, fanno fede le condizioni presentate per la specifica operazione.
Dove si controllano rate e pagamenti?
Nell’app o nell’area personale Klarna si possono visualizzare gli acquisti e i pagamenti passati o in scadenza. Prima di pagare, confronta il calendario con il tuo budget e controlla quale carta o conto è associato al piano. Attiva o consulta le notifiche disponibili, ma non considerarle un sostituto del controllo delle date. Se un addebito non va a buon fine o hai dubbi sull’importo, verifica i dettagli dell’acquisto e contatta l’assistenza attraverso i canali ufficiali.
Un metodo di pagamento rateale non riduce il prezzo dell’acquisto e non rende automaticamente sostenibile una spesa. Prima di impegnarti, considera le rate già attive e il costo complessivo. Se scegli una forma di finanziamento con interessi o spese, guarda il TAEG e il totale da rimborsare, non soltanto l’importo della singola rata.
Cosa succede se si restituisce un prodotto acquistato con Klarna?
Il reso si avvia seguendo la politica del negozio, che gestisce la restituzione e comunica a Klarna l’eventuale rimborso. Conserva ricevuta e codice di tracciamento. Se il rimborso tarda, Klarna consiglia di registrare il reso dall’app o dal portale e fornire la prova: secondo le sue istruzioni, il pagamento può essere sospeso mentre la segnalazione viene esaminata. Non presumere però che l’ordine sia già annullato: controlla lo stato nell’account e segui le comunicazioni del negozio e di Klarna.
Domande frequenti su Klarna
Klarna approva sempre il pagamento in 3 rate?
No. La disponibilità viene valutata per ciascun acquisto e può dipendere da diversi fattori; il checkout comunica se l’opzione è disponibile.
Come si vede quando scade una rata?
Il piano e i pagamenti in scadenza sono consultabili nell’app o nell’area personale Klarna. Controlla le date prima di confermare l’acquisto.
Chi gestisce il rimborso di un reso?
Il negozio gestisce il reso e comunica il rimborso. Registra la restituzione presso Klarna se il pagamento non viene aggiornato e conserva le prove.