Home
» Famiglia
»
Come pianificare il budget per le festività natalizie senza iniziare gennaio con i debiti
Come pianificare il budget per le festività natalizie senza iniziare gennaio con i debiti
La cosa più importante è stabilire fin da ora un limite di spesa totale per le festività, prima di iniziare lo shopping, e finanziarlo gradualmente con i soldi che effettivamente potete permettervi di mettere da parte. Non partite da una lista dei regali e poi cercate di far quadrare i conti. Partite dalle normali spese fisse, dalle vostre esigenze di risparmio e dallo stipendio netto previsto. Ciò che rimarrà per le festività diventerà il limite per regali, viaggi, cibo, ospitalità, decorazioni, spedizioni, mance e altre spese stagionali.
Questo approccio funziona perché la spesa per le festività è prevedibile, anche se gli acquisti esatti non lo sono. Prima si decide quanto si può spendere durante le festività, più stipendi si hanno a disposizione per ripartire la spesa. Inoltre, dà il tempo di cambiare i piani prima che una spesa dell'ultimo minuto si trasformi in un debito sulla carta di credito.
1. Scopri la somma che puoi davvero permetterti
Iniziate con un budget mensile "reale" piuttosto che con uno idealizzato. Esaminate gli estratti conto bancari e delle carte di credito degli ultimi mesi, quindi elencate le vostre spese fisse per casa, utenze, spesa alimentare, trasporti, assicurazioni, pagamenti dei debiti, assistenza all'infanzia, abbonamenti, spese mediche e risparmi regolari. Il Consumer Financial Protection Bureau raccomanda di analizzare i dati degli ultimi mesi per non tralasciare le spese meno frequenti. Le sue linee guida per la valutazione delle spese e il kit di strumenti "Your Money, Your Goals" offrono strumenti pratici per la gestione del budget e il monitoraggio delle spese.
Successivamente, stima il reddito netto che prevedi di avere da qui alla data ultima per le spese natalizie. Sottrai le spese ordinarie e gli eventuali impegni di risparmio che non vuoi interrompere. Il resto rappresenta il budget massimo disponibile per la stagione. Se la cifra è inferiore a quanto previsto, si tratta di un'informazione utile: significa che il piano dovrebbe essere modificato prima di iniziare lo shopping.
Partite dalle spese mensili reali e dallo stipendio netto, in modo che il budget per le vacanze si basi su denaro effettivamente disponibile.
Tieni separato il tuo fondo di emergenza
Una vacanza programmata non è un'emergenza. Il rapporto della Federal Reserve del maggio 2026 sul benessere economico delle famiglie statunitensi ha rilevato che il 63% degli adulti ha dichiarato di poter coprire un'ipotetica spesa di emergenza di 400 dollari utilizzando contanti, risparmi o una carta di credito saldata al prossimo estratto conto, mentre il 55% ha affermato di avere risparmi sufficienti a coprire tre mesi di spese. Questi dati ci ricordano quanto siano importanti le riserve finanziarie. A meno che le vostre circostanze non richiedano diversamente, non considerate le vostre riserve di emergenza come denaro da spendere in vacanza.
2. Trasforma il totale in un obiettivo di risparmio per ogni busta paga
Una volta calcolato il totale, dividilo per il numero di stipendi che prevedi di ricevere prima di aver bisogno del denaro. Ad esempio, supponiamo che il tuo budget totale per le vacanze sia di 1.600 dollari e che ti manchino otto stipendi prima della scadenza per le spese principali. Accantonando 200 dollari da ogni stipendio, finanzieresti completamente il piano senza dover dipendere dal saldo della carta di credito a fine anno.
Se risparmiare 200 dollari a stipendio è irrealistico, non forzarti. Hai tre semplici alternative: ridurre il budget complessivo, iniziare a risparmiare prima o trovare una fonte di reddito aggiuntiva temporanea che non interferisca con le spese fisse. Quello che devi evitare è considerare la differenza come un problema del futuro.
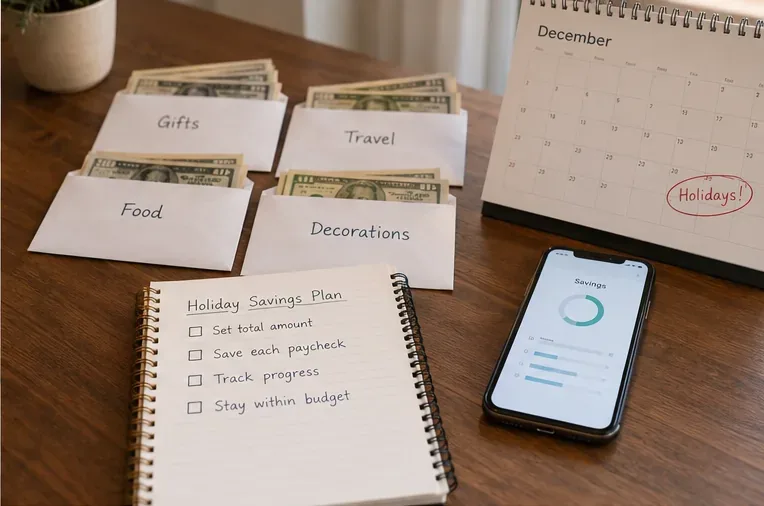
Avere un conto di risparmio separato può semplificare le cose. Potrebbe trattarsi di un conto di risparmio dedicato, di un sottoconto specifico offerto dalla banca o dalla cooperativa di credito, oppure di un semplice sistema di buste per i contanti. La chiave è la separazione: i soldi destinati a dicembre non dovrebbero essere automaticamente utilizzati per le spese discrezionali quotidiane di ottobre.
Suddividi il totale in categorie relative alle festività e destina una somma pianificata a ciascuna di esse a ogni stipendio, invece di aspettare dicembre.
3. Prevedi un budget per l'intera stagione, non solo per i regali.
I regali rappresentano solo una voce di spesa. Le linee guida del CFPB sulla spesa per le festività menzionano specificamente viaggi, feste, pasti e decorazioni, oltre ai regali. Anche le linee guida bancarie per le festività della FDIC del novembre 2025 raccomandano di creare una lista dei regali, confrontare i prezzi, tenere traccia degli acquisti e fare attenzione agli acquisti impulsivi.
Un buon piano per le vacanze potrebbe includere le categorie seguenti. I numeri sono solo un esempio ipotetico; la vostra combinazione dovrebbe rispecchiare le vostre tradizioni e i vostri impegni reali.
Prodotti alimentari speciali, bevande, pasti al ristorante, feste
Decorazioni ed eventi
125 $
Decorazioni, biglietti, attività, eventi scolastici o comunitari
Spedizione, consigli e donazioni
125 $
Spese postali, mance, donazioni, piccoli omaggi di ringraziamento
Buffer
100 $
Piccole variazioni di prezzo o costi stagionali dimenticati
Totale
1.600 $
Limite stagionale totale
Il margine di sicurezza non è un'autorizzazione a spendere di più. È un cuscinetto all'interno del limite esistente. Se non lo utilizzi, tieni i soldi.
4. Prepara la lista dei regali prima che arrivino le notifiche di vendita.
Annota ogni persona o occasione per cui prevedi di fare un regalo, assegna un importo massimo a ciascuna e segna una o due idee regalo accettabili. Poi confronta i prezzi nel tempo. Questo metodo è più utile che inseguire lo sconto più alto pubblicizzato, perché uno sconto del 40% su un acquisto imprevisto rappresenta comunque il 60% di una spesa che non avevi previsto nel budget.
Stabilisci una regola semplice che si adatti alla tua personalità. Ad esempio: "Se non è nella lista, aspetto 24 ore prima di acquistarlo". Un'altra opzione è quella di richiedere che qualsiasi acquisto non pianificato venga finanziato riducendo di pari importo un'altra categoria di spesa per le festività. Queste regole sono particolarmente utili se le email promozionali, i social media o le offerte a tempo limitato tendono a spingerti verso acquisti impulsivi.
Prima di tutto, crea la lista dei destinatari e stabilisci i limiti di spesa, poi confronta i prezzi dei regali programmati invece di lasciarti influenzare dalle offerte e dagli sconti.
5. Decidi come pagherai prima di arrivare alla cassa.
Contanti, carte di debito e carte di credito sono tutti metodi validi per il budget delle vacanze, ma la scelta del metodo di pagamento non dovrebbe superare il limite di spesa. La FDIC (Federal Deposit Insurance Corporation) sottolinea che le carte di credito offrono comodità, premi e tutele per i consumatori, consigliando al contempo di saldare tempestivamente il conto quando possibile per evitare gli interessi. Anche il CFPB (Consumer Financial Protection Bureau) raccomanda di avere un piano specifico per il pagamento del saldo della carta di credito e di accantonare una somma sufficiente nel budget.
Se utilizzi una carta fedeltà, un approccio pratico è quello di considerare ogni acquisto come se il denaro fosse già stato prelevato dal tuo conto. Tieni da parte l'importo corrispondente per le vacanze, in modo da poter pagare l'estratto conto senza dover ricorrere a prestiti. I premi sono un bonus, non un aumento del potere d'acquisto.
Considera l'opzione "Compra ora, paga dopo" come un debito, non come un prezzo inferiore.
Ai fini della pianificazione del budget, è importante considerare l'intero prezzo di acquisto il giorno stesso dell'acquisto, anche se il servizio di pagamento lo suddivide in rate. Secondo il rapporto sulle famiglie della Federal Reserve di maggio 2026, il 16% degli adulti ha utilizzato il servizio "Compra ora, paga dopo" nei 12 mesi precedenti e l'11% di questi ha subito una commissione per scoperto di conto o fondi insufficienti. L'importo della rata può sembrare esiguo, ma diversi piani di pagamento sovrapposti possono entrare in conflitto con l'affitto, la spesa e altre bollette future.
Se il prezzo intero non rientra nel budget previsto per le vacanze, l'articolo non è adatto semplicemente perché la schermata di pagamento offre quattro opzioni di pagamento.
6. Monitora le spese effettive almeno una volta alla settimana
Un budget è utile solo se confrontato con gli acquisti effettivi. Conserva le ricevute, controlla l'attività della carta e aggiorna l'importo rimanente per categoria. La FDIC raccomanda di registrare le spese effettive o di conservare le ricevute, e gli strumenti di gestione delle spese del CFPB si basano sullo stesso principio: registrare le transazioni reali anziché affidarsi alla memoria.
Di solito bastano cinque minuti a settimana per una semplice pianificazione. Verificate le spese effettuate, gli impegni di spesa non ancora addebitati e gli acquisti ancora da effettuare. Se i regali superano il budget di 75 dollari, decidete subito se tagliare un'altra categoria di spesa di pari importo. Non aspettate che arrivi l'estratto conto dopo le festività.
Aggiorna il piano con le ricevute e i movimenti della carta ogni settimana, in modo da correggere eventuali sforamenti di budget finché c'è ancora tempo per apportare modifiche.
7. Utilizza un piano più piccolo quando il denaro scarseggia o il reddito è irregolare.
Se il tuo reddito è variabile, basa il budget per le vacanze su un reddito prudente e ragionevolmente prevedibile, non su straordinari, bonus, commissioni o guadagni occasionali sperati. Le entrate extra possono essere integrate nel piano solo dopo essere state effettivamente percepite. Questo ti permette di far fronte alle spese fisse in caso di rallentamento del lavoro.
Se già faticate a coprire le spese ordinarie, il budget per le festività potrebbe essere molto ridotto. Considerate uno scambio di regali a sorteggio, regali fatti in casa, pasti condivisi, eventi locali gratuiti o la possibilità di donare del tempo invece di acquistare altri oggetti. Le linee guida del CFPB (Consumer Financial Protection Bureau) per le festività suggeriscono da tempo alternative a basso costo come regali fatti in casa e scambi di regali. L'obiettivo non è imitare il dicembre di qualcun altro, ma arrivare a gennaio con le proprie finanze intatte.
Un test rapido: il tuo budget per le vacanze è pronto?
Conosci l'importo massimo che puoi spendere senza saltare i pagamenti delle bollette o i versamenti obbligatori dei debiti.
Non stai considerando i risparmi di emergenza come denaro ordinario per le vacanze.
Hai diviso il totale per il numero di stipendi rimanenti e l'obiettivo per ogni singolo stipendio è realistico.
Il tuo piano include viaggio, vitto, ospitalità, spedizione, decorazioni, mance e donazioni laddove opportuno, non solo regali.
Ogni destinatario o scambio pianificato ha un limite di spesa.
Sai se gli acquisti verranno effettuati in contanti, con carta di debito o con carta di credito e, in caso di utilizzo della carta di credito, come verrà saldato l'estratto conto.
Hai a disposizione un luogo dove tenere traccia degli acquisti effettivi almeno settimanalmente.
Se a una qualsiasi di queste risposte si risponde "no", risolvete quel problema prima di iniziare seriamente lo shopping natalizio. Iniziare in anticipo è utile non perché vi dia più tempo per comprare, ma perché vi dà più tempo per risparmiare, confrontare, valutare e dire di no agli acquisti che renderebbero più difficile il mese di gennaio.