Home
» Wiki
»
Come simulare la pensione sul sito INPS: guida a La mia pensione futura
Come simulare la pensione sul sito INPS: guida a La mia pensione futura
Per simulare la pensione sul sito INPS bisogna cercare il servizio La mia pensione futura, accedere all’area personale con un’identità digitale e verificare i dati contributivi prima di leggere la stima. Il servizio può aiutare a orientarsi su data di pensionamento, importo indicativo, tasso di sostituzione e ipotesi alternative. Non sostituisce però una certificazione del diritto alla pensione né una consulenza personalizzata.
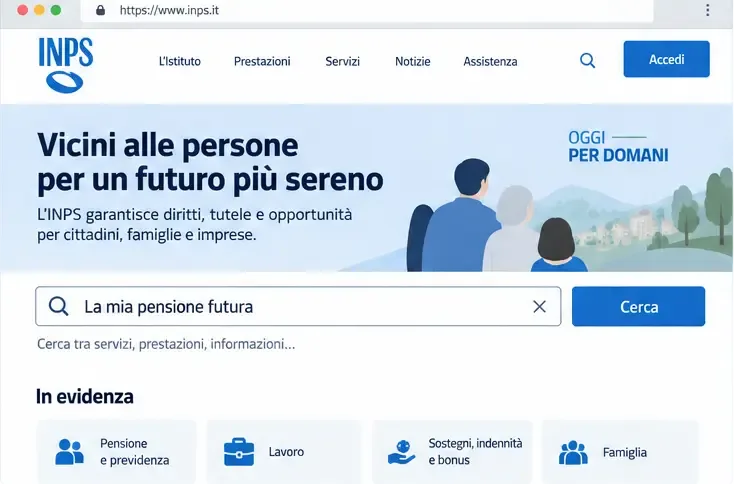
Ricerca del servizio: la schermata illustrativa mostra la frase “La mia pensione futura” inserita nella ricerca del portale INPS.
Questa guida spiega il percorso con un criterio pratico: alla fine della simulazione non conta solo ottenere un numero, ma capire se il risultato è coerente con la propria storia lavorativa, quali dati lo hanno prodotto e quando è necessario chiedere una verifica all’INPS o a un patronato.
Quale servizio INPS usare?
Il servizio da cercare è La mia pensione futura – simulazione della propria pensione. Secondo la scheda ufficiale INPS aggiornata il 31 luglio 2025, il calcolo considera età, storia lavorativa e retribuzione o reddito. Il servizio è rivolto, tra gli altri, a lavoratori con contribuzione nel Fondo pensioni lavoratori dipendenti, nella Gestione Separata, nella Gestione Dirigenti di aziende industriali e in altri fondi o gestioni amministrati dall’INPS.
Non va confuso con Pensami – simulatore degli scenari pensionistici. Pensami serve soprattutto a esplorare quando e con quali principali canali si potrebbe accedere alla pensione, anche considerando la contribuzione indicata dall’utente. La pagina del simulatore chiarisce però che non calcola gli importi e che i risultati anonimi non hanno valore certificativo o costitutivo del diritto.
Prima di iniziare: che cosa controllare
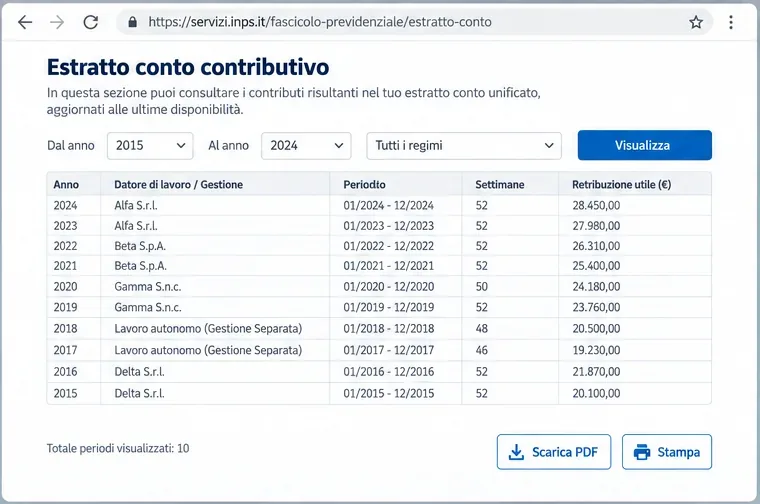
La qualità del risultato dipende dai dati disponibili. Prima di aprire la simulazione, prepara una verifica dell’estratto conto contributivo. Puoi usare il servizio ufficiale Consultazione Estratto conto contributivo/previdenziale e confrontare i periodi con i tuoi documenti di lavoro.
Controlla che risultino i rapporti di lavoro principali e le relative settimane o mensilità.
Verifica la presenza di periodi figurativi, riscatti, ricongiunzioni o contribuzione in gestioni diverse.
Annota eventuali intervalli mancanti, sovrapposizioni o retribuzioni che sembrano incoerenti.
Non inserire dati personali in siti non ufficiali che imitano il portale INPS.
Se trovi un’anomalia, non correggerla “a memoria” nella simulazione per far tornare il risultato. Prima segnala il periodo mancante attraverso le funzioni previste oppure chiedi assistenza. Una stima costruita su una carriera incompleta può apparire precisa pur descrivendo una situazione sbagliata.
Come simulare la pensione sul sito INPS
1. Apri la scheda ufficiale del servizio
Dal portale INPS cerca la frase La mia pensione futura nella casella di ricerca dei servizi. Controlla che la pagina appartenga al dominio inps.it e che il titolo corrisponda alla scheda ufficiale. La pagina descrive il servizio, i destinatari e le funzioni principali; da lì puoi seguire il collegamento per avviare la simulazione.
Questo passaggio è utile anche quando il portale modifica menu o percorsi: cercare il nome esatto del servizio riduce il rischio di entrare in strumenti diversi, come un simulatore per il riscatto della laurea o per la previdenza complementare.
2. Accedi con la tua identità digitale
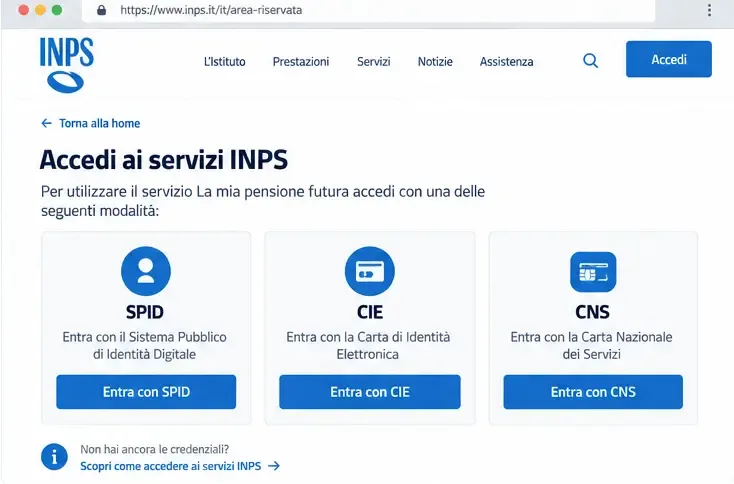
Accesso digitale: la schermata illustrativa presenta le tre modalità SPID, CIE e CNS prima di entrare nel servizio.
Per usare una simulazione personalizzata servono le credenziali richieste dal portale. In genere il percorso di accesso ai servizi INPS passa dall’identità digitale disponibile all’utente, come SPID, Carta d’Identità Elettronica o Carta Nazionale dei Servizi. Segui esclusivamente la schermata ufficiale e non comunicare password, codici temporanei o PIN a persone che promettono di “sbloccare” il calcolo.
Se l’accesso si interrompe, prova a usare un browser aggiornato, chiudi le schede duplicate e ripeti l’autenticazione dal collegamento ufficiale. Un problema di login non significa necessariamente che i dati contributivi siano errati.
3. Leggi la posizione contributiva proposta
Dopo l’accesso, il servizio può mostrarti la posizione contributiva disponibile e gli elementi utilizzati per la proiezione. Non passare subito al risultato finale: verifica il periodo di riferimento, le gestioni coinvolte e la data alla quale i dati risultano aggiornati.
Se la schermata non riflette la tua carriera, interrompi la lettura del risultato e torna all’estratto conto. La correzione di un rapporto mancante o la valutazione di contribuzione estera, casse professionali e periodi particolari può cambiare l’analisi e spesso richiede documentazione.
4. Esamina la prima stima
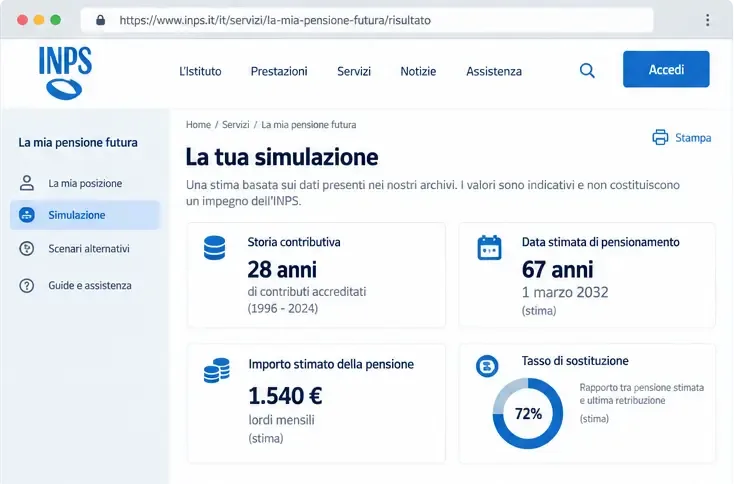
Lettura della stima: il pannello illustrativo riunisce storia contributiva, data prevista, importo lordo mensile e tasso di sostituzione.
La simulazione può fornire una data in cui si maturerebbe il diritto alla pensione di vecchiaia o anticipata, un importo stimato “a moneta costante” e il rapporto tra prima rata e ultimo stipendio, chiamato tasso di sostituzione. Considera questi dati come indicatori da interpretare, non come una promessa di pagamento.
Un risultato utile dovrebbe rispondere a tre domande: quali contributi sono stati considerati, quale data di pensionamento è stata ipotizzata e quale importo è espresso nella stima. Se una di queste informazioni non è chiara, evita di usare il numero per prendere decisioni irreversibili.
5. Confronta scenari diversi
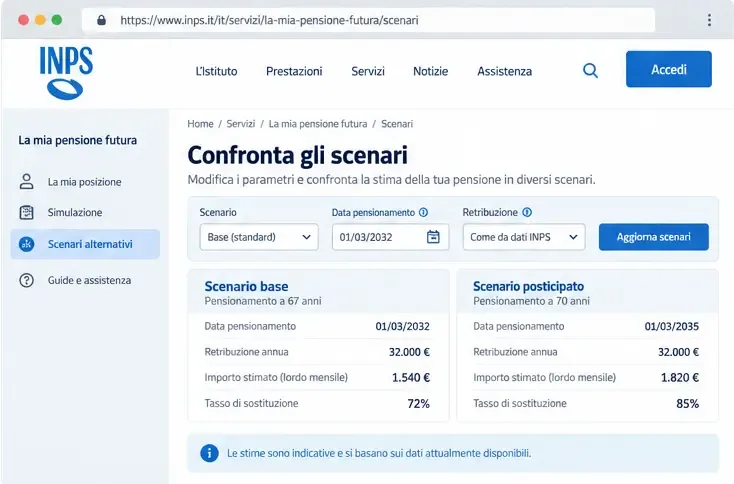
Confronto degli scenari: la schermata illustrativa mette a confronto data di pensionamento, retribuzione, importo stimato e tasso di sostituzione.
La funzione consente di costruire scenari modificando, secondo le opzioni disponibili, la data di pensionamento, la retribuzione dell’anno in corso e il suo andamento percentuale annuo. Puoi confrontare, per esempio, una prosecuzione dell’attività con un’uscita più avanti nel tempo. Mantieni una sola variabile alla volta quando vuoi capire l’effetto di una modifica.
Obiettivo
Impostazione utile
Come leggere il risultato
Capire l’effetto del rinvio
Cambia solo la data di pensionamento
Confronta variazione dell’importo e del tasso di sostituzione
Valutare una retribuzione diversa
Modifica la retribuzione e lascia ferma la data
Controlla quanto la stima risponde all’ipotesi inserita
Valutare un caso realistico
Usa dati compatibili con contratto e carriera
Scarta scenari estremi o non documentabili
Un confronto ha valore solo se le ipotesi sono esplicite. Se cambi contemporaneamente data, reddito e gestione, potrai vedere una differenza ma non saprai quale variabile l’ha determinata.
Un esempio illustrativo: come valutare il risultato
Esempio illustrativo: Marco, 58 anni, nota che la simulazione propone una data di pensionamento e una stima mensile lorda. Crea poi un secondo scenario spostando in avanti la data di uscita, senza modificare la retribuzione ipotizzata. Non interpreta il secondo importo come una garanzia: lo usa per capire l’ordine di grandezza dell’effetto del rinvio.
Marco confronta quindi il risultato con l’estratto conto. Se trova un periodo di lavoro non registrato, non sceglie lo scenario che gli sembra più favorevole; raccoglie invece buste paga e certificazioni e chiede la sistemazione della posizione. L’esempio mostra il comportamento corretto: la simulazione serve a formulare domande migliori, mentre la verifica dei contributi serve a rendere la domanda attendibile.
Come capire se la simulazione è abbastanza utile
Il risultato è ragionevolmente utile per orientarsi quando la storia contributiva visualizzata è completa, il fondo scelto è coerente con la propria posizione e le ipotesi future sono realistiche. È invece il momento di cambiare approccio quando:
mancano periodi importanti o compaiono contributi duplicati;
hai lavorato in più gestioni, all’estero o presso una cassa che richiede regole specifiche;
stai valutando riscatto, ricongiunzione, totalizzazione, cumulo o una pensione anticipata con requisiti particolari;
il risultato cambia molto dopo piccole modifiche non spiegate dalla schermata;
devi decidere se lasciare il lavoro, accettare un incentivo o presentare una domanda.
In questi casi conviene rivolgersi a una sede INPS o a un patronato con la documentazione della carriera. L’assistenza non serve solo quando il numero è basso: serve soprattutto quando la decisione ha effetti economici difficili da correggere.
Limiti da ricordare
La simulazione riflette la normativa e i dati disponibili al momento dell’uso. Età pensionabile, requisiti, coefficienti, rivalutazioni, contribuzione futura e norme di accesso possono cambiare. L’importo stimato non equivale necessariamente al netto che verrà accreditato: imposte, addizionali e altri elementi incidono sul pagamento effettivo.
Inoltre, una proiezione non certifica da sola il diritto. La stessa scheda INPS descrive il servizio come una simulazione e non come una decisione amministrativa. Per questo è prudente salvare la data della consultazione, annotare le ipotesi e ripetere il controllo quando cambiano lavoro, reddito, contribuzione o normativa.
Checklist finale
Ho usato una pagina del dominio ufficiale INPS.
Ho controllato l’estratto conto contributivo prima di interpretare la stima.
So quale data e quale gestione sono state usate nel calcolo.
Ho distinto importo lordo stimato, tasso di sostituzione e denaro netto.
Ho confrontato scenari con ipotesi realistiche e modificato una variabile alla volta.
So quali anomalie o decisioni richiedono il supporto di INPS o patronato.
La simulazione della pensione sul sito INPS è quindi un buon punto di partenza per organizzare la propria verifica previdenziale. Il risultato migliore non è il numero più alto, ma una stima comprensibile, collegata a dati controllati e accompagnata dalla consapevolezza dei suoi limiti.