Home
» Famiglia
»
Come ricostituire velocemente il tuo fondo di emergenza: un piano di recupero in 4 fasi
Come ricostituire velocemente il tuo fondo di emergenza: un piano di recupero in 4 fasi
Un nuovo e utile parametro di riferimento è arrivato nel maggio 2026. L'ultimo rapporto della Federal Reserve sulle finanze delle famiglie ha rilevato che il 55% degli adulti statunitensi aveva accantonato risparmi di emergenza sufficienti a coprire tre mesi di spese, una percentuale invariata rispetto al 2024. Ha inoltre rilevato che il 63% sarebbe in grado di far fronte a un'ipotetica emergenza di 400 dollari con contanti o l'equivalente. Questi dati ci ricordano che ricostituire un fondo di emergenza è un'attività finanziaria comune, non un compito da svolgere una tantum e da portare a termine per sempre.
Se di recente hai esaurito i tuoi risparmi per una riparazione auto, una spesa medica, un problema in casa, un'interruzione del lavoro o un'altra legittima emergenza, il modo più rapido e sostenibile per ricostituirli è quello di adottare un piano di recupero a breve termine: scegli un obiettivo concreto, crea temporaneamente uno spazio nel tuo budget, automatizza il rifornimento e invia somme di denaro non ricorrenti al fondo prima che vengano assorbite dalle normali spese.
L'obiettivo non è ricostruire in modo così aggressivo da non riuscire a pagare l'affitto, le rate minime dei debiti, l'assicurazione, il cibo o altre spese essenziali. "Veloce" dovrebbe significare mirato e costante, non finanziariamente precario.
Cosa è cambiato nel 2026 e cosa significa per te?
Il rapporto della Federal Reserve del 2026 su risparmi e investimenti fornisce il quadro nazionale più recente disponibile a settembre 2026. Oltre al dato sui risparmi trimestrali, il rapporto ha rilevato che il 70% degli adulti ha dichiarato di poter far fronte a una spesa imprevista di almeno 500 dollari utilizzando esclusivamente i propri risparmi. Separatamente, il riepilogo esecutivo del rapporto afferma che il 59% degli adulti ha subito almeno una spesa imprevista di rilievo nei 12 mesi precedenti.
In termini pratici, non è detto che tutti abbiano bisogno della stessa somma di denaro. Piuttosto, è importante avere una riserva di liquidità anche quando le finanze familiari sono altrimenti stabili. Il tuo obiettivo di ricostituzione dovrebbe riflettere le tue spese mensili essenziali, la stabilità lavorativa, le franchigie assicurative, le persone a carico e la rapidità con cui potresti sostituire il reddito perso.
Quanto dovresti ricostruire?
Non esiste un unico obiettivo universale per il fondo di emergenza. La Federal Reserve valuta generalmente se le famiglie sono in grado di coprire tre mesi di spese. La FDIC, nella sua guida per i consumatori del gennaio 2025, osserva che gli esperti finanziari raccomandano in genere di avere almeno sei mesi di spese di sostentamento in un prodotto assicurato a livello federale. Questi sono punti di riferimento, non regole valide per ogni famiglia.
Un approccio più rapido e meno scoraggiante è quello di ricostruire a strati:
Pietra miliare
Scopo
Quando passare al livello successivo
Buffer iniziale
Affronta un piccolo shock in modo realistico senza dover ricorrere immediatamente a una carta di credito o a un prestito.
Una volta che puoi assorbire una riparazione ordinaria, una franchigia o una spesa urgente che altrimenti creerebbe un nuovo debito.
Un mese di spese essenziali
Concediti un margine di manovra per un'eventuale breve interruzione del reddito.
Dopo aver coperto un mese di risparmi, mantieni la stessa abitudine di risparmio automatico.
Tre mesi di spese essenziali
Costituire una riserva più consistente per i momenti difficili: questa è la misura di resilienza monitorata dalla Federal Reserve.
Rivalutare la sicurezza del posto di lavoro, le persone a carico, i rischi per la salute e la variabilità del reddito.
Sei mesi o un obiettivo personalizzato più elevato
Aggiungi una protezione per interruzioni più lunghe o per redditi meno prevedibili.
Smetti di aumentare l'obiettivo solo quando questo corrisponde al tuo rischio effettivo e al tuo piano finanziario generale.
Ad esempio, supponiamo che le tue spese essenziali siano di 3.200 dollari al mese e che al momento ti rimangano 800 dollari nel fondo di emergenza. Se il tuo prossimo obiettivo è coprire le spese di un mese, la differenza è di 2.400 dollari. Ricostituire tale somma in sei mesi richiede 400 dollari al mese. Se questa cifra è irrealistica, è meglio estendere la scadenza piuttosto che impostare un bonifico automatico che causerebbe scoperti di conto o ti costringerebbe a chiedere un nuovo prestito.
Fase 1: Stabilire un obiettivo e una scadenza per il recupero
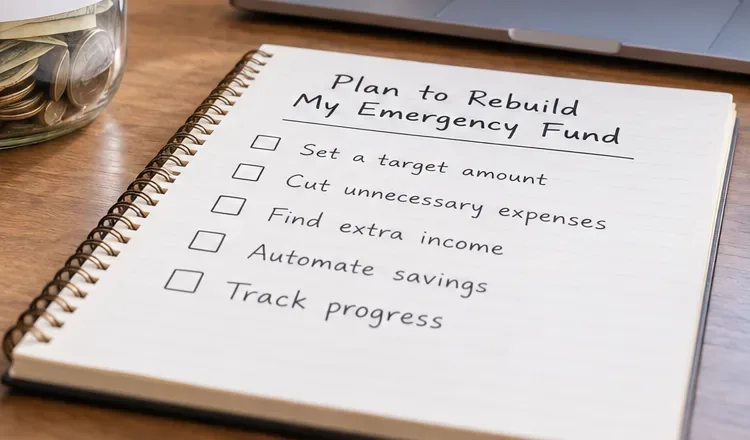
Fase 1: Iniziate con un obiettivo di recupero scritto e una breve lista di controllo, in modo che il piano di ricostruzione sia misurabile anziché vago.
Iniziate calcolando le spese mensili essenziali, non le spese totali per il vostro stile di vita. Includete l'alloggio, le utenze di base, la spesa alimentare, i trasporti necessari per il lavoro, l'assicurazione, i pagamenti minimi obbligatori dei debiti, i farmaci e altre spese che non potreste ragionevolmente interrompere in caso di emergenza.
Quindi, scegli il prossimo traguardo invece di ossessionarti con la cifra finale a sei mesi. Se il tuo fondo è sceso da 10.000 a 2.000 dollari, il tuo obiettivo immediato potrebbe essere quello di ripristinare prima le spese essenziali per un mese. In questo modo i progressi saranno visibili molto prima.
Utilizza questa semplice formula di ricostruzione
Importo obiettivo meno risparmi di emergenza attuali = divario di ricostruzione.
Il divario da ricostruire diviso per il numero di periodi di paga o mesi entro la scadenza = contributo richiesto.
Annota il risultato. Le linee guida del CFPB sulla creazione di un fondo di emergenza raccomandano di creare un sistema di risparmio specifico e di monitorarne regolarmente i progressi. Un obiettivo che esiste solo nella tua testa è più facile da rimandare.
Passaggio 2: Crea un “divario di ricostruzione” temporaneo nel tuo budget
Fase 2: Creare spazio nel bilancio per la ricostruzione reindirizzando temporaneamente le spese non essenziali verso il fondo di emergenza.
Per ricostruire più velocemente, è necessaria una differenza temporanea tra entrate e uscite. Il punto di partenza più sicuro è concentrarsi sulle spese flessibili piuttosto che sulle bollette essenziali.
Esamina le transazioni degli ultimi uno o due mesi e individua le spese che possono essere sospese, ridotte o posticipate per un periodo definito. Tra le voci più comuni figurano i pasti al ristorante, le spese di consegna, gli abbonamenti a servizi di intrattenimento, gli acquisti impulsivi, i servizi premium e gli upgrade non urgenti.
Non tagliare tutto a tempo indeterminato. Un breve "periodo di ricostruzione" è più facile da gestire se ha una data di scadenza. Ad esempio, potresti reindirizzare 250 dollari al mese per tre mesi, per poi ripristinare parte di quella spesa una volta raggiunto l'obiettivo iniziale.
Utilizzare una revisione a tre secchi
Conservare: alloggio, cibo, assicurazione, trasporti, assistenza sanitaria, pagamenti minimi dei debiti e altri beni di prima necessità.
Ridurre: le spese importanti ma che possono essere temporaneamente ridimensionate.
Pausa: spesa facoltativa che puoi interrompere per un periodo da 30 a 90 giorni senza creare problemi maggiori in seguito.
Gli ultimi dati della Federal Reserve dimostrano anche perché il margine di bilancio sia importante. Nel 2025, l'86% degli adulti che affermavano di avere sempre denaro a disposizione a fine mese dichiarava di avere risparmi di emergenza sufficienti per tre mesi, rispetto al 13% degli adulti che non avevano mai denaro a disposizione. Questo non dimostra che un singolo comportamento sia la causa principale della differenza, ma evidenzia quanto sia importante un flusso di cassa ricorrente per la ricostruzione.
Fase 3: Automatizzare il risparmio e sfruttare i guadagni inattesi
Fase 3: Versate il denaro extra e le entrate inaspettate in un conto di emergenza separato prima che vengano assorbite dalle spese quotidiane.
Una volta individuato un contributo realistico, automatizzatelo. Il CFPB (Consumer Financial Protection Bureau) afferma che i trasferimenti ricorrenti sono uno dei modi più semplici per rendere il risparmio costante. Potete programmare un bonifico bancario poco dopo il giorno di paga oppure chiedere al vostro datore di lavoro se è possibile suddividere l'accredito diretto tra conto corrente e conto di risparmio.
Se il tuo reddito è variabile, un trasferimento automatico a importo fisso potrebbe non essere adatto a ogni busta paga. In tal caso, utilizza un importo base automatico inferiore e aggiungi manualmente una percentuale degli stipendi più alti. Il CFPB (Consumer Financial Protection Bureau) avverte inoltre che i trasferimenti automatici dovrebbero essere impostati tenendo conto del saldo del conto corrente per evitare di incorrere in commissioni per scoperto.
Aggiungi poi una seconda regola: destinare una quota prestabilita di denaro proveniente da entrate irregolari al fondo di emergenza. La guida della FDIC " Risparmiare per gli imprevisti e per il tuo futuro" suggerisce specificamente di combinare i versamenti automatici regolari con entrate inattese come un rimborso fiscale o un bonus sul lavoro.
Tra i possibili acceleratori della ricostruzione figurano:
un rimborso fiscale;
un bonus di lavoro o un aumento delle commissioni;
straordinari o turni extra temporanei;
denaro ricavato dalla vendita di oggetti inutilizzati;
sconti o rimborsi che non avevi previsto nel budget;
un progetto collaterale temporaneo, a condizione che i costi e le tasse non annullino i benefici.
Non è necessario destinare il 100% di ogni entrata inaspettata al risparmio. Una regola fissa, come ad esempio "metà di qualsiasi entrata inattesa va al fondo di emergenza fino al ripristino del livello di copertura mensile", può essere più facile da seguire.
Passaggio 4: Conservare il fondo in modo sicuro, accessibile e separato
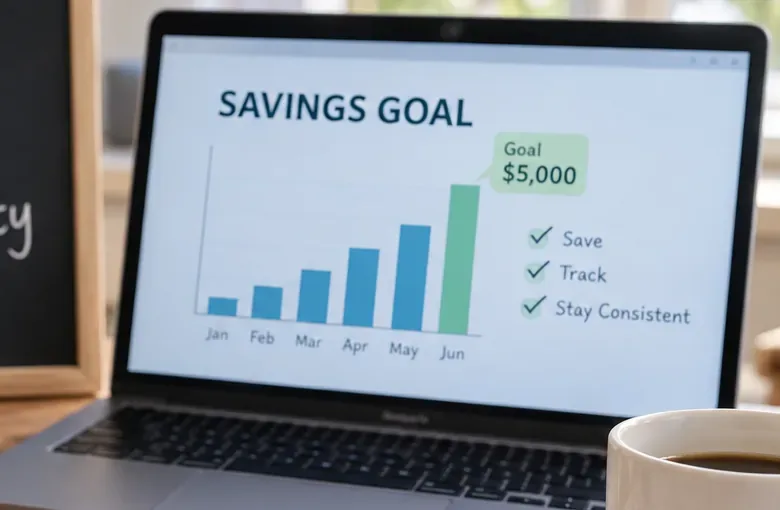
Passaggio 4: Monitora regolarmente il saldo e regola il trasferimento automatico in caso di variazioni di entrate, spese o obiettivo.
Un fondo di emergenza ha una funzione diversa rispetto a un conto di investimento a lungo termine. Le sue priorità principali sono l'accessibilità e la conservazione del capitale. Per la maggior parte delle persone, un conto di risparmio assicurato separato o un conto di deposito a breve termine (money market deposit) sono più appropriati come riserva di emergenza principale rispetto ad azioni, criptovalute o altri investimenti che possono subire forti cali di valore proprio quando si ha bisogno di denaro.
Presso una banca assicurata dalla FDIC, i conti correnti, i conti di risparmio, i conti di deposito a breve termine e i certificati di deposito (CD) possono beneficiare dell'assicurazione federale sui depositi. L'importo standard è di 250.000 dollari per depositante, per banca assicurata, per ciascuna categoria di titolarità. È possibile verificare la copertura utilizzando le risorse dell'FDIC relative all'assicurazione sui depositi . A partire dal 1° marzo 2026, il logo digitale ufficiale della FDIC è obbligatorio anche in punti specifici dei siti web, delle app e di alcuni sportelli automatici (ATM) delle banche assicurate.
Presso una cooperativa di credito assicurata a livello federale, il National Credit Union Share Insurance Fund offre una protezione federale equivalente, generalmente fino a 250.000 dollari per i singoli conti. Per maggiori dettagli, consultare la guida alla copertura assicurativa dei depositi della NCUA .
Un conto separato può anche ridurre la tentazione di trattare i fondi destinati alle emergenze come se fossero denaro ordinario depositato su un conto corrente. La FDIC raccomanda specificamente di valutare l'apertura di un conto di risparmio separato e assicurato per i fondi di emergenza.
Una corsa contro il tempo di 30 giorni per ricostituire il fondo di emergenza.
Quando
Azione
Risultato atteso
Giorno 1
Calcola il saldo attuale, le spese mensili essenziali, il prossimo obiettivo e colma il divario.
Sai benissimo cosa significa "guarito".
Giorni 2-3
Esamina le transazioni recenti e scegli tre tagli o riduzioni temporanee.
Generi un flusso di cassa mensile immediato.
Giorni 4-7
Imposta un bonifico automatico per il giorno successivo al giorno di paga oppure, se disponibile, disponi di un accredito diretto suddiviso.
La ricostruzione avviene senza fare affidamento sulla memoria.
Settimana 2
Vendi gli oggetti inutilizzati o, se possibile, crea una fonte di reddito temporanea.
Si accelera il raggiungimento del primo traguardo.
Settimana 3
Trasferisci eventuali rimborsi, bonus, indennizzi o altre somme straordinarie secondo la regola preimpostata.
Il denaro non destinato a essere utilizzato in modo regolare contribuisce al raggiungimento dell'obiettivo, anziché scomparire nelle spese di routine.
Giorno 30
Verifica il saldo, confronta i contributi effettivi con il piano e adegua il trasferimento del mese successivo.
Il tuo piano rimane realistico anche al variare del flusso di cassa.
È consigliabile sospendere gli investimenti durante la fase di ricostruzione?
Non esiste una soluzione valida per tutti. Se il fondo di emergenza è completamente esaurito, ricostituire un po' di liquidità disponibile può evitare che la prossima sorpresa si trasformi in un nuovo debito. Ma anche interrompere ogni contributo a lungo termine può avere conseguenze, soprattutto se il datore di lavoro offre un contributo integrativo al piano pensionistico.
Un approccio pratico consiste nel dare priorità alle bollette essenziali e ai pagamenti dei debiti obbligatori, ricostituire un cuscinetto di liquidità iniziale e poi decidere con quale rapidità ricostituire la riserva più consistente, tenendo conto degli obiettivi a lungo termine. Se il flusso di cassa è limitato, il giusto equilibrio dipende dai tassi di interesse, dai benefit aziendali, dalle considerazioni fiscali, dalla stabilità lavorativa e dalla propensione al rischio.
Errori comuni che rallentano la ricostruzione
Scegliere una scadenza irrealistica. Un trasferimento che causa ripetutamente carenze di liquidità non durerà a lungo.
Risparmia solo ciò che rimane a fine mese. Automatizzare un prelievo realistico dopo il giorno di paga è solitamente più affidabile.
Considerare gli investimenti come liquidità di emergenza. Il valore degli asset di mercato può diminuire proprio quando ne hai più bisogno.
Investire l'intero capitale in un prodotto di difficile accesso significa rinunciare a una parte consistente del denaro. I certificati di deposito (CD) possono prevedere penali per il prelievo anticipato, pertanto non sono sempre adatti per le somme di denaro di cui si ha bisogno immediatamente.
Ricostruire senza risolvere la vulnerabilità originaria. Se l'emergenza ha rivelato una lacuna assicurativa, un problema di manutenzione o una spesa ricorrente, affronta anche questo problema.
Utilizzare il fondo per le spese annuali prevedibili. Le imposte sulla proprietà, la manutenzione ordinaria dell'auto, le vacanze e i premi assicurativi fissi sono gestiti meglio con fondi di accantonamento separati.
Lista di controllo rapida per la ricostruzione
Calcola le spese mensili essenziali.
Concentrati sul prossimo traguardo, anziché focalizzarti solo sull'obiettivo finale.
Fissa una scadenza che non comprometta il pagamento di bollette essenziali.
Individuare tagli di spesa temporanei per un periodo da 30 a 90 giorni.
Automatizza un versamento dopo ogni stipendio.
Decidete in anticipo quanto dei bonus, dei rimborsi o delle entrate extra destinerete al risparmio.
Mantieni la riserva di emergenza principale in un conto accessibile e adeguatamente assicurato.
Rivedi il saldo mensilmente e aumenta il contributo quando il tuo flusso di cassa migliora.
Una volta ricostituito il fondo di emergenza, reindirizzate l'importo temporaneo destinato alla ricostruzione verso la vostra prossima priorità finanziaria.
In conclusione
È possibile ricostituire un fondo di emergenza più velocemente senza rendere più precarie le proprie finanze. Iniziate con un obiettivo raggiungibile, ampliate temporaneamente il divario tra entrate e uscite, automatizzate i versamenti e sfruttate le entrate inattese per accelerare il piano. Mantenete il denaro separato, liquido e adeguatamente assicurato, quindi rivedete l'obiettivo in base ai cambiamenti del vostro lavoro, della vostra famiglia e delle vostre spese.
I dati più recenti della Federal Reserve non mostrano un aumento drastico a livello nazionale della preparazione alle emergenze nel 2025; la percentuale di adulti con risparmi sufficienti per tre mesi è rimasta al 55%. Questo rende il consiglio di dare continuità al piano finanziario più importante che inseguire una nuova tendenza: create deliberatamente una riserva di liquidità, reintegratela dopo averla utilizzata e strutturate il sistema in modo che continui a funzionare anche quando la motivazione iniziale viene meno.
Revisione della fonte: 14 settembre 2026. Questo articolo fornisce informazioni di carattere generale a scopo didattico e non costituisce consulenza finanziaria, fiscale, legale o di investimento personalizzata.