Home
» Oggi
»
Come leggere la busta paga 2026: lordo, trattenute e netto (5 novembre)
Come leggere la busta paga 2026: lordo, trattenute e netto (5 novembre)
Ultima verifica delle fonti: 5 novembre 2026, ore 07:01, Roma, ora dell’Europa centrale (CET, UTC+01:00; 06:01 UTC). Le indicazioni riguardano le buste paga dei lavoratori dipendenti in Italia; gli importi effettivi dipendono dal contratto, dalla situazione individuale e dal periodo retributivo.
Come leggere la busta paga nel 2026? Il percorso più utile è individuare la retribuzione lorda, controllare le competenze del mese, sottrarre i contributi a carico del dipendente e le ritenute fiscali, quindi verificare il netto a pagare. C’è anche una novità fiscale concreta: dal 1° gennaio 2026 l’aliquota IRPEF del secondo scaglione, per la quota di reddito oltre 28.000 e fino a 50.000 euro, è passata dal 35% al 33%. Non significa però che ogni lavoratore riceva automaticamente lo stesso aumento netto.
La busta paga, o cedolino, è il documento che permette di verificare quanto è stato maturato e quali importi sono stati trattenuti. L’INPS spiega che il datore di lavoro, in qualità di sostituto d’imposta, trattiene normalmente imposte e contributi del lavoratore direttamente dalla retribuzione. Gli elementi visualizzati possono variare tra aziende, contratti collettivi nazionali di lavoro (CCNL) e software paghe: per questo è più utile capire le categorie di voci che cercare un modello identico per tutti.
Destaques
Lordo e netto non coincidono: il netto a pagare risulta dalle competenze e dalle trattenute, con possibili conguagli, anticipi e rimborsi.
Nel 2026 l’IRPEF ordinaria usa tre scaglioni: 23% fino a 28.000 euro, 33% sulla quota tra 28.000 e 50.000 euro, 43% sulla quota eccedente 50.000 euro.
Contributi INPS, imposte e addizionali hanno basi e regole diverse: non si applica un’unica percentuale al lordo per ottenere il netto.
Ferie, ROL, tredicesima e TFR vanno controllati a parte: quanto matura non è necessariamente quanto viene pagato nello stesso mese.
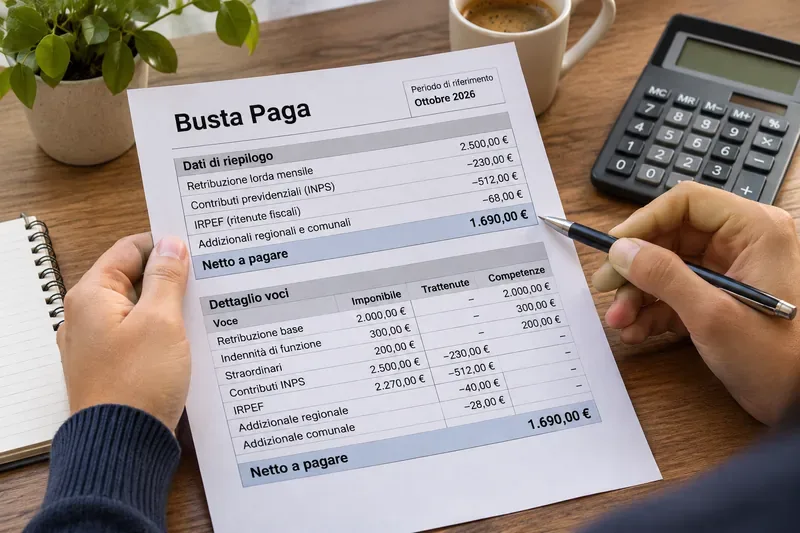
Facsimile illustrativo di busta paga: gli importi rappresentati sono esempi, non il calcolo fiscale di una persona reale né un modello ufficiale.
Quali sono le parti principali della busta paga?
Un cedolino si legge generalmente dall’alto verso il basso. Nella parte iniziale compaiono il datore di lavoro, il dipendente e il periodo di riferimento; al centro si trovano competenze e trattenute; in fondo sono spesso riepilogati imponibili, progressivi annuali, maturazioni e netto. I nomi dei campi non sono uniformi, ma il prospetto deve consentire di comprendere la composizione della paga e le ritenute applicate. Il portale INPS dedicato al lavoratore dipendente descrive la funzione del documento.
Quali dati controllare nell’intestazione del cedolino?
Verifica anzitutto che siano corretti il nominativo e il codice fiscale, il mese di paga, la data di assunzione, la qualifica e il livello di inquadramento. Cerca poi il CCNL applicato, la percentuale part-time se presente, la sede o unità produttiva e le informazioni utili a collegare la paga al contratto. Un livello sbagliato, ad esempio, può influire su paga base, maggiorazioni e scatti.
Che cosa significano «competenze», «trattenute» e «progressivi»?
Le competenze rappresentano gli importi a favore del lavoratore nel periodo: stipendio, indennità, straordinari, premi, eventuali rimborsi. Le trattenute sono gli importi sottratti, come i contributi previdenziali del dipendente e le imposte; possono comparire anche trattenute sindacali autorizzate, anticipi già ricevuti o conguagli. I progressivi sono totali accumulati dall’inizio dell’anno: non vanno sommati una seconda volta al mese corrente.
Retribuzione lorda: quali voci compongono lo stipendio?
La retribuzione lorda ordinaria può comprendere minimo tabellare o paga base, eventuale contingenza, elementi distinti della retribuzione, scatti di anzianità, superminimo individuale e indennità contrattuali. In aggiunta, il mese può includere ore di straordinario, maggiorazioni per lavoro festivo o notturno, premi o compensi variabili.
Per confrontare il cedolino con il contratto, controlla la quantità e il valore unitario delle voci variabili. Se risultano 10 ore di straordinario, verifica che il numero delle ore corrisponda alle presenze e che la maggiorazione rispetti il CCNL. Per gli assenti retribuiti, come ferie o malattia, il cedolino può riportare sia voci positive sia rettifiche contabili: non tutte le righe con segno negativo indicano una perdita aggiuntiva di stipendio, perché possono servire a sostituire la retribuzione ordinaria con il trattamento previsto per l’assenza.
RAL e lordo mensile non sono sinonimi. La retribuzione annua lorda contrattuale può comprendere tredicesima e, se prevista, quattordicesima, mentre il cedolino mostra le competenze del singolo periodo. Inoltre rimborsi spese, benefici in natura e voci a tassazione particolare possono avere trattamenti diversi dal normale stipendio imponibile.
Perché dal lordo vengono trattenuti contributi INPS e IRPEF?
Che cosa sono le trattenute previdenziali?
I contributi a carico del lavoratore finanziano le tutele previdenziali previste per la sua categoria. L’INPS chiarisce che le aliquote contributive cambiano con settore, dimensioni e inquadramento aziendale, qualifica e regime applicabile. Non esiste quindi una percentuale INPS identica per ogni dipendente. Il datore versa sia la quota aziendale sia quella del lavoratore, ma in busta paga viene normalmente trattenuta a quest’ultimo soltanto la quota a suo carico.
Che differenza c’è fra imponibile previdenziale e imponibile fiscale?
L’imponibile previdenziale è la base su cui vengono calcolati i contributi applicabili; l’imponibile fiscale è la base di riferimento per le imposte sul reddito, determinata secondo le regole tributarie. Di norma il reddito fiscalmente imponibile si ottiene dopo aver considerato i contributi obbligatori a carico del dipendente, ma non ogni voce retributiva segue lo stesso trattamento. Per questo gli importi delle due basi possono differire e non bisogna applicare direttamente le aliquote IRPEF all’intero lordo del cedolino.
Quali sono gli scaglioni IRPEF in vigore nel 2026?
Le percentuali sono marginali: per un reddito imponibile annuo di 35.000 euro, ad esempio, il 33% si applica soltanto ai 7.000 euro che superano 28.000, non a tutti i 35.000 euro. L’imposta lorda viene poi modificata dalle detrazioni spettanti e dagli altri meccanismi previsti, prima di arrivare alle ritenute effettive del mese. L’effetto netto dipende anche dalla situazione fiscale e da eventuali conguagli; il risparmio teorico massimo di 440 euro annui sul secondo scaglione non è un accredito automatico uguale per tutti.
Cosa sono detrazioni, addizionali regionali e comunali?
Le detrazioni per lavoro dipendente riducono l’imposta calcolata, nel rispetto delle condizioni applicabili e del reddito annuo. Le addizionali regionale e comunale sono ulteriori imposte legate alla normativa e al domicilio fiscale del contribuente, spesso trattenute in rate o a saldo/acconto secondo le regole previste. Una variazione delle addizionali o un conguaglio possono modificare il netto anche quando la paga lorda non cambia.
Il prospetto di liquidazione dell’Agenzia delle Entrate chiarisce inoltre che un credito o debito emerso dal modello 730, quando gestito dal sostituto d’imposta, può tradursi in rimborso o trattenuta nel cedolino. Le voci «conguaglio fiscale», «730 a credito» o «730 a debito» spiegano spesso differenze marcate da un mese all’altro.
Come si calcola il netto in busta paga? Esempio semplice
Per leggere il risultato finale, parti dal totale competenze effettivamente pagabili e sottrai le trattenute di competenza del lavoratore, tenendo conto di eventuali rimborsi, anticipi e conguagli. Ecco un esempio puramente didattico di un mese con conguaglio fiscale: non rappresenta l’aliquota media di un dipendente reale e non sostituisce un calcolo paghe.
Voce del mese
Importo
Competenze lorde
+2.500,00 €
Contributi a carico del dipendente
−230,00 €
IRPEF trattenuta, compreso un ipotetico conguaglio
−512,00 €
Addizionali e altre ritenute fiscali
−68,00 €
Netto a pagare
1.690,00 €
Il controllo aritmetico è 2.500 − 230 − 512 − 68 = 1.690 euro. Su un cedolino reale, alcune somme possono essere escluse da determinati imponibili o tassate separatamente: verifica sempre la natura delle singole righe prima di ricostruire il calcolo.
Ferie, permessi ROL, tredicesima e TFR: come leggerli?
La sezione ferie e permessi riporta spesso saldo precedente, maturato, goduto e residuo. Controlla che le unità siano indicate in ore o giorni e non sommare colonne che si riferiscono a periodi diversi. Il Ministero del Lavoro ricorda il diritto minimo a quattro settimane di ferie annuali retribuite, fermo il ruolo del CCNL nella gestione concreta. I ROL e gli eventuali permessi ex festività dipendono invece dalle regole applicabili al rapporto.
La tredicesima, e la quattordicesima dove prevista, possono comparire come ratei maturati nei mesi ordinari e come importi pagati nel mese di erogazione. Il trattamento di fine rapporto (TFR) è un accantonamento distinto dal netto mensile. In via generale la quota annua si determina dividendo la retribuzione utile per 13,5, con regole specifiche per la rivalutazione e per il conferimento a forme pensionistiche: l’INPS illustra il meccanismo di calcolo del TFR. Un importo «TFR maturato» esposto a titolo informativo non deve essere automaticamente aggiunto al bonifico dello stipendio.
Perché il netto può cambiare nei prossimi cedolini?
Oltre alla riduzione IRPEF del 2026, il netto può variare se cambia il numero di ore lavorate, entrano in pagamento arretrati contrattuali, scattano aumenti di livello, viene erogata una mensilità aggiuntiva, interviene un rimborso 730 o viene effettuato il conguaglio di fine anno. La legge di bilancio 2026 prevede anche alcuni regimi agevolati circoscritti per determinate tipologie di incrementi retributivi e maggiorazioni, soggetti a requisiti: non vanno applicati automaticamente a qualsiasi premio, straordinario o stipendio.
La previsione pratica è condizionata: chi ha redditi interessati dal secondo scaglione potrebbe beneficiare della riduzione d’aliquota, ma l’importo effettivo è determinato dai dati del lavoratore e dalla tassazione del periodo. Chi vede un netto inatteso dovrebbe confrontare due cedolini consecutivi riga per riga, prima di attribuire tutta la differenza alla nuova IRPEF.
Come controllare una busta paga e cosa fare se c’è un errore?
Confronta periodo, livello, orario e CCNL con contratto e comunicazioni aziendali.
Verifica presenze, straordinari, assenze, premi e ratei rispetto al riepilogo ore.
Controlla totale competenze, imponibili, contributi e ritenute; separa le voci riferite al mese da quelle progressive.
Individua eventuali conguagli IRPEF, rimborsi 730, anticipi o trattenute straordinarie e chiedi al reparto paghe una spiegazione della causale.
Verifica il netto a pagare e l’importo effettivamente ricevuto sul conto, tenendo conto della data di pagamento.
Se il dubbio riguarda contributi mancanti, l’Estratto conto contributivo INPS permette di controllare i periodi registrati. Attenzione: il prospetto può essere aggiornato in tempi diversi dal cedolino, quindi una discordanza immediata non dimostra da sola un’omissione. Per errori non risolti dopo una richiesta scritta all’ufficio paghe, può essere utile rivolgersi a un consulente del lavoro, a un sindacato o all’Ispettorato territoriale del lavoro, conservando contratto, cedolini e attestazioni di pagamento.
FAQ: domande frequenti sulla busta paga
La retribuzione lorda è ciò che ricevo sul conto?
No. Il lordo precede le trattenute del lavoratore e gli eventuali conguagli. L’importo destinato al pagamento è indicato normalmente come «netto a pagare».
Perché ho lo stesso lordo ma un netto più basso?
Le cause possibili comprendono addizionali IRPEF, conguagli fiscali, recuperi, trattenute autorizzate e differenze nelle detrazioni. Confronta le righe dei due cedolini, non soltanto il totale.
Nel 2026 tutti pagano il 33% di IRPEF?
No. Il 33% è l’aliquota marginale ordinaria applicata soltanto alla parte di reddito imponibile annuo oltre 28.000 euro e fino a 50.000 euro. Sugli altri scaglioni valgono aliquote differenti; il tributo netto dipende anche dalle detrazioni.