Home
» Oggi
»
Bonifico 2026: quali dati servono e cosa controllare prima di inviarlo | 5 novembre
Bonifico 2026: quali dati servono e cosa controllare prima di inviarlo | 5 novembre
Ultima verifica delle informazioni: 5 novembre 2026, ore 02:46 in Italia (CET, UTC+01:00; 01:46 UTC).
Prima di inviare un bonifico, oggi non basta verificare soltanto l'importo e l'IBAN: per i trasferimenti SEPA in euro, la banca deve anche offrire un controllo di corrispondenza fra il nome del beneficiario e l'IBAN indicato. In Italia questa verifica, chiamata Verification of Payee (VoP), è diventata obbligatoria dal 9 ottobre 2025 per i bonifici ordinari e istantanei. Il messaggio mostrato prima della conferma può aiutare a individuare errori e tentativi di frode, ma non sostituisce l'attenzione del cliente.
La distinzione più importante riguarda il tempo a disposizione per correggere un errore: un bonifico ordinario segue tempi e condizioni di esecuzione della banca, mentre un bonifico istantaneo può raggiungere il destinatario in meno di dieci secondi e, una volta eseguito, non si può semplicemente annullare. Per questo conviene fermarsi un momento sulla schermata di riepilogo, soprattutto se i dati sono stati ricevuti tramite un messaggio o una richiesta urgente.
In evidenza
Prepara nome o ragione sociale del beneficiario, IBAN, importo e causale; eventuali dati aggiuntivi dipendono dal tipo di pagamento e dalla banca.
Dal 9 ottobre 2025 la verifica del beneficiario segnala se nome e IBAN coincidono, coincidono solo in parte, non coincidono oppure non sono verificabili.
Il bonifico istantaneo è disponibile 24 ore su 24, anche nei festivi, ed è normalmente irrevocabile dopo l'esecuzione.
Prima di confermare controlla identità del destinatario, provenienza dell'IBAN, commissioni, disponibilità e riepilogo.
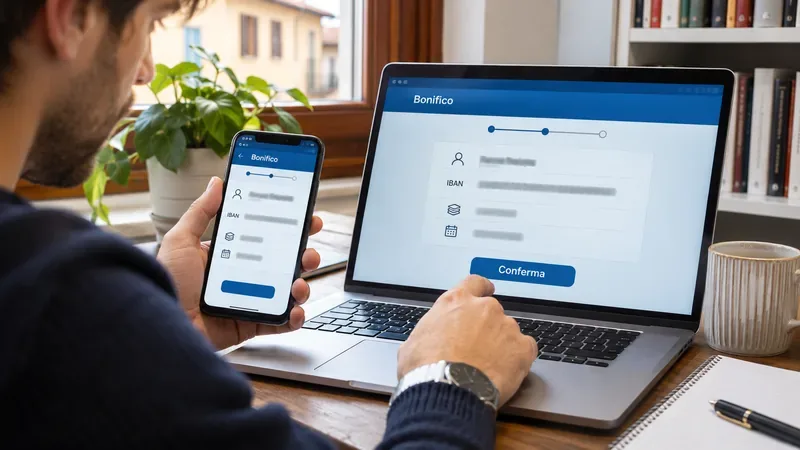
Immagine illustrativa: controllare beneficiario, IBAN e importo prima dell'autorizzazione riduce il rischio di errori.
Quali dati servono per fare un bonifico in Italia?
Per un bonifico SEPA in euro è opportuno avere a portata di mano queste informazioni:
Nome e cognome o denominazione del beneficiario: devono essere quelli dell'effettivo intestatario del conto. Non basta un soprannome o il nome commerciale di un negozio se il conto è intestato a un'altra persona o società.
IBAN del conto di destinazione: è l'identificativo del conto. Un IBAN italiano comprende 27 caratteri, ma per conti di altri Paesi SEPA la lunghezza può essere diversa. Copia l'IBAN da una fonte affidabile e ricontrolla i caratteri iniziali e finali.
Importo e valuta: verifica cifre, decimali e che il pagamento sia effettivamente in euro, quando si tratta di un trasferimento SEPA in euro.
Causale: spiega il motivo del pagamento, per esempio il numero di una fattura o il riferimento di un rimborso. In certi casi la causale o ulteriori informazioni hanno requisiti specifici, come per alcuni pagamenti legati a detrazioni fiscali.
Data e tipologia di invio: controlla se hai scelto un bonifico ordinario, programmato o istantaneo e se la data proposta è quella desiderata.
Alcuni servizi chiedono anche l'indirizzo del beneficiario, un codice di riferimento o altri elementi. Per i bonifici verso Paesi esterni all'area SEPA o in valuta diversa dall'euro possono servire dati bancari ulteriori, come il BIC/SWIFT. I campi esatti dipendono dal servizio utilizzato e dalle istruzioni della banca. La Banca d'Italia, nella pagina sugli strumenti di pagamento, chiarisce il ruolo dell'IBAN per i bonifici SEPA.
Che cos'è la verifica del beneficiario e come funziona?
Quando inserisci un bonifico SEPA ordinario o istantaneo, il servizio di Verification of Payee confronta il nominativo dichiarato con quello associato all'IBAN presso l'intermediario del destinatario. Il controllo viene effettuato prima dell'autorizzazione, senza che il cliente debba cercare un sito separato. La verifica prevista dalla normativa è gratuita per chi invia il pagamento.
Corrispondenza: il nome inserito risulta coerente con l'IBAN. Non significa, però, che l'operazione sia priva di qualsiasi rischio di truffa.
Corrispondenza parziale: c'è una differenza, per esempio nella forma del nominativo. Leggi il suggerimento fornito e verifica con il destinatario prima di procedere.
Mancata corrispondenza: il nome non coincide. Non confermare d'impulso: chiedi al beneficiario dati corretti attraverso un canale attendibile.
Verifica non possibile: non è stato possibile ottenere un risultato. Questo non conferma né esclude che il conto appartenga alla persona indicata.
Il sistema, di norma, può consentire al pagatore di proseguire anche davanti a un avviso di mancata corrispondenza. È una scelta da valutare con estrema cautela: ignorare il messaggio significa esporsi al rischio di inviare denaro a un conto non desiderato. La documentazione tecnica dell'European Payments Council descrive il funzionamento del servizio e le sue risposte.
Bonifico ordinario e bonifico istantaneo: cosa cambia davvero?
Caratteristica
Bonifico SEPA ordinario
Bonifico SEPA istantaneo
Quando arriva
Generalmente entro un giorno lavorativo dall'accettazione dell'ordine; contano orario limite e giorni bancari
Normalmente entro dieci secondi
Disponibilità
L'esecuzione segue le giornate operative e gli orari della banca
24 ore su 24, 7 giorni su 7, compresi i festivi
Ripensamento
La revoca può essere possibile solo finché l'ordine non diventa irrevocabile, secondo regole e condizioni applicabili
Dopo l'esecuzione non è normalmente revocabile
Verifica nome e IBAN
Prevista dalla normativa
Prevista dalla normativa
Commissioni
Quelle del proprio contratto
Non superiori a quelle del corrispondente bonifico ordinario in euro
Il costo effettivo non va indovinato: un bonifico può essere gratuito oppure prevedere una commissione. Controlla il foglio informativo e il riepilogo della tua banca, tenendo presente che per i bonifici istantanei in euro si applica il principio per cui la commissione non deve superare quella del bonifico ordinario corrispondente.
Cosa controllare prima di premere «Conferma»?
1. L'IBAN è arrivato davvero dalla persona giusta?
Per un nuovo beneficiario, confronta l'IBAN con un documento attendibile o con le coordinate bancarie comunicate tramite un canale già conosciuto. Se ricevi una richiesta di cambio IBAN per e-mail, soprattutto su una fattura o per il pagamento di un fornitore, non rispondere semplicemente al messaggio: richiama il destinatario usando un numero che possiedi già. Le frodi spesso sfruttano il senso di urgenza e la sostituzione delle coordinate di pagamento.
2. Il nome coincide con quello dell'intestatario?
Leggi l'esito della verifica del beneficiario. Se emerge una discrepanza, evita di interpretarla automaticamente come un semplice refuso. Una società può usare un nome commerciale diverso dalla ragione sociale: in tal caso verifica i dati con l'azienda prima di autorizzare il trasferimento.
3. Importo, causale e conto di addebito sono corretti?
Controlla soprattutto zeri, centesimi, eventuali commissioni, riferimento della fattura e conto da cui partiranno i fondi. Se devi pagare una scadenza, considera se l'ordinario arriverebbe in tempo; non scegliere l'istantaneo per automatismo quando non è necessario.
4. Stai autorizzando proprio questo pagamento?
Le richieste di autenticazione nell'app bancaria possono riportare importo e destinatario. Verifica che coincidano con l'operazione che vuoi eseguire. Non comunicare a terzi codici OTP, password o codici di accesso, e non confermare notifiche di operazioni che non hai avviato personalmente.
Che cosa fare se il bonifico è stato inviato al destinatario sbagliato?
Contatta immediatamente la tua banca attraverso i canali ufficiali e chiedi quali procedure siano disponibili per tentare il recupero delle somme. Per un bonifico ordinario ancora non eseguito può esserci una possibilità di revoca, ma dipende dal momento in cui la richiesta arriva e dalle condizioni applicabili. Per un istantaneo già eseguito, invece, non esiste un normale pulsante di annullamento: eventuali richieste di richiamo o restituzione non assicurano il recupero.
Conserva numero dell'operazione, ricevuta, corrispondenza con il presunto beneficiario e ogni messaggio sospetto. Se ritieni di essere stato truffato, segnala il fatto alla banca e valuta una denuncia alle autorità competenti. Un bonifico autorizzato verso un truffatore e un pagamento non autorizzato sono situazioni giuridicamente diverse, quindi non bisogna presumere automaticamente un diritto al rimborso.
La disponibilità della verifica del beneficiario non elimina gli errori possibili: un avviso può essere letto male, oppure un conto effettivamente intestato alla persona indicata può essere coinvolto in una richiesta fraudolenta. Per i prossimi pagamenti abituali, salva i beneficiari solo dopo aver verificato le coordinate e controlla di nuovo ogni richiesta inattesa di modifica.
Se la tua banca modifica massimali, condizioni economiche o modalità di conferma, consulta le comunicazioni ufficiali prima di un pagamento urgente. Non è possibile prevedere da questa guida quale sarà il costo o il limite del singolo bonifico per ogni conto: dipende dal contratto, dai massimali e dalle impostazioni di sicurezza del servizio.
È obbligatorio inserire il nome del beneficiario oltre all'IBAN?
Per un bonifico SEPA l'IBAN identifica il conto, ma il nome del beneficiario è richiesto nel percorso di compilazione per permettere la verifica di corrispondenza prevista dalla normativa. Segui i campi dell'app o del servizio bancario.
Se il nome non coincide con l'IBAN, il bonifico viene bloccato?
Non necessariamente. La banca mostra l'esito della verifica e può consentire di proseguire. Prima di confermare è prudente fermarsi e controllare l'identità e le coordinate del destinatario usando un contatto affidabile.
Un bonifico istantaneo si può annullare dopo l'invio?
In generale no, una volta eseguito. Se scopri un errore, avvisa subito la banca per verificare eventuali tentativi di recupero, senza contare su un rimborso automatico.